دانلود جزوه و تست اصول حسابداری استخدامی ۱۴۰۵ با نمونه رایگان pdf
۳۵۰,۰۰۰ تومان۲۶۲,۵۰۰ تومان
افزودن به سبد خرید
بسته آموزشی · اصول حسابداری · برای همه آزمونهای استخدامی
دانلود جزوه و سوالات استخدامی اصول حسابداری با جواب تشریحی
برای هر آزمون استخدامی ۱۴۰۵ | بژیک
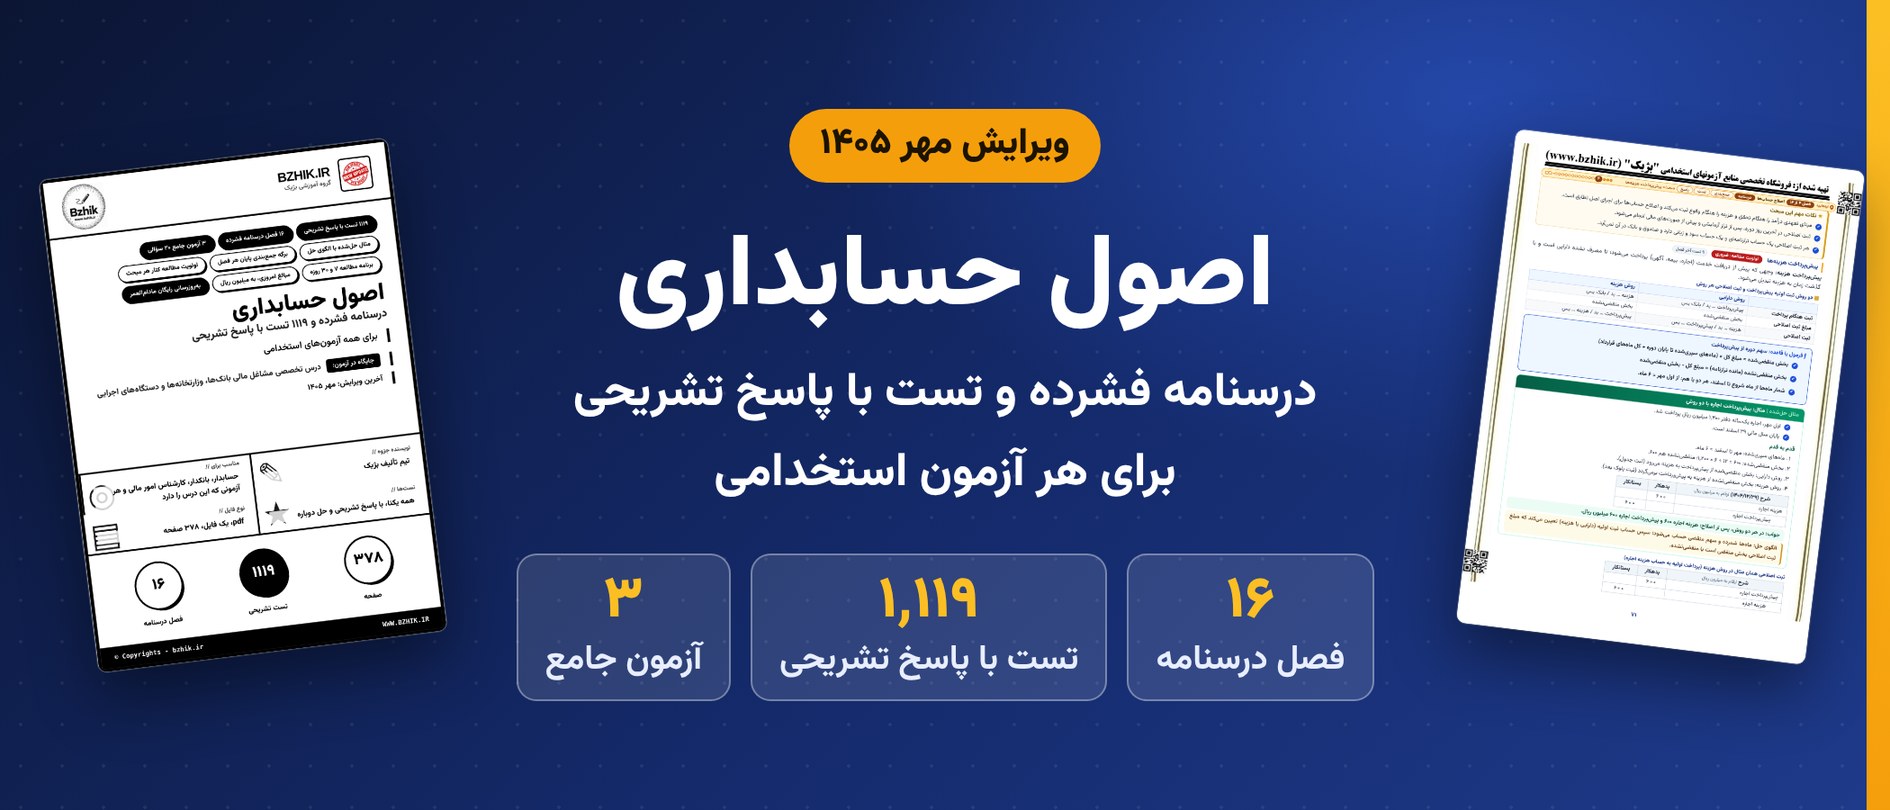
اصول حسابداری در آزمون شغلهای مالی بانکها، وزارتخانهها و دستگاههای اجرایی میآید؛ از حسابدار و بانکدار تا کارشناس امور مالی، کارشناس خرید، کارشناس برنامه و بودجه و مأمور تشخیص مالیات. این فایل pdf یک درس مستقل است و به آزمون خاصی بسته نیست: ۱۶ فصل درسنامه فشرده، از معادله حسابداری تا شرکتهای سهامی و اوراق قرضه، بهاضافه مبحثهای پرسؤال اصول ۳، با ۱٬۱۱۹ تست و پاسخ تشریحی. مبالغ مثالها و تستها به میلیون ریال و در اندازه امروز است. نمونه رایگان فصل «اصلاح حسابها» را همین حالا دانلود کنید: درسنامه هر ۷ مبحث این فصل، با مثالهای حلشده و برگه جمعبندیاش.
۱٬۱۱۹ تست با پاسخ تشریحی ۵ نمونه رایگان مجزا برای هر آزمونی که اصول حسابداری دارد مبالغ به میلیون ریال برگه جمعبندی برای هر فصل ویرایش مهر ۱۴۰۵
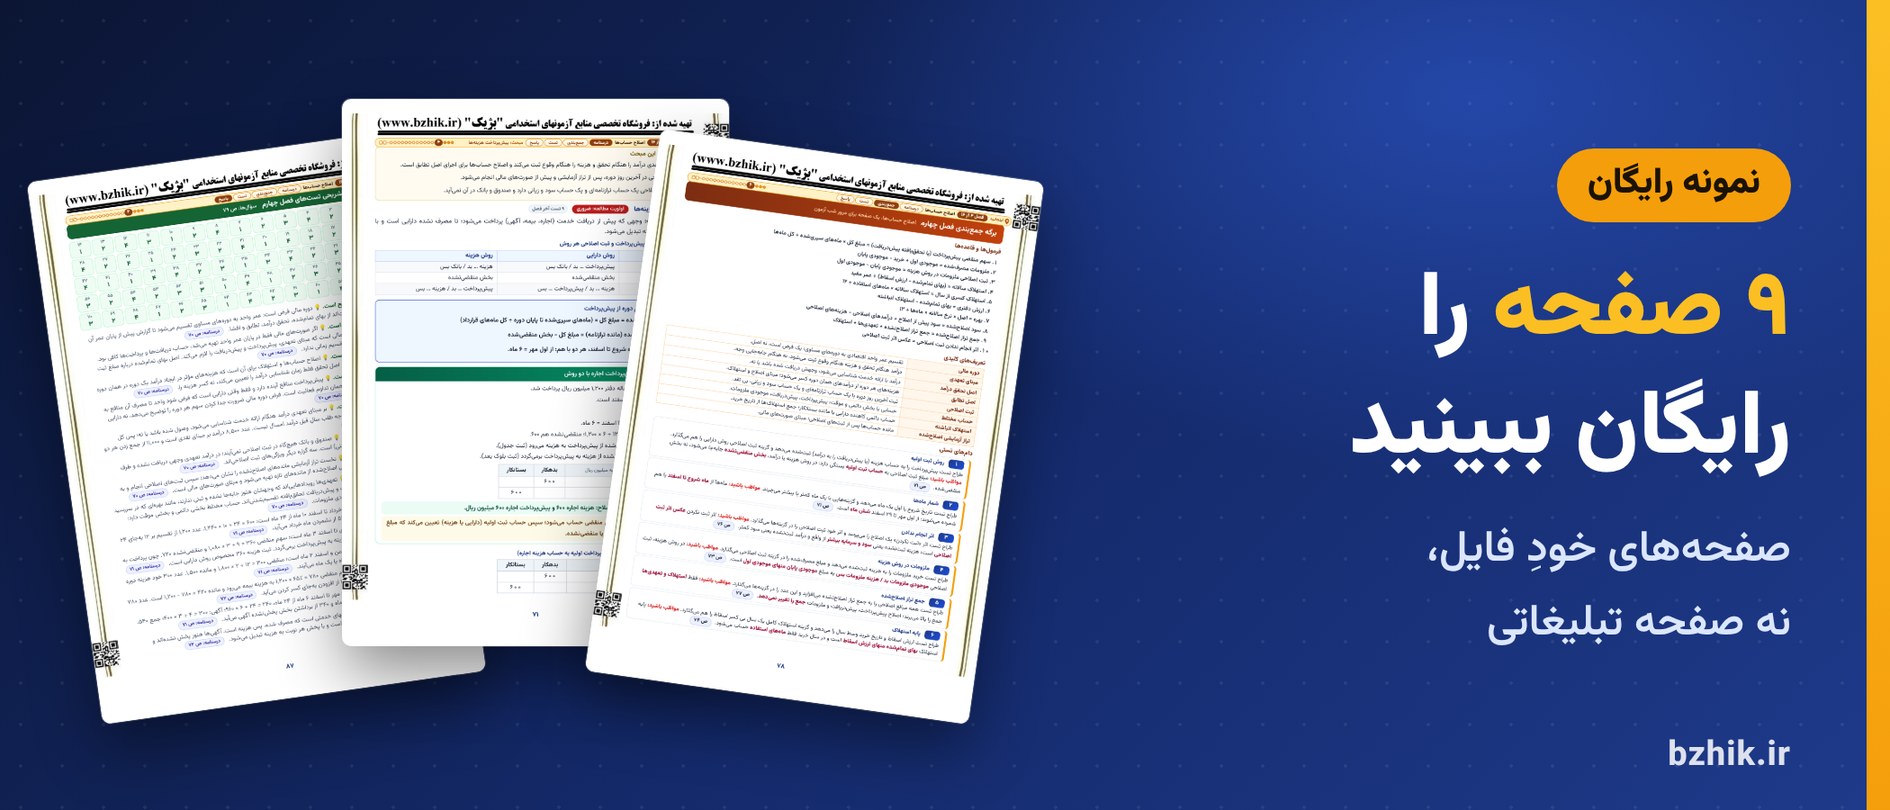
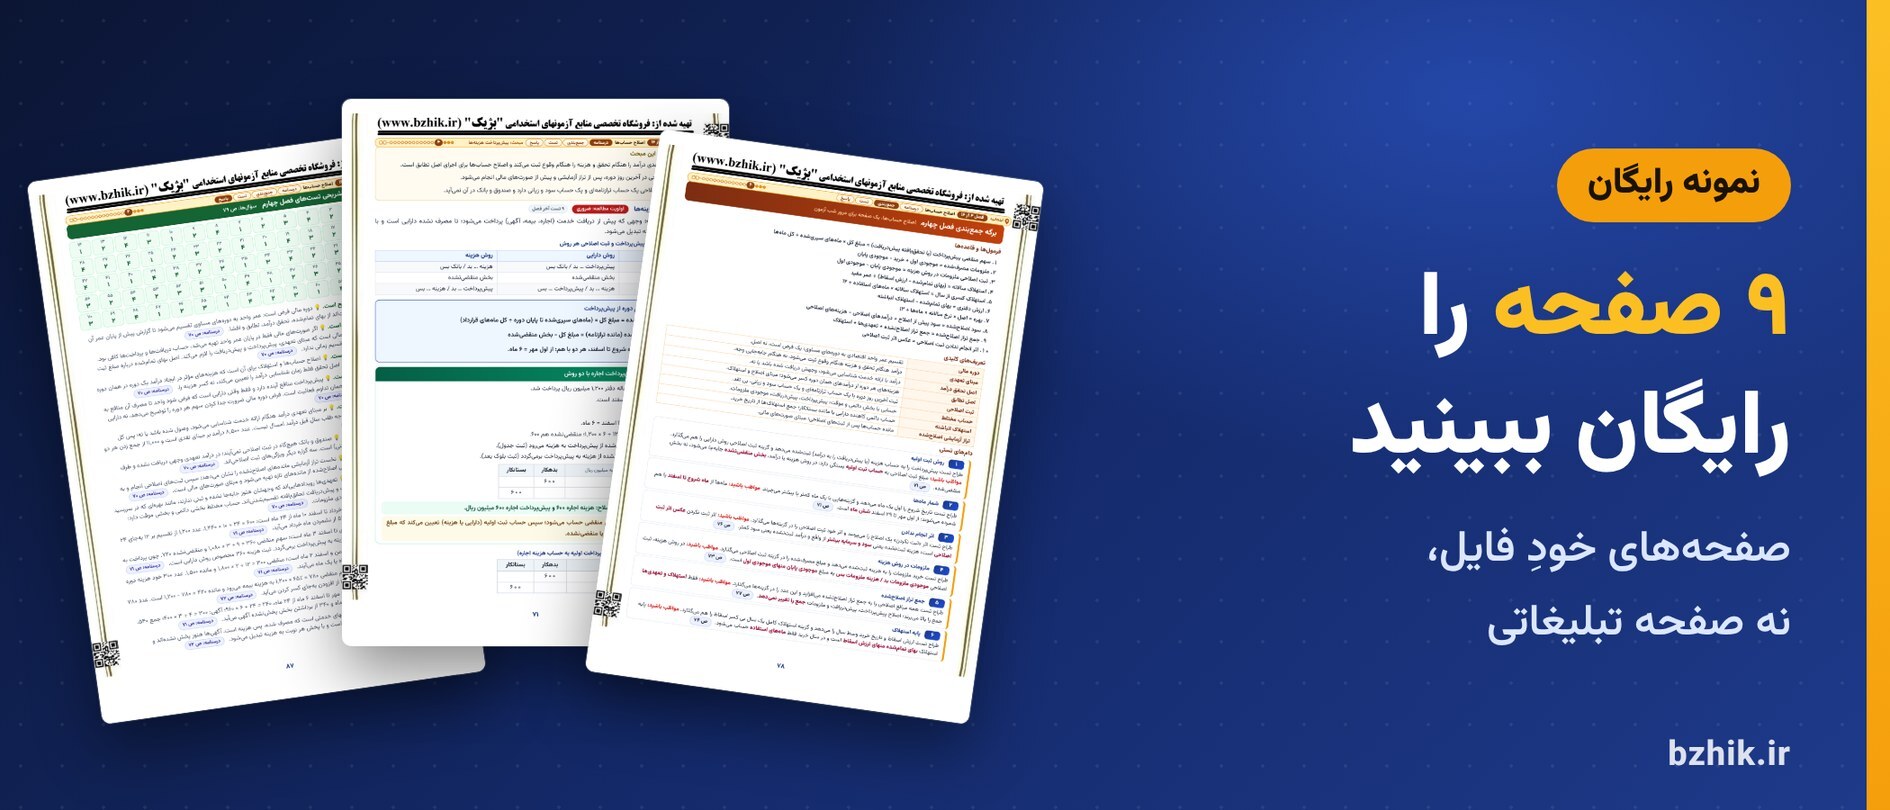
دانلود رایگان نمونه سوال و جزوه اصول حسابداری استخدامی: ۹ صفحه از خود فایل
در این pdf از هر بخش فایل چیزی هست: فهرست و شناسنامه فایل، دو صفحه از درسنامه فصل «اصلاح حسابها»، برگه جمعبندی همین فصل، آغاز تستها و یک صفحه از پاسخ تشریحیشان، آغاز آزمون جامع اول و یک صفحه از مرور سریع.
⚡️ دانلود نمونه رایگان ۹ صفحهاییک درس مستقل، برای هر آزمونی که اصول حسابداری دارد
نام و سهم این درس از دفترچهای به دفترچه دیگر فرق میکند، ولی سرفصلش همان است: معادله حسابداری، ثبت و تراز، اصلاح و بستن حسابها، مؤسسات بازرگانی، وجوه نقد و دریافتنیها، داراییهای ثابت، بدهیها، شرکتها و اوراق قرضه. برای همین در این فایل درصدی برای سهم درس نوشته نشده است؛ سهم درس را از دفترچه آزمون خودتان ببینید. اگر داوطلب شغل مشخصی هستید، این درس همراه بقیه درسهای تخصصیاش در پکیج همان شغل هم آمده است، مثل پکیج شغل حسابدار، پکیج بانکدار گروه مالی و پکیج کارشناس امور مالی وزارت بهداشت.
جزوه استخدامی اصول حسابداری: از کدام مبحث شروع کنیم؟
کنار نام هر مبحث درسنامه یک برچسب اولویت هست. از ۱۱۲ مبحث، ۵۶ مبحث «ضروری» است، ۵۰ مبحث «مهم» و فقط ۶ مبحث «تکمیلی». اولویت از وزن مبحث در منبع و شمار تستهای آن در بانک تستهای بژیک درآمده است؛ شرکتهای سهامی با پنج مبحث ضروری بیشترین را دارد. تستهای مبحثهای ضروری روی هم ۶۳۶ تست است و اگر وقت کم دارید، همینها اول خوانده شوند. بیشتر غلطهای این درس از جزئیات کوچک میآید. نمونهاش در فصل اصلاح حسابها: مبلغ ثبت اصلاحی به حساب ثبت اولیه بستگی دارد: در روش هزینه یا درآمد، بخش منقضینشده جابهجا میشود، نه بخش منقضیشده. برگه جمعبندی هر فصل همین دامها را یکجا آورده است. نمونه رایگان این فصل را دانلود کنید و ببینید هر دام کجای درسنامه توضیح داده شده است.
جزوه اصول حسابداری استخدامی در ۱۶ فصل فشرده
- ۱۶ فصل و ۱۱۲ مبحث در ۱۳۱ صفحه درسنامه؛ جدول و مقایسه بهجای پاراگرافهای بلند.
- سرفصل اصول حسابداری ۱ و ۲، از مفاهیم پایه و معادله حسابداری تا شرکتهای تضامنی و سهامی و اوراق قرضه، و مبحثهای پرسؤال اصول ۳: دریافتنیها، موجودی کالا، داراییهای ثابت، شعب، فروش اقساطی و امانی.
- هر قاعدهای که سر جلسه به کار میآید در کادر «فرمول یا قاعده» آمده است، روی هم ۱۰۸ کادر.
- ۹۹ مثال حلشده، قدم به قدم و با «الگوی حل» که روی تستهای مشابه پیاده میشود؛ ۸۰ جدول ثبت روزنامه با ستون بدهکار و بستانکار.
- مبالغ مثالها و تستها به میلیون ریال و در اندازه امروز است: اجاره دفتر ۱٬۲۰۰ میلیون ریال در سال، نه عددهای چند دهه پیش.
- نمونه یک دام: ماهها از ماه شروع تا اسفند با هم شمرده میشوند؛ از اول مهر تا ۲۹ اسفند شش ماه است.
پیشنمایش رایگان: دانلود درسنامه فصل «اصلاح حسابها» (PDF)
همه درسنامه فصل چهارم را بیهزینه بگیرید، ۹ صفحه پشت سر هم از «مبنای تعهدی و جای اصلاح حسابها در چرخه» تا «اثر ثبتهای اصلاحی، سود اصلاحشده و تراز آزمایشی اصلاحشده»، با برگه جمعبندی همین فصل.
⚡️ دانلود رایگان نمونه درسنامه اصلاح حسابها⚡️ بخشی از متن واقعی درسنامه اصول حسابداری
پیشپرداخت هزینهها (اولویت مطالعه: ضروری)
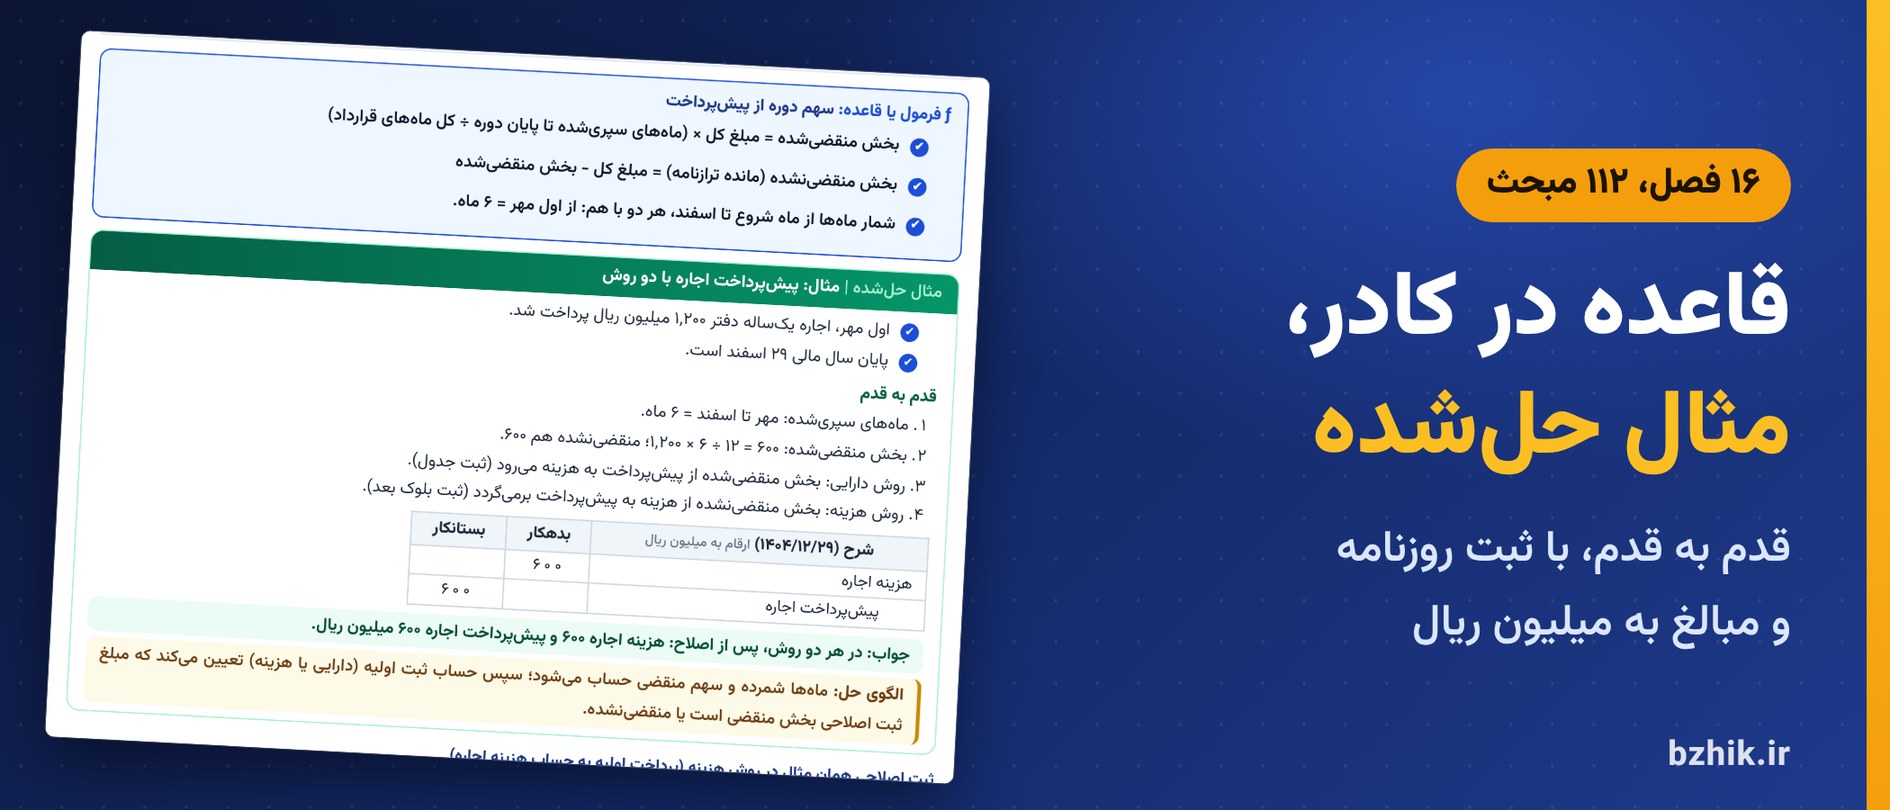
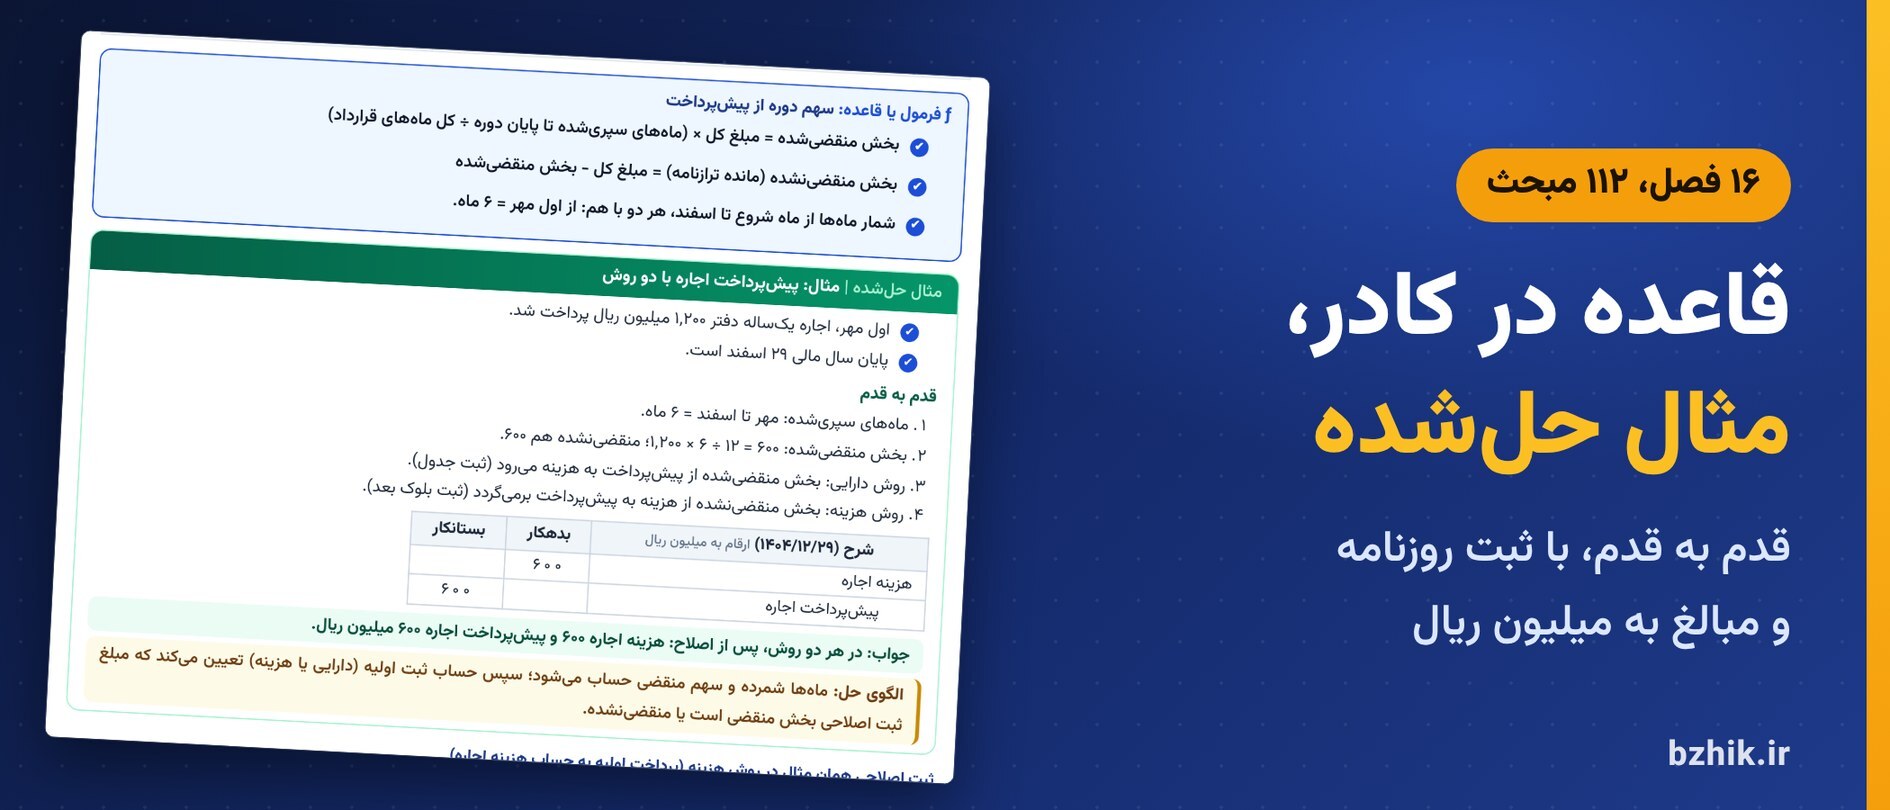
ƒ فرمول یا قاعده: سهم دوره از پیشپرداخت
- بخش منقضیشده = مبلغ کل × (ماههای سپریشده تا پایان دوره ÷ کل ماههای قرارداد)
- بخش منقضینشده (مانده ترازنامه) = مبلغ کل − بخش منقضیشده
- شمار ماهها از ماه شروع تا اسفند، هر دو با هم: از اول مهر = ۶ ماه.
مثال حلشده: پیشپرداخت اجاره با دو روش
- اول مهر، اجاره یکساله دفتر ۱٬۲۰۰ میلیون ریال پرداخت شد.
- پایان سال مالی ۲۹ اسفند است.
قدم به قدم
- ماههای سپریشده: مهر تا اسفند = ۶ ماه.
- بخش منقضیشده: ۱٬۲۰۰ × ۶ ÷ ۱۲ = ۶۰۰؛ منقضینشده هم ۶۰۰.
- روش دارایی: بخش منقضیشده از پیشپرداخت به هزینه میرود (ثبت جدول).
- روش هزینه: بخش منقضینشده از هزینه به پیشپرداخت برمیگردد (ثبت بلوک بعد).
| شرح (۱۴۰۴/۱۲/۲۹) ارقام به میلیون ریال | بدهکار | بستانکار |
|---|---|---|
| هزینه اجاره | ۶۰۰ | |
| پیشپرداخت اجاره | ۶۰۰ |
جواب: در هر دو روش، پس از اصلاح: هزینه اجاره ۶۰۰ و پیشپرداخت اجاره ۶۰۰ میلیون ریال.
الگوی حل: ماهها شمرده و سهم منقضی حساب میشود؛ سپس حساب ثبت اولیه (دارایی یا هزینه) تعیین میکند که مبلغ ثبت اصلاحی بخش منقضی است یا منقضینشده.
این مبحث دوم فصل چهارم است؛ کل فصل را نمونه رایگان دارد و همه ۱۶ فصل را نسخه اصلی.
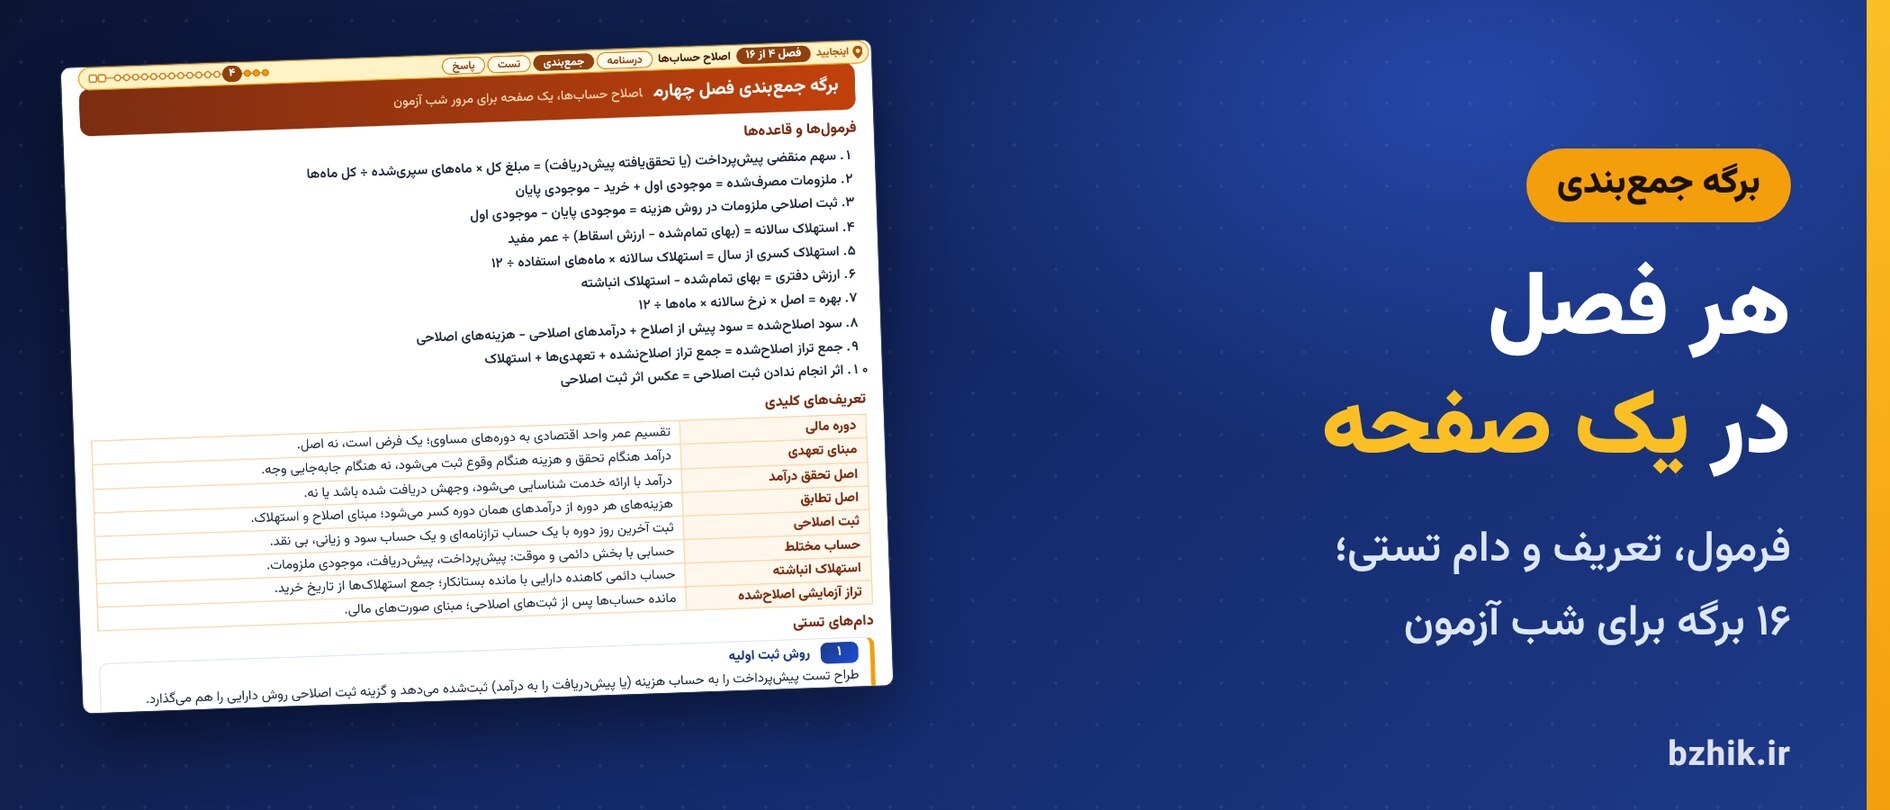
برگه جمعبندی و مرور سریع اصول حسابداری برای شب آزمون
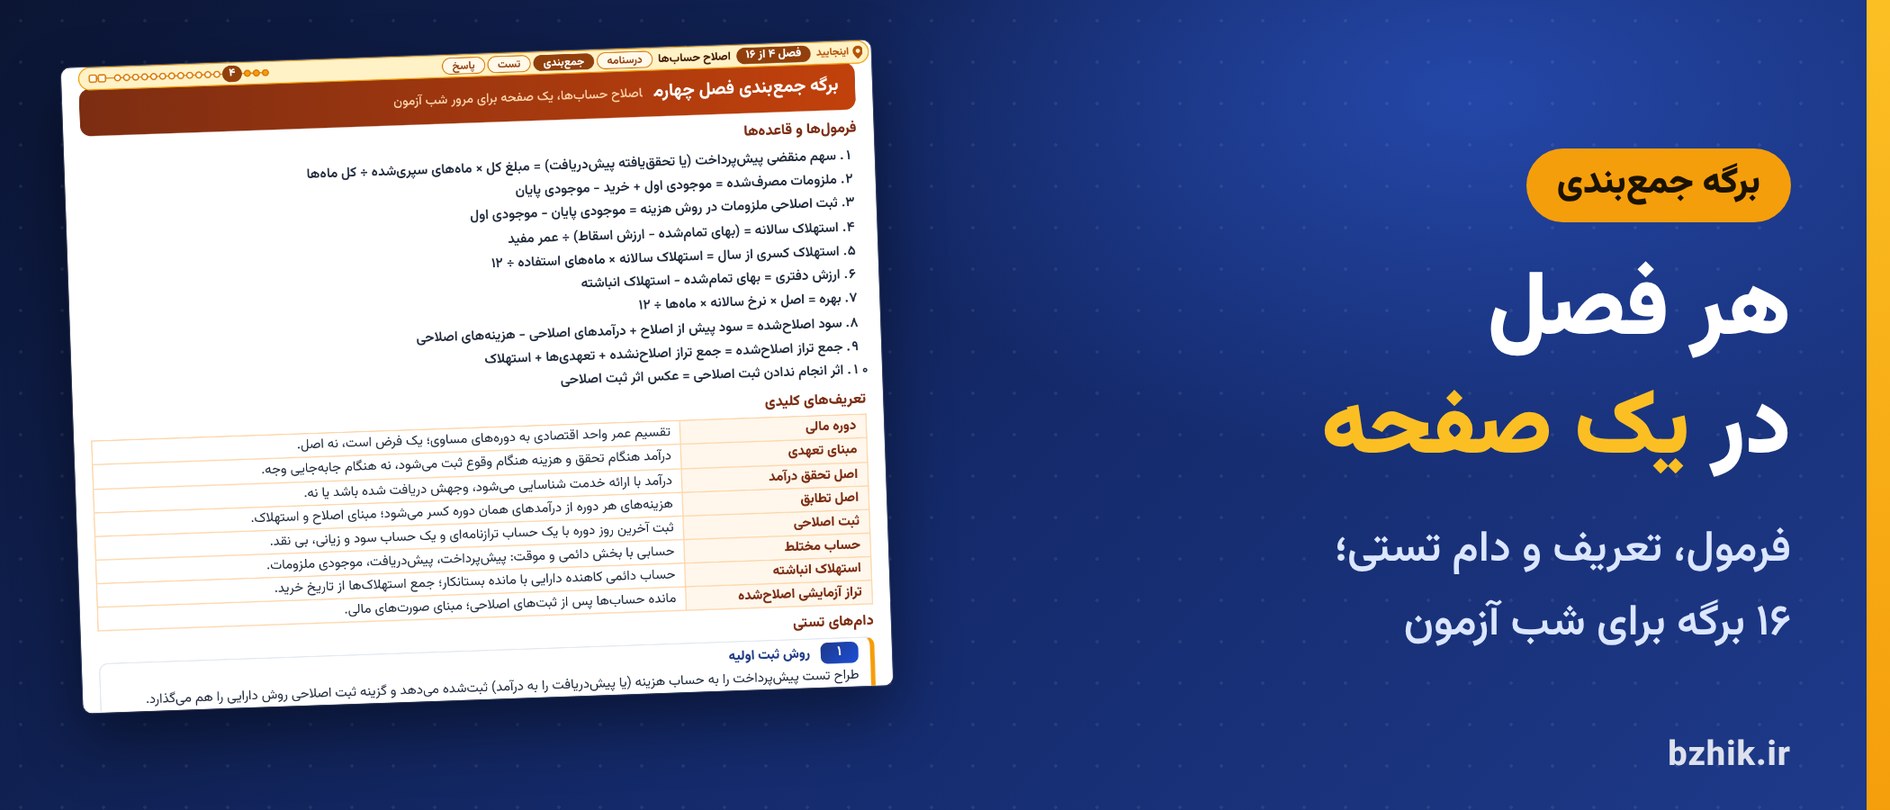
- پایان هر فصل یک برگه جمعبندی یکصفحهای هست: فرمولها و قاعدهها، تعریفها و دامهای تستی همان فصل.
- روی هم ۱۵۵ فرمول، ۱۲۸ تعریف و ۹۶ دام تستی؛ کنار هر دام نشانی صفحه درسنامهاش نوشته شده است.
- بخش «مرور سریع» آخر فایل (۶ صفحه) فرمولها و نام دامهای هر ۱۶ فصل را پشت سر هم آورده تا روز آخر فقط همین را ورق بزنید.
- آغاز فایل برنامه مطالعه ۷ روزه و ۳۰ روزه دارد و بالای صفحهها نوار «اینجایید» نشان میدهد در کدام فصل و کدام بخش آن هستید.
پیشنمایش رایگان: فهرست، برنامه مطالعه و مرور سریع اصول حسابداری
این ۵ صفحه را رایگان ببینید: فهرست و شناسنامه فایل، راهنمای «چطور این فایل را بخوانم؟» با برنامه ۷ و ۳۰ روزه، و دو صفحه از مرور سریع.
⚡️ دانلود رایگان فهرست و مرور سریع⚡️ بخشی از متن واقعی برگه جمعبندی اصول حسابداری
برگه جمعبندی فصل چهارم: اصلاح حسابها
فرمولها و قاعدهها
- سهم منقضی پیشپرداخت (یا تحققیافته پیشدریافت) = مبلغ کل × ماههای سپریشده ÷ کل ماهها
- ملزومات مصرفشده = موجودی اول + خرید − موجودی پایان
- ثبت اصلاحی ملزومات در روش هزینه = موجودی پایان − موجودی اول
- استهلاک سالانه = (بهای تمامشده − ارزش اسقاط) ÷ عمر مفید
- استهلاک کسری از سال = استهلاک سالانه × ماههای استفاده ÷ ۱۲
تعریفها
- دوره مالی: تقسیم عمر واحد اقتصادی به دورههای مساوی؛ یک فرض است، نه اصل.
- مبنای تعهدی: درآمد هنگام تحقق و هزینه هنگام وقوع ثبت میشود، نه هنگام جابهجایی وجه.
- اصل تحقق درآمد: درآمد با ارائه خدمت شناسایی میشود، وجهش دریافت شده باشد یا نه.
دامهای تستی
- روش ثبت اولیه: مبلغ ثبت اصلاحی به حساب ثبت اولیه بستگی دارد: در روش هزینه یا درآمد، بخش منقضینشده جابهجا میشود، نه بخش منقضیشده. ص ۷۱
- شمار ماهها: ماهها از ماه شروع تا اسفند با هم شمرده میشوند؛ از اول مهر تا ۲۹ اسفند شش ماه است. ص ۷۱
از برگه فصل چهارم، ۵ فرمول از ۱۰، ۳ تعریف از ۸ و ۲ دام از ۶ را دیدید؛ همه ۱۶ برگه در فایل اصلی است.
این درس در کدام آزمونها به کار شما میآید؟
اصول حسابداری درس تخصصی بیشتر شغلهای مالی است. این فایل همان یک درس است و برای هر کدام از این آزمونها به کار میآید؛ صفحه آخر فایل هم «نقشه آزمون» است، با پیوند پکیجهای شغلی و درسهای همخانواده:
- پکیج حسابدار دستگاههای اجرایی: این درس همراه بقیه درسهای تخصصی همان شغل
- پکیج بانکدار گروه مالی: این درس همراه بقیه درسهای تخصصی همان شغل
- پکیج کارشناس امور مالی وزارت بهداشت: این درس همراه بقیه درسهای تخصصی همان شغل
- پکیج کارشناس خرید: این درس همراه بقیه درسهای تخصصی همان شغل
- پکیج کارشناس برنامه و بودجه: این درس همراه بقیه درسهای تخصصی همان شغل
- پکیج مأمور تشخیص مالیات: این درس همراه بقیه درسهای تخصصی همان شغل
شغل شما در این فهرست نیست؟ اگر «اصول حسابداری» در مواد آزمونتان آمده، همین فایل به کارتان میآید. سهم درس را از دفترچه آزمون خودتان ببینید.
پیش از خرید، بخشهای فایل را ببینید: نمونه رایگان ۹ صفحهای را دانلود کنید.
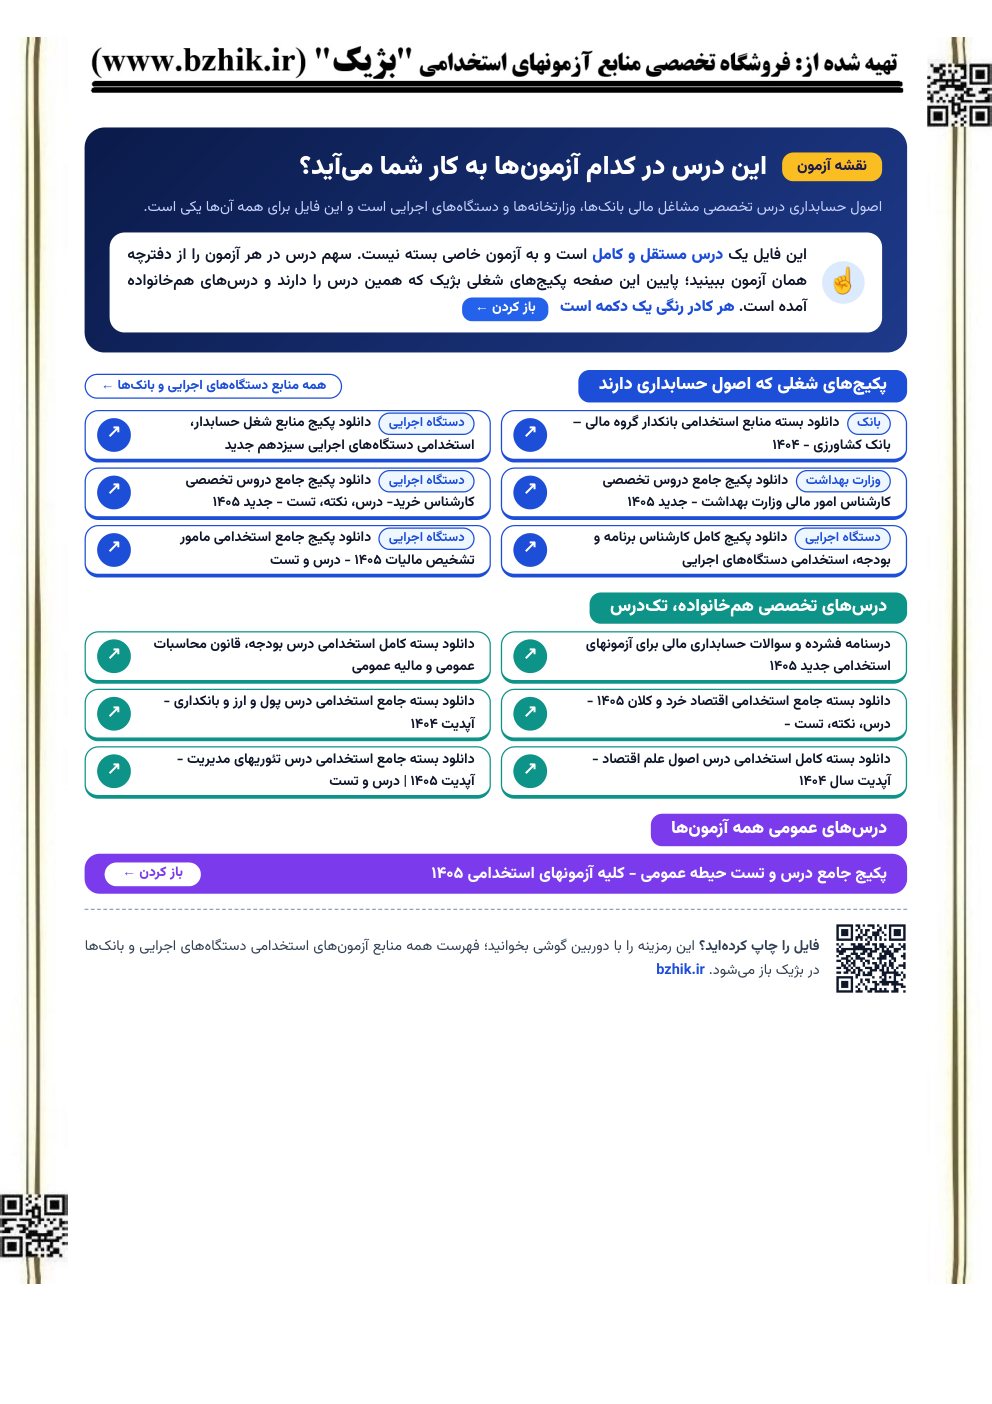
صفحه آخر فایل: نقشه آزمون
مشخصات دقیق بسته دانلودی اصول حسابداری
نام محصول
دانلود جزوه و تست اصول حسابداری استخدامی: درسنامه فشرده، برگه جمعبندی، تست هر فصل و سه آزمون جامع در یک فایل pdf
برای کدام آزمون
هر آزمون استخدامی که «اصول حسابداری» در مواد آن است؛ آزمون بانکها، وزارتخانهها و دستگاههای اجرایی. سهم درس را از دفترچه آزمون خودتان ببینید.
مخاطب هدف
داوطلب شغلهایی مثل حسابدار، بانکدار، کارشناس امور مالی، کارشناس خرید، کارشناس برنامه و بودجه و مأمور تشخیص مالیات در آزمون استخدامی ۱۴۰۵
درسنامه
۱۶ فصل و ۱۱۲ مبحث، هر مبحث با برچسب اولویت: ۵۶ ضروری، ۵۰ مهم و ۶ تکمیلی
سرفصل
اصول حسابداری ۱ و ۲ و مبحثهای پرسؤال اصول ۳: دریافتنیها، موجودی کالا، داراییهای ثابت، حسابداری شعب، فروش اقساطی و امانی
کادرها
۱۰۸ کادر «فرمول یا قاعده»، ۹۹ مثال حلشده با «الگوی حل»، ۸۰ جدول ثبت روزنامه، ۱۳۲ جدول مقایسه و ۱۱۱ نکته
برگه جمعبندی
۱۶ برگه یکصفحهای، یکی پایان هر فصل: روی هم ۱۵۵ فرمول، ۱۲۸ تعریف و ۹۶ دام تستی با نشانی صفحه درسنامه
جمع تستها
۱٬۱۱۹ تست = ۱٬۰۵۹ تست پایان فصل + ۶۰ سؤال آزمون جامع
نوع تستها
از تستهای فصلها ۶۰۱ تست عددی و ۴۵۸ تست مفهومی است؛ مبالغ به میلیون ریال
نوع پاسخنامه
کلید پاسخ تشریحی برای تکتک تستها، با نشانی صفحه درسنامه پای هر پاسخ
آزمونهای جامع
۳ آزمون ۲۰ سؤالی از همه ۱۶ فصل، با پاسخبرگ، محاسبه درصد و جدول تحلیل فصل به فصل
برنامه مطالعه
برنامه ۷ و ۳۰ روزه در آغاز فایل؛ نوار «اینجایید» بالای صفحهها و پیوندهای داخلی کلیکپذیر میان درسنامه، تست و پاسخ
صفحهها به تفکیک
درسنامه فشرده۱۳۱ صفحه
برگه جمعبندی پایان فصلها۱۶ صفحه
تست پایان فصل۱۲۶ صفحه
کلید و پاسخ تشریحی تستها۷۶ صفحه
مرور سریع۶ صفحه
آزمونهای جامع با پاسخنامه۱۸ صفحه
فهرست، شناسنامه و برنامه مطالعه۳ صفحه
جلد و نقشه آزمون۲ صفحه
جمع کل صفحههای فایل pdf:۳۷۸ صفحه
نوع فایل
فایل PDF در قطع A4، نسخه کمحجم برای خریدار (حدود ۶٫۴ مگابایت)؛ هم برای چاپ مناسب است هم برای خواندن روی گوشی
آپدیت محصول
آخرین ویرایش: مهر ۱۴۰۵ · هر ویرایش بعدی برای خریداران رایگان است (راهنمای دریافت رایگان آپدیت)
پاسخ تشریحی برای ۱٬۱۱۹ تست از ۱٬۱۱۹ تست فایل اصول حسابداری ۱۰۰٪
تا آزمون چند روز مانده؟ برنامه خواندن اصول حسابداری را همینجا بسازید
شمار روزهای مانده را بنویسید. برنامه از روی شمار فصلها، تستها و آزمونهای جامع همین فایل ساخته میشود؛ اگر وقت کم باشد، فقط مبحثهای ضروری را پیشنهاد میکند.
- با ۱۶ فصل، ۱٬۰۵۹ تست پایان فصل و ۳ آزمون جامع، برنامه شما اینجا نوشته میشود.
نمونه صفحههای فایل PDF اصول حسابداری
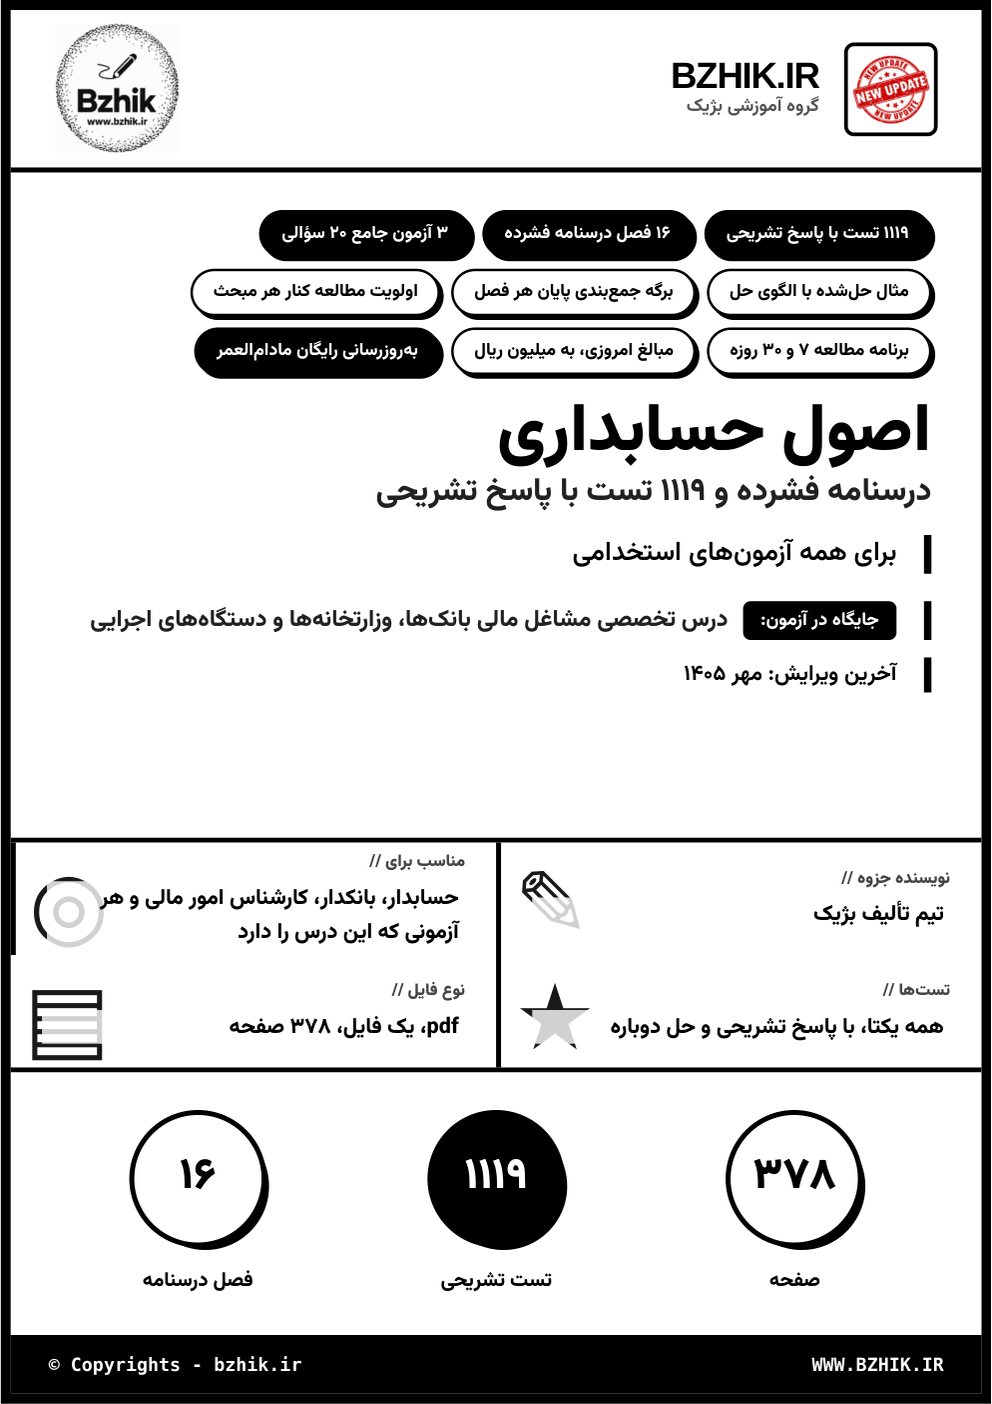
جلد فایل
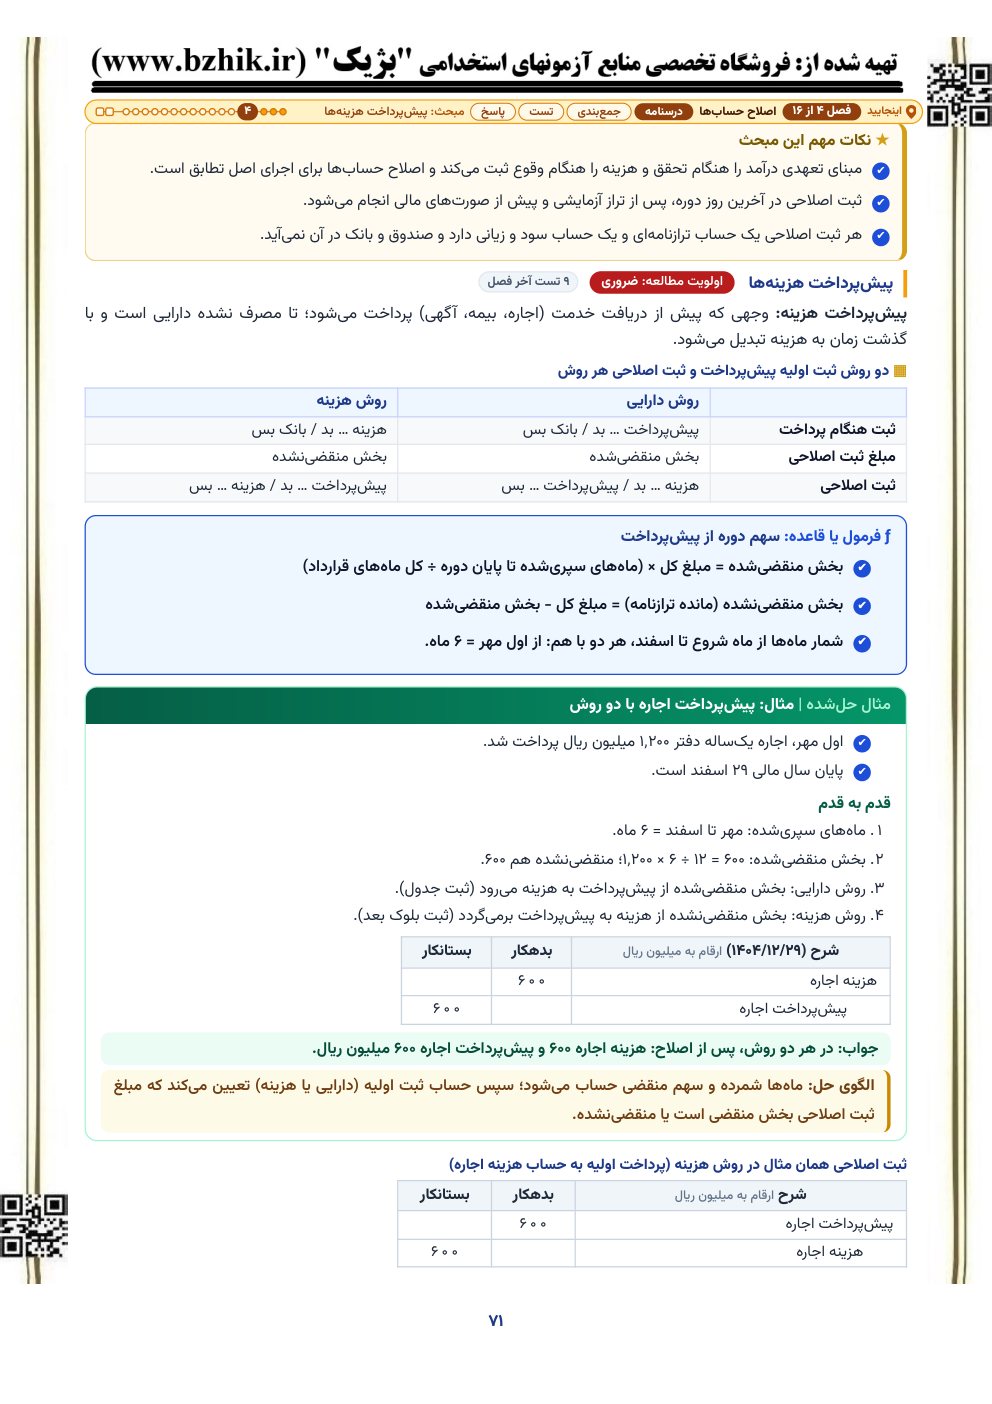
درسنامه: قاعده و مثال حلشده
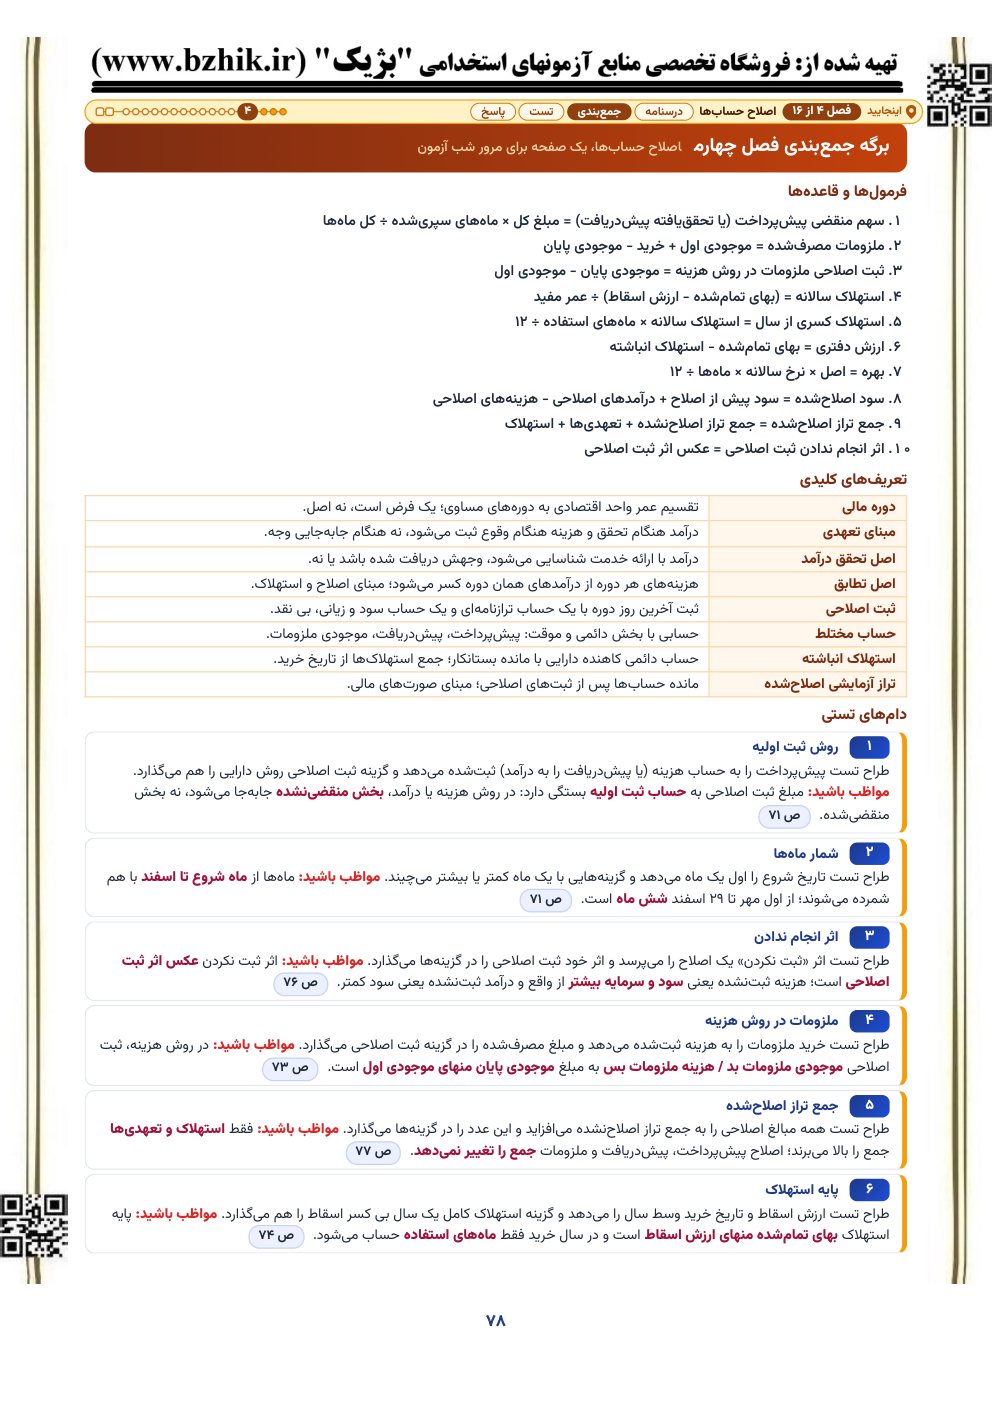
برگه جمعبندی فصل
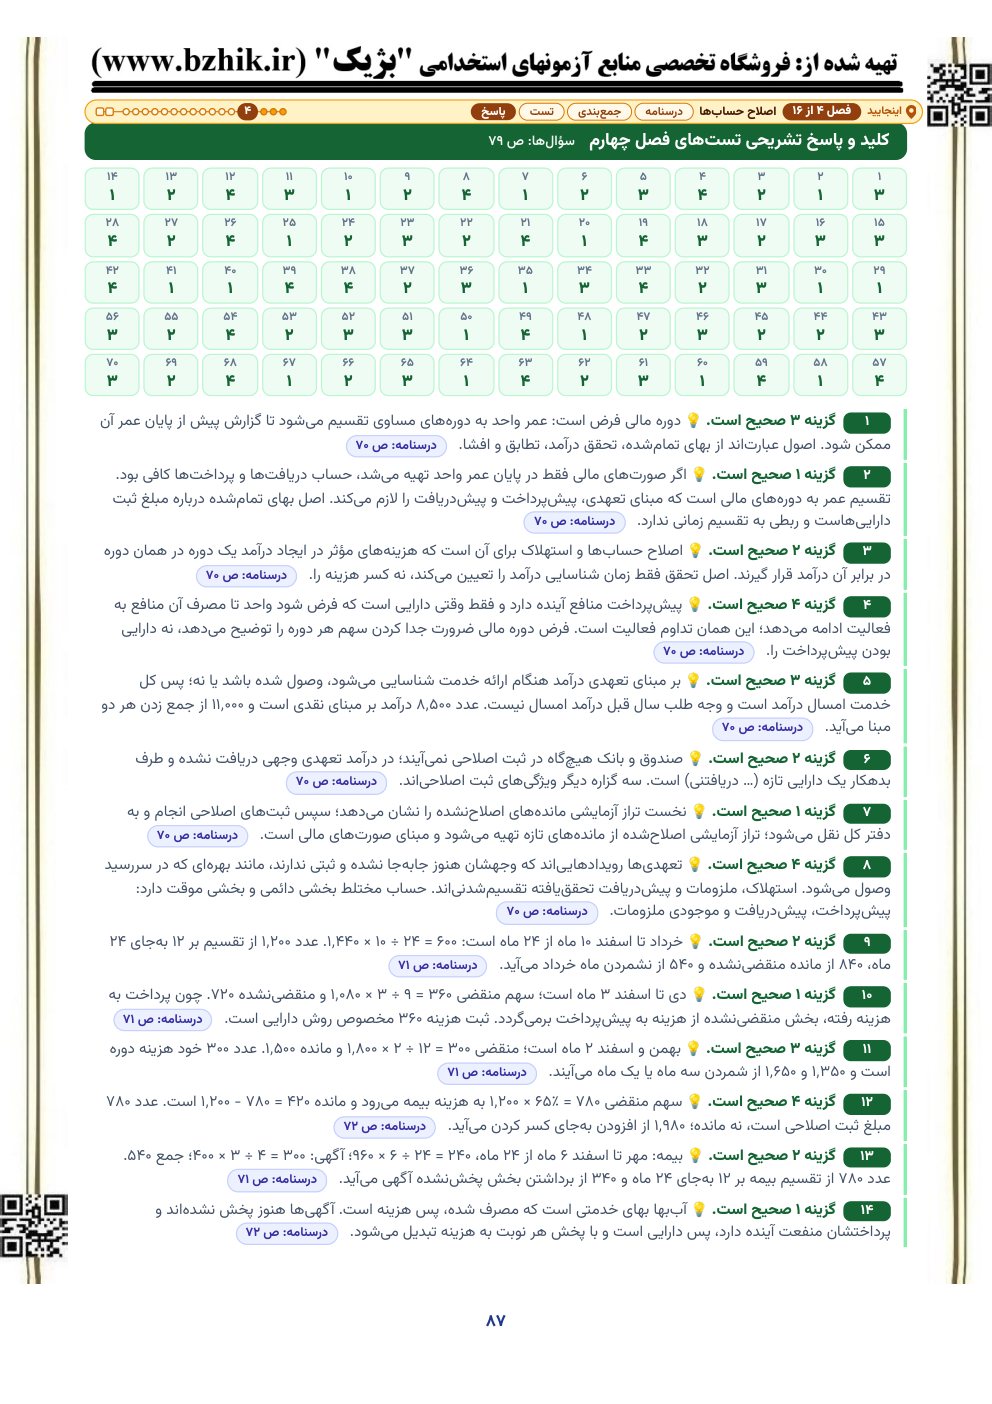
کلید و پاسخ تشریحی
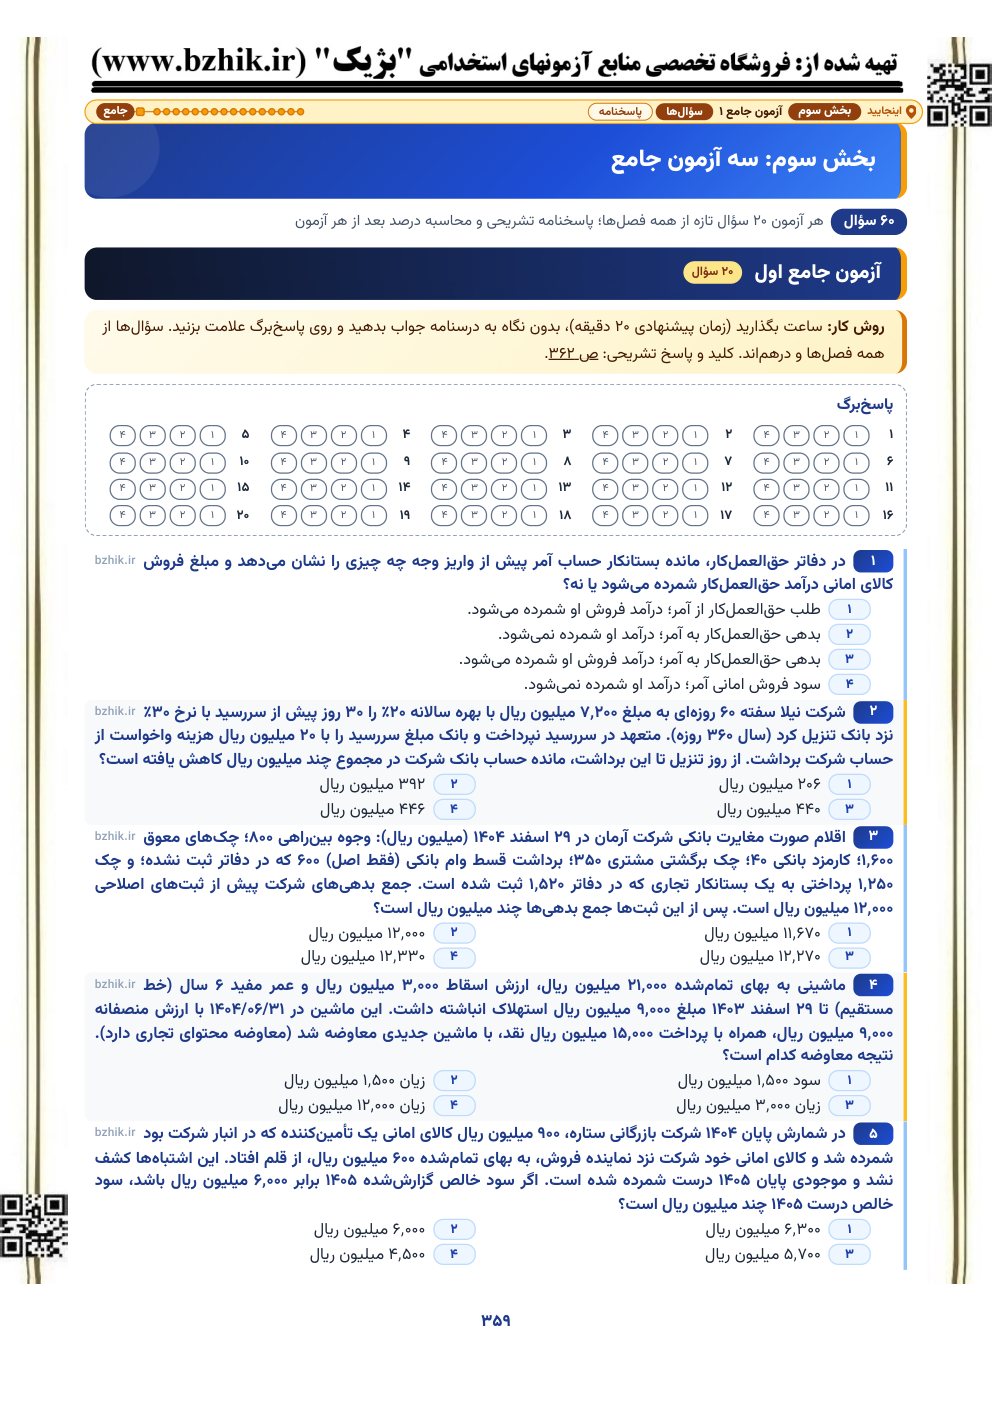
آزمون جامع و پاسخبرگ
نقشه آزمون
سوالات استخدامی اصول حسابداری با جواب تشریحی: ۱٬۰۵۹ تست فصل به فصل
- ۱٬۰۵۹ تست پایان فصل در ۱۶ فصل؛ ۶۰۱ تست عددی و ۴۵۸ تست مفهومی.
- تستها تألیفی بژیکاند: ۵۱۲ تست از بانک تستهای بژیک بازنویسی و تکمیل شده و ۵۴۷ تست تازه نوشته شده است.
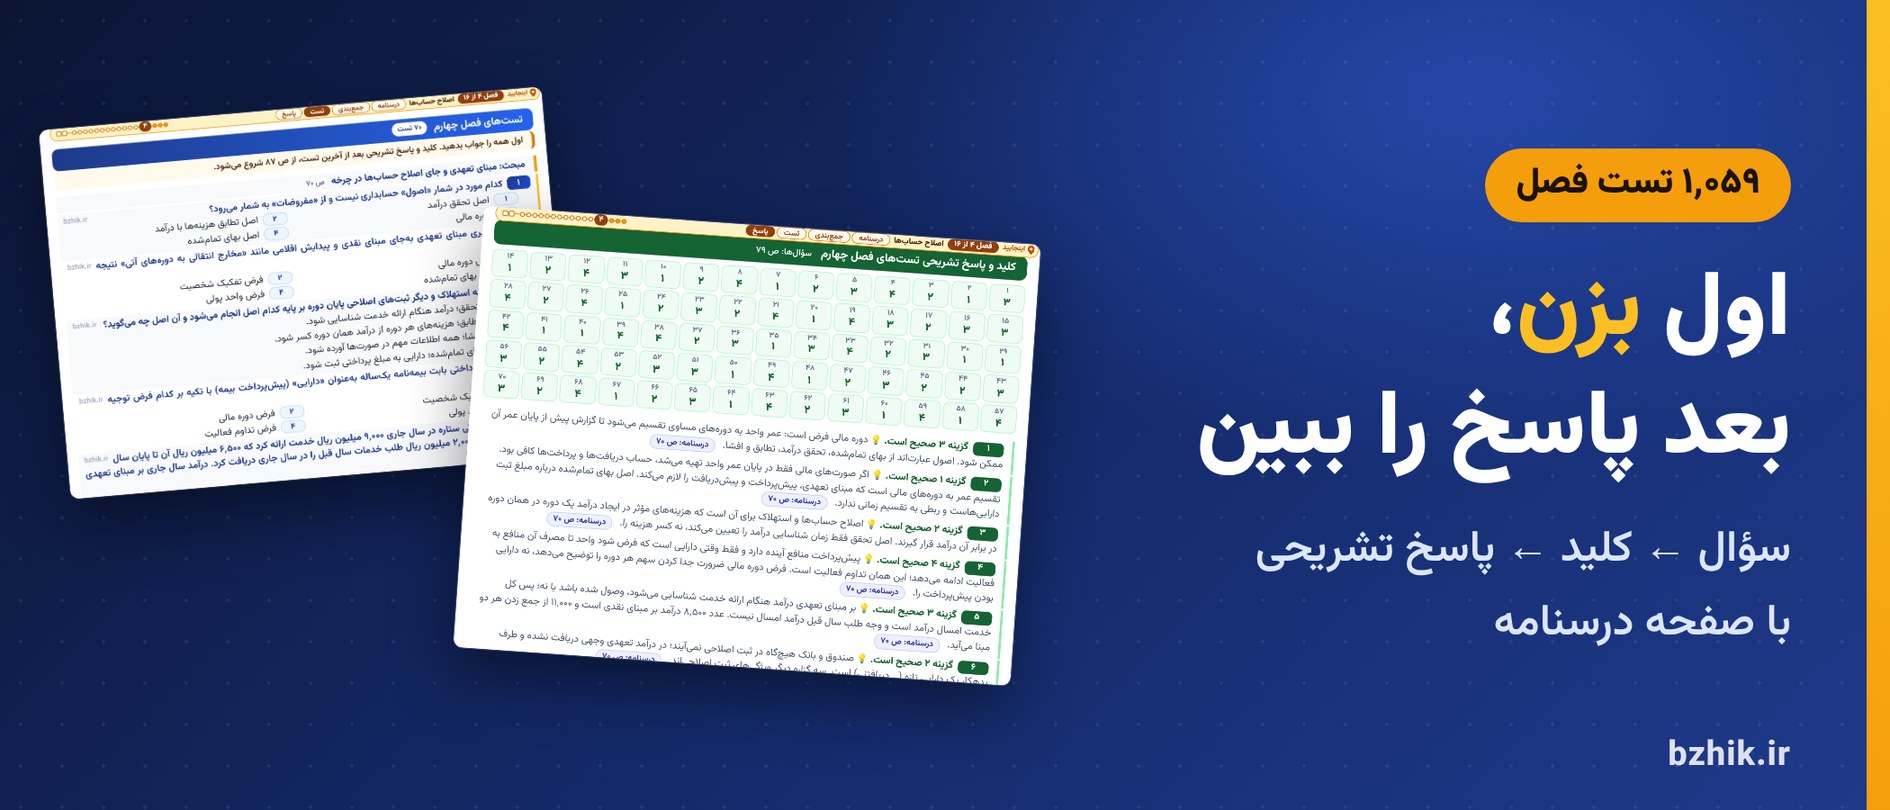
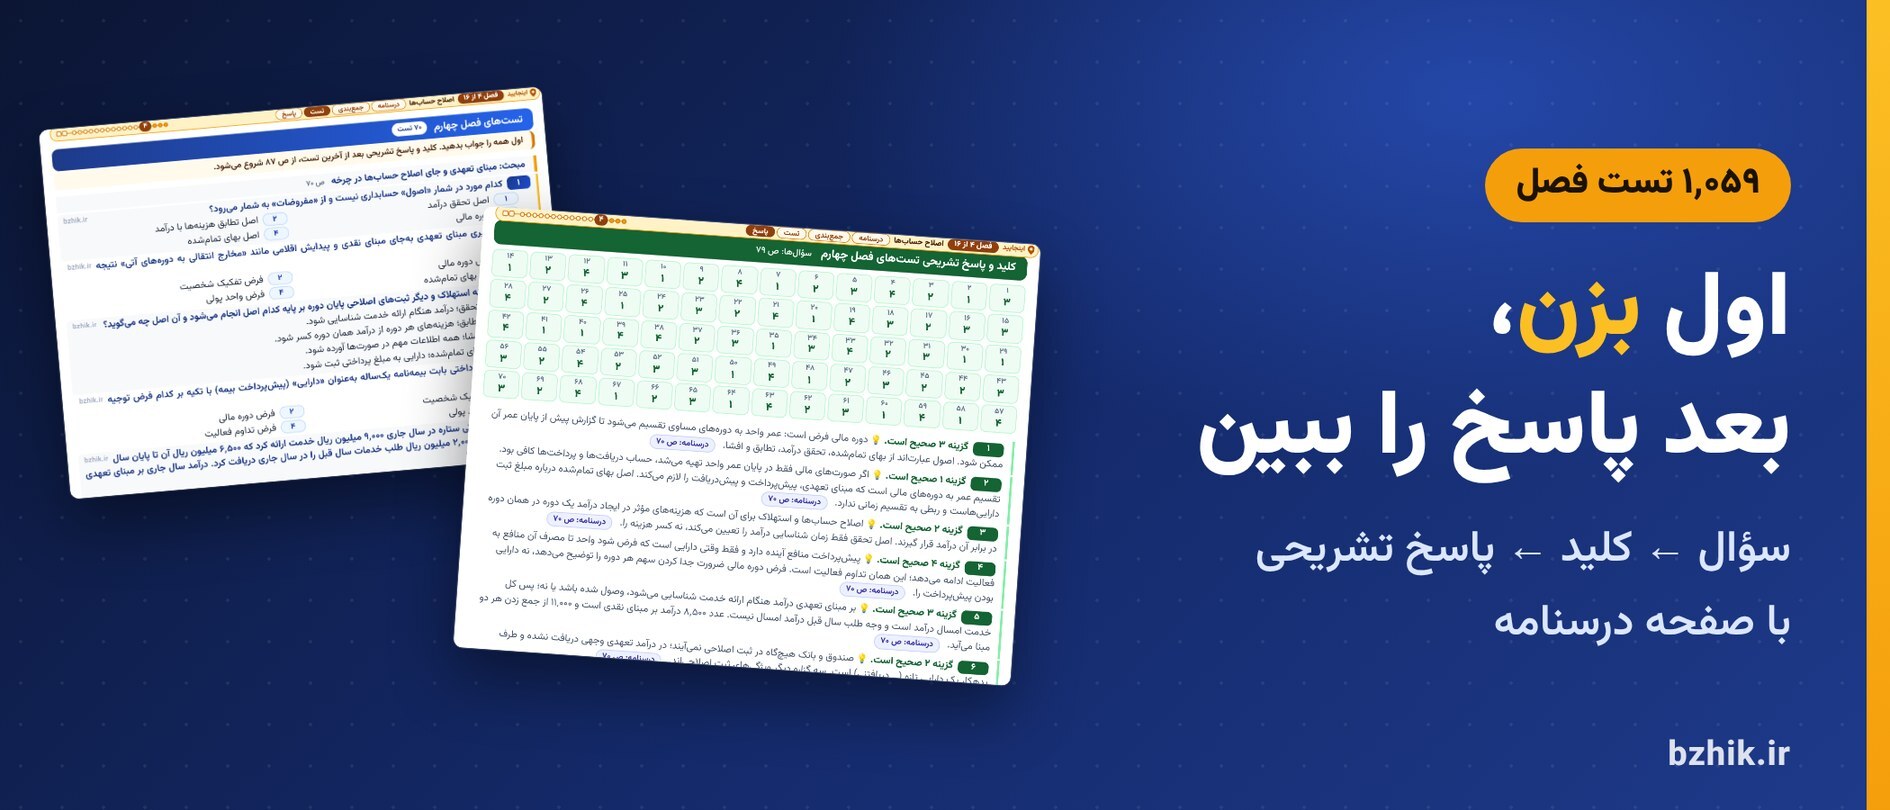
- تستهای هر فصل مبحث به مبحث دسته شدهاند و سر هر دسته نام مبحث و صفحه درسنامهاش آمده است؛ بعد از تستها جدول کلید میآید و بعد پاسخ تشریحی، با نشانی صفحه درسنامه پای هر پاسخ.
پیشنمایش رایگان: دانلود تستهای فصل اصلاح حسابها با پاسخ تشریحی (PDF)
تستهای فصل چهارم را با جدول کلید و بخشی از پاسخ تشریحی (۹ صفحه) بیهزینه بگیرید و پیش از خرید، سطح تستها را خودتان بسنجید.
⚡️ دانلود رایگان تست اصلاح حسابها با پاسخ⚡️ بخشی از متن واقعی تستهای اصول حسابداری
مبحث: مبنای تعهدی و جای اصلاح حسابها در چرخه
سؤال ۱: کدام مورد در شمار «اصول» حسابداری نیست و از «مفروضات» به شمار میرود؟
۱) اصل تحقق درآمد
۲) اصل تطابق هزینهها با درآمد
۳) دوره مالی
۴) اصل بهای تمامشده
گزینه ۳ صحیح است: دوره مالی.
دوره مالی فرض است: عمر واحد به دورههای مساوی تقسیم میشود تا گزارش پیش از پایان عمر آن ممکن شود. اصول عبارتاند از بهای تمامشده، تحقق درآمد، تطابق و افشا. درسنامه: ص ۷۰
مبحث: مبنای تعهدی و جای اصلاح حسابها در چرخه
سؤال ۵: مؤسسه خدماتی ستاره در سال جاری ۹٬۰۰۰ میلیون ریال خدمت ارائه کرد که ۶٬۵۰۰ میلیون ریال آن تا پایان سال وصول شد. همچنین ۲٬۰۰۰ میلیون ریال طلب خدمات سال قبل را در سال جاری دریافت کرد. درآمد سال جاری بر مبنای تعهدی چند میلیون ریال است؟
۱) ۶٬۵۰۰ میلیون ریال
۲) ۸٬۵۰۰ میلیون ریال
۳) ۹٬۰۰۰ میلیون ریال
۴) ۱۱٬۰۰۰ میلیون ریال
گزینه ۳ صحیح است: ۹٬۰۰۰ میلیون ریال.
بر مبنای تعهدی درآمد هنگام ارائه خدمت شناسایی میشود، وصول شده باشد یا نه؛ پس کل خدمت امسال درآمد است و وجه طلب سال قبل درآمد امسال نیست. عدد ۸٬۵۰۰ درآمد بر مبنای نقدی است و ۱۱٬۰۰۰ از جمع زدن هر دو مبنا میآید. درسنامه: ص ۷۰
اولی تست مفهومی است و دومی عددی، هر دو از فصل «اصلاح حسابها» و از ۱٬۰۵۹ تست پایان فصل. بقیه تستها، هر کدام با کلید و پاسخ تشریحی، داخل فایل اصلی است.
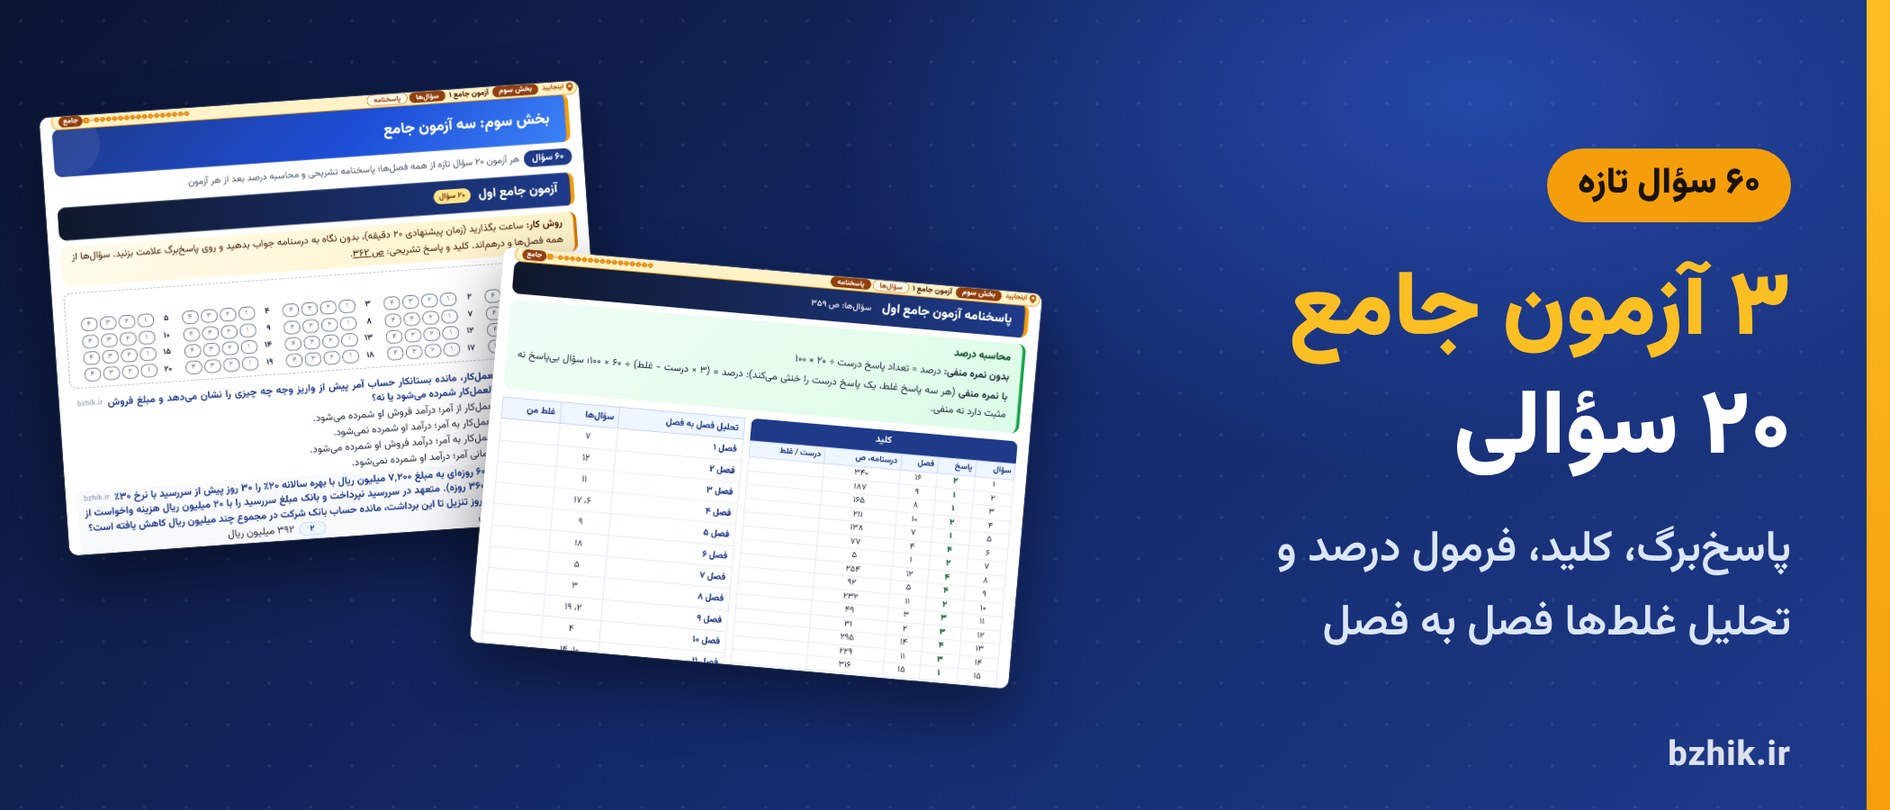
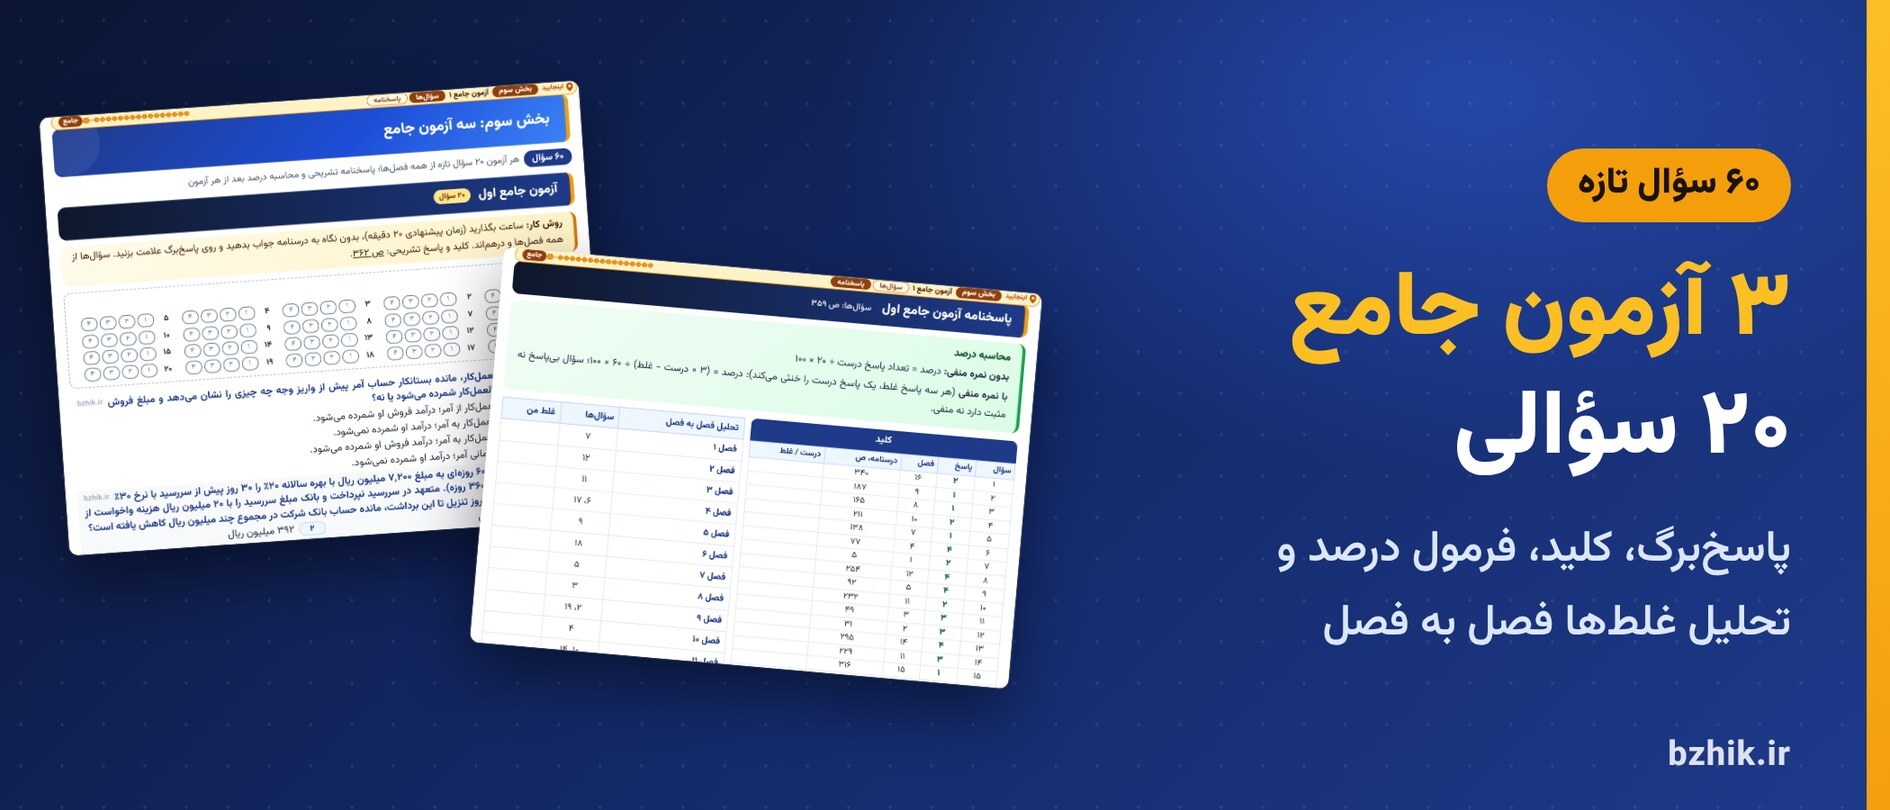
۳ آزمون جامع ۲۰ سوالی اصول حسابداری با پاسخبرگ و محاسبه درصد
- ۶۰ سؤال تازه در ۳ آزمون ۲۰ سؤالی؛ هیچکدام در تستهای فصلها تکرار نشده است.
- هر آزمون از هر ۱۶ فصل سؤال دارد، درهم و بیترتیب فصل؛ ۴۰ سؤال از ۶۰ سؤال عددی است.
- هر آزمون پاسخبرگ جدا دارد؛ بعد از آن کلید با صفحه درسنامه، پاسخ تشریحی و جدول محاسبه درصد، هم با نمره منفی و هم بدون آن، و جدولی که غلطها را فصل به فصل میشمارد.
- کاربرد عملی: آزمون اول نمونه رایگان را با ساعت بزنید و فصلهایی را که در آنها غلط داشتید، دوباره مرور کنید.
پیشنمایش رایگان: دانلود آزمون جامع اول اصول حسابداری با پاسخنامه (PDF)
آزمون جامع اول را با پاسخبرگ و بخشی از پاسخنامه تشریحیاش (۴ صفحه) رایگان دانلود کنید و درصدتان را بسنجید.
⚡️ دانلود رایگان آزمون جامع اول⚡️ بخشی از متن واقعی آزمون جامع اصول حسابداری
سؤال ۲: شرکت نیلا سفته ۶۰ روزهای به مبلغ ۷٬۲۰۰ میلیون ریال با بهره سالانه ۲۰٪ را ۳۰ روز پیش از سررسید با نرخ ۳۰٪ نزد بانک تنزیل کرد (سال ۳۶۰ روزه). متعهد در سررسید نپرداخت و بانک مبلغ سررسید را با ۲۰ میلیون ریال هزینه واخواست از حساب شرکت برداشت. از روز تنزیل تا این برداشت، مانده حساب بانک شرکت در مجموع چند میلیون ریال کاهش یافته است؟
۱) ۲۰۶ میلیون ریال
۲) ۳۹۲ میلیون ریال
۳) ۴۴۰ میلیون ریال
۴) ۴۴۶ میلیون ریال
گزینه ۱ صحیح است: ۲۰۶ میلیون ریال.
مبلغ سررسید ۷٬۲۰۰ + ۷٬۲۰۰ × ۲۰٪ × ۶۰ ÷ ۳۶۰ = ۷٬۴۴۰؛ تنزیل ۷٬۴۴۰ × ۳۰٪ × ۳۰ ÷ ۳۶۰ = ۱۸۶ و وجه دریافتی ۷٬۲۵۴؛ در نکول بانک ۷٬۴۴۰ + ۲۰ = ۷٬۴۶۰ برمیدارد ← ۷٬۴۶۰ − ۷٬۲۵۴. عدد ۳۹۲ تنزیل را برای کل ۶۰ روز گرفته و ۴۴۰ و ۴۴۶ وجه تنزیل را از مبلغ اسمی حساب کردهاند. درسنامه: ص ۱۸۷
سؤال ۱: در دفاتر حقالعملکار، مانده بستانکار حساب آمر پیش از واریز وجه چه چیزی را نشان میدهد و مبلغ فروش کالای امانی درآمد حقالعملکار شمرده میشود یا نه؟
۱) طلب حقالعملکار از آمر؛ درآمد فروش او شمرده میشود.
۲) بدهی حقالعملکار به آمر؛ درآمد او شمرده نمیشود.
۳) بدهی حقالعملکار به آمر؛ درآمد فروش او شمرده میشود.
۴) سود فروش امانی آمر؛ درآمد او شمرده نمیشود.
گزینه ۲ صحیح است: بدهی حقالعملکار به آمر؛ درآمد او شمرده نمیشود.
حساب آمر با فروش بستانکار و با هزینهها، حقالعمل و واریز وجه بدهکار میشود؛ پس مانده بستانکار آن مبلغی است که هنوز به آمر پرداخت نشده و با واریز صفر میشود. فروش متعلق به آمر است و درآمد حقالعملکار فقط حقالعمل و حقالتضمین است. درسنامه: ص ۳۴۰
سؤال ۲ و ۱ آزمون اول را دیدید؛ پاسخنامه تشریحی هر ۳ آزمون داخل فایل اصلی است.
مسیر پیشنهادی خواندن فایل اصول حسابداری
۱
برنامه
برنامه ۷ یا ۳۰ روزه آغاز فایل را بردارید یا با شمار روزهای مانده، برنامه همین صفحه را بسازید
←
۲
مبحثهای ضروری
در هر فصل اول مبحثهای «ضروری» را بخوانید، بعد «مهم»؛ تکمیلیها اگر وقت ماند
←
۳
مثال حلشده
هر مثال را یک بار بینگاه حل کنید و الگوی حلش را کنار تستها به کار ببرید
←
۴
تست و پاسخ
تستهای فصل را بزنید و برای هر غلط، صفحه درسنامهای را که پای پاسخ نوشته شده دوباره بخوانید
←
۵
آزمون جامع و برگهها
سه آزمون را با ساعت بزنید و روز آخر فقط برگههای جمعبندی و مرور سریع را ورق بزنید
پرسشهای پرتکرار درباره جزوه و تست اصول حسابداری استخدامی
اصول حسابداری در کدام آزمونهای استخدامی میآید و این فایل برای کدام شغلهاست؟
اصول حسابداری درس تخصصی بیشتر شغلهای مالی در آزمون بانکها، وزارتخانهها و دستگاههای اجرایی است، مثل حسابدار، بانکدار، کارشناس امور مالی، کارشناس خرید، کارشناس برنامه و بودجه و مأمور تشخیص مالیات. این فایل یک درس مستقل است و به آزمون خاصی بسته نیست. سهم درس در هر آزمون فرق میکند؛ آن را از دفترچه آزمون خودتان ببینید.
این جزوه فقط اصول حسابداری ۱ و ۲ را دارد یا مبحثهای اصول ۳ هم هست؟
هر دو. ۱۶ فصل درسنامه سرفصل اصول حسابداری ۱ و ۲ را دارد، از مفاهیم پایه و معادله حسابداری تا شرکتهای تضامنی و سهامی و اوراق قرضه، و مبحثهای پرسؤال اصول ۳ را هم: دریافتنیها، موجودی کالا، داراییهای ثابت، حسابداری شعب، فروش اقساطی و امانی. فهرست ۱۱۲ مبحث همین صفحه، در بخش سرفصل آمده است.
تستهای این فایل از کجا آمدهاند؟
تستها تألیفی بژیکاند. ۵۱۲ تست از بانک تستهای بژیک بازنویسی و تکمیل شده و ۵۴۷ تست تازه نوشته شده است. پای هر پاسخ تشریحی نشانی صفحه درسنامه آمده است.
چرا مبالغ تستها و مثالها به میلیون ریال است؟
چون عددهای کتابهای قدیمی، مثل اجاره سالانهای که امروز خرج یک روز هم نیست، دیگر معنایی ندارند. در این فایل مبالغ به میلیون ریال و در اندازه امروز است و عددها گرد ماندهاند تا حساب سر جلسه طول نکشد. ۶۶۲ تست و سؤال آزمون جامع مبلغ به میلیون ریال دارند.
تا آزمون وقت کمی مانده؛ از کجای فایل شروع کنم؟
از مبحثهای «ضروری». کنار هر مبحث برچسب اولویت آمده است: ۵۶ مبحث ضروری، ۵۰ مهم و ۶ تکمیلی. تستهای مبحثهای ضروری ۶۳۶ تست است. آغاز فایل برنامه ۷ روزه دارد و در همین صفحه هم با نوشتن شمار روزهای مانده، برنامه روز به روز ساخته میشود.
برگه جمعبندی پایان هر فصل چه چیزهایی دارد؟
هر فصل یک برگه یکصفحهای دارد با فرمولها و قاعدهها، تعریفها و دامهای تستی همان فصل؛ روی هم ۱۵۵ فرمول، ۱۲۸ تعریف و ۹۶ دام تستی، هر دام با نشانی صفحه درسنامه. بخش مرور سریع آخر فایل هم فرمولهای همه فصلها را پشت سر هم آورده است.
آزمونهای جامع این فایل چطورند؟
۳ آزمون ۲۰ سؤالی با ۶۰ سؤال تازه که در تستهای فصلها تکرار نشدهاند. هر آزمون از هر ۱۶ فصل سؤال دارد و پاسخبرگ، کلید با صفحه درسنامه، پاسخ تشریحی، فرمول درصد با نمره منفی و بدون آن، و جدول تحلیل غلطها فصل به فصل دارد.
اصول حسابداری بانکدار گروه مالی هم همین درس است؟
بله، سرفصل اصول حسابداری در آزمون بانکها همین است و این فایل برای آن هم به کار میآید. اگر برای بانکدار گروه مالی میخوانید، پکیج همان شغل این درس را همراه درسهای تخصصی دیگرش دارد؛ پیوندش در بخش «این درس در کدام آزمونها به کار شما میآید؟» آمده است.
پیش از خرید، از فایل اصول حسابداری چه نمونههایی رایگان است؟
پنج فایل pdf، همه بریده از خود فایل: یک برش ۹ صفحهای از همه بخشها، درسنامه فصل اصلاح حسابها با برگه جمعبندیاش (۹ صفحه)، تستهای همین فصل با کلید و پاسخ (۹ صفحه)، فهرست و برنامه مطالعه و مرور سریع (۵ صفحه) و آزمون جامع اول با پاسخنامه (۴ صفحه).
فایل بعد از پرداخت از کجا دانلود میشود و حجمش چقدر است؟
لینک دانلود بلافاصله بعد از پرداخت نمایش داده میشود و فایل در حساب کاربریتان در بژیک میماند. فایل PDF در قطع A4 است و نسخه کمحجم آن حدود ۶٫۴ مگابایت است؛ فهرست، نوار «اینجایید» و نشانی صفحهها کلیکپذیرند و چاپ هم مشکلی ندارد.
سرفصل اصول حسابداری ۱ و ۲ ویژه آزمون استخدامی بانکها و دستگاههای اجرایی: ۱۱۲ مبحث
مبحثهای هر ۱۶ فصل؛ برای دیدن همه، کادر پایین را بکشید.
فصل اول: مفاهیم پایه و اصول حسابداری
- حسابداری، رویداد مالی و استفادهکنندگان
- شاخههای حسابداری
- انواع واحدهای اقتصادی
- فرضهای بنیادی حسابداری
- اصول اساسی حسابداری
- میثاقها و محدودیتهای حسابداری
- ویژگیهای کیفی، مرجع تدوین استانداردها و چرخه حسابداری
فصل دوم: معادله حسابداری، تجزیه و تحلیل معاملات و صورتهای مالی
- عناصر معادله حسابداری
- رویداد مالی و اثر رویدادهای ترازنامهای
- درآمد، هزینه، برداشت و سرمایهگذاری مجدد
- صورتهای مالی و ارتباط آنها
- محاسبه سود، سرمایه و برداشت از تغییر داراییها و بدهیها
فصل سوم: حساب، دفاتر روزنامه و کل، تراز آزمایشی و اشتباهات
- حساب، قاعده بدهکار و بستانکار و مانده عادی
- اسناد مثبته، سند حسابداری و دفتر روزنامه
- دفتر کل، دفتر معین، کدینگ و نقل از روزنامه به کل
- تراز آزمایشی دوستونی و چهارستونی
- اشتباههایی که توازن تراز را به هم میزنند یا نمیزنند
- کشف اشتباه و اثر آن بر جمع ستونهای تراز
- اصلاح اشتباه و اثر آن بر صورتهای مالی
فصل چهارم: اصلاح حسابها
- مبنای تعهدی و جای اصلاح حسابها در چرخه
- پیشپرداخت هزینهها
- پیشدریافت درآمدها
- ملزومات
- استهلاک داراییهای ثابت (روش خط مستقیم)
- هزینهها و درآمدهای تعهدی
- اثر ثبتهای اصلاحی، سود اصلاحشده و تراز آزمایشی اصلاحشده
فصل پنجم: کاربرگ، بستن حسابها و چرخه حسابداری
- حسابهای دائمی و موقت
- کاربرگ دهستونی
- بستن حسابهای موقت
- تراز آزمایشی اختتامی، بستن حسابهای دائمی و تراز افتتاحی
- ثبتهای معکوس
- مراحل چرخه حسابداری
- ترازنامه طبقهبندیشده، سرمایه در گردش و نسبت جاری
فصل ششم: عملیات مؤسسات بازرگانی
- مؤسسه بازرگانی و حسابهای خرید و فروش کالا
- برگشت از خرید و فروش و انواع تخفیف
- تخفیف نقدی و شرط نسیه (روش ناخالص)
- هزینه حمل و شرط تحویل
- فروش خالص، خرید خالص، بهای تمامشده کالای فروشرفته و سود ناخالص
- صورت سود و زیان چندمرحلهای
- سیستم ادواری و سیستم دائمی موجودی کالا
فصل هفتم: موجودی کالا
- شمارش موجودی و مالکیت کالا
- اثر اشتباه در موجودی کالا
- روشهای ارزیابی موجودی کالا
- مقایسه روشها هنگام افزایش قیمتها
- اقل بهای تمامشده و خالص ارزش فروش
- برآورد موجودی: روش سود ناخالص و روش خردهفروشی
- گردش موجودی کالا
فصل هشتم: کنترل داخلی و وجوه نقد
- سیستم و سیستم حسابداری
- کنترل داخلی
- وجه نقد و کنترل دریافتها و پرداختها
- صندوق و کسر و فزونی صندوق
- تنخواهگردان
- صورت مغایرت بانکی
- ثبتهای اصلاحی پس از مغایرت و گزارش مانده بانک
فصل نهم: حسابها و اسناد دریافتنی
- حسابهای دریافتنی و ارزش خالص بازیافتنی
- روش حذف مستقیم و روش ذخیره
- برآورد ذخیره مطالبات مشکوکالوصول
- حذف طلب سوختشده و برقراری مجدد
- اسناد دریافتنی: سفته، برات، سررسید و بهره
- تنزیل اسناد دریافتنی و بدهی احتمالی
- نکول، واخواست و حسابهای انتظامی
فصل دهم: داراییهای ثابت و استهلاک
- بهای تمامشده دارایی ثابت مشهود
- خرید یکجا، زمین و ساختمان، دارایی در جریان ساخت
- مخارج سرمایهای و مخارج جاری
- استهلاک، روش خط مستقیم و ارزش دفتری
- روشهای نزولی: مجموع سنوات، نزولی با نرخ ثابت، نزولی مضاعف
- روش ساعت کار و روش میزان تولید
- استهلاک کسری از سال و تجدید نظر در برآورد
- فروش، کنار گذاشتن و معاوضه دارایی ثابت
فصل یازدهم: بدهیهای جاری و حقوق و دستمزد
- بدهیهای جاری: تعریف و طبقهبندی
- اسناد پرداختنی و سود تضمینشده
- بدهیهای احتمالی
- سیستم حقوق و دستمزد: مدارک و کنترلها
- حقوق و مزایای ناخالص: اضافهکار و پاداش
- کسور حقوق و خالص قابل پرداخت
- ثبتهای حقوق و سهم کارفرما
فصل دوازدهم: شرکتهای تضامنی
- ویژگیهای شرکت تضامنی و شرکتنامه
- سرمایهگذاری شرکا و حسابهای شخصی شرکا
- روشهای تقسیم سود و زیان
- ورود شریک با خرید سهمالشرکه و نسبتهای جدید
- ورود شریک با سرمایهگذاری: پاداش، سرقفلی و تجدید ارزیابی
- خروج و فوت شریک
- انحلال و تصفیه شرکت تضامنی
فصل سیزدهم: شرکتهای سهامی
- ویژگیها، انواع، ارکان و تشکیل شرکت سهامی
- سهام و اصطلاحات سرمایه
- صدور سهام: نقد، پذیرهنویسی و غیرنقدی
- حقوق صاحبان سهام، سود انباشته و اندوختهها
- تقسیم سود میان سهام ممتاز و عادی
- سود نقدی، غیرنقدی، سهمی و تجزیه سهام
- تغییرات سرمایه و تبدیل یا بازخرید سهام ممتاز
- سهام خزانه
- ارزش دفتری هر سهم، سود هر سهم و انحلال
فصل چهاردهم: اوراق قرضه و سرمایهگذاریهای کوتاهمدت
- بدهیهای بلندمدت، وامها و حصه جاری
- اوراق قرضه: مفاهیم، انواع، صرف و کسر
- فروش بین دو تاریخ بهره و بهره تعهدی پایان سال
- استهلاک صرف و کسر، هزینه بهره و ارزش دفتری
- بازخرید اوراق قرضه، وجوه استهلاکی و ارائه در ترازنامه
- سرمایهگذاری کوتاهمدت در سهام: طبقهبندی، تحصیل، سود و فروش
- ارزیابی به اقل بهای تمامشده و خالص ارزش فروش
- سرمایهگذاری کوتاهمدت در اوراق قرضه
فصل پانزدهم: حسابداری شعب و نمایندگیها
- شعبه، نمایندگی و دوایر
- شعبه بیدفتر: ارسال کالا به بهای تمامشده
- روش بهای تمامشده بهاضافه درصد و روش قیمت فروش
- شعبه با دفاتر مستقل: جاری شعبه و جاری مرکز
- تطبیق حسابهای متقابل (اقلام در راه)
- صورتهای مالی تلفیقی و حذف اقلام متقابل
فصل شانزدهم: فروش اقساطی و فروش امانی
- فروش اقساطی و روشهای شناسایی سود
- درصد سود ناخالص و سود ناخالص تحققنیافته
- بهره اقساط و اعاده کالا
- فروش امانی: آمر و حقالعملکار
- ثبتها در دفاتر آمر: کالای امانی و کالای ارسالی
- دفاتر حقالعملکار و صورتحساب فروش امانی
سه معیار برای سنجیدن فایل اصول حسابداری پیش از خرید
درسنامه فشرده و تست تألیفی، با مبالغ امروزی و نشانی صفحه درسنامه پای هر پاسخ
اول، خلاصهنویسی با کیفیت: درسنامه را بژیک از نو و از همان اول فشرده نوشته است، با ۱۳۲ جدول، ۱۰۸ کادر قاعده و ۹۹ مثال حلشده. دوم، انطباق با سرفصل رسمی: فصلها همان سرفصل اصول حسابداری ۱ و ۲ است و مبحثهای پرسؤال اصول ۳ هم آمده؛ عدد صفحهها و تستها را همین صفحه به تفکیک نوشته است. سوم، بهروزرسانی رایگان مادامالعمر: هر ویرایش تازه این فایل برای خریدار رایگان است. پیش از خرید، ۵ نمونه رایگان از خود فایل را دانلود کنید و متن واقعی هر بخش را همینجا بخوانید.
۱٬۱۱۹ تست با کلید و پاسخ تشریحی
۱۶ فصل درسنامه با برگه جمعبندی
۵ نمونه pdf رایگان برای دانلود
اول نمونه رایگان را ببینید
۹ صفحه از خود فایل را رایگان دانلود کنید؛ اگر درسنامه و پاسخ تشریحیها به کارتان آمد، بعد سراغ نسخه کامل بروید.
⚡️ دانلود رایگان نمونه ۹ صفحهای⚡️ دریافت آنی نسخه PDF
⚡️ ویرایش مهر ۱۴۰۵
✅ بهروزرسانی رایگان برای خریداران
⚡️ پرداخت امن
درسهای همخانواده اصول حسابداری (بستههای جدا):
جزوه و تست بازاریابی استخدامی درسنامه و سوالات حسابداری مالی بودجه، قانون محاسبات و مالیه عمومی اقتصاد خرد و کلان دفترچه سوالات استخدامی دانش و علوم بانکی راهنمای اصول حسابداری ۱ (مقدم و شفیعزاده) ریاضیات و کاربرد آن در مدیریت۱ / ۶