

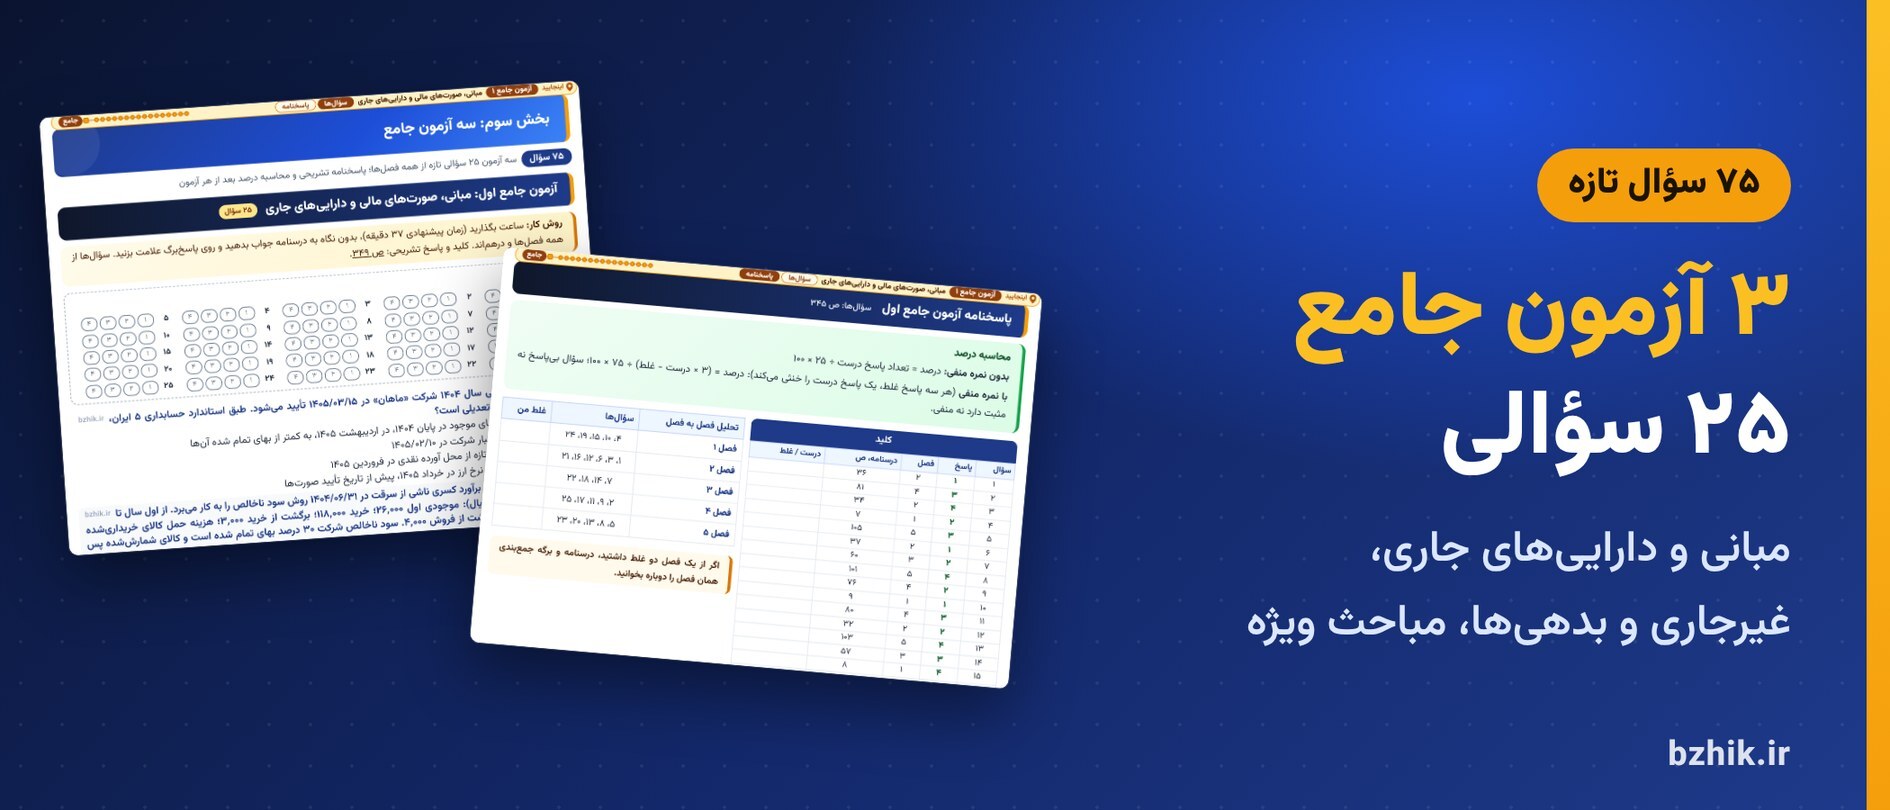


دانلود جزوه و تست حسابداری مالی استخدامی ۱۴۰۵ با نمونه رایگان pdf
۵۰۰,۰۰۰ تومان۳۵۰,۰۰۰ تومان
افزودن به سبد خرید
بسته آموزشی · حسابداری مالی، میانه و پیشرفته (مبانی و صورتهای مالی، داراییها و بدهیها، مباحث ویژه) · برای آزمونهای استخدامی
دانلود جزوه و سوالات استخدامی حسابداری مالی با جواب
درسنامه، جدول ثبت و تست در یک کتاب pdf | بژیک
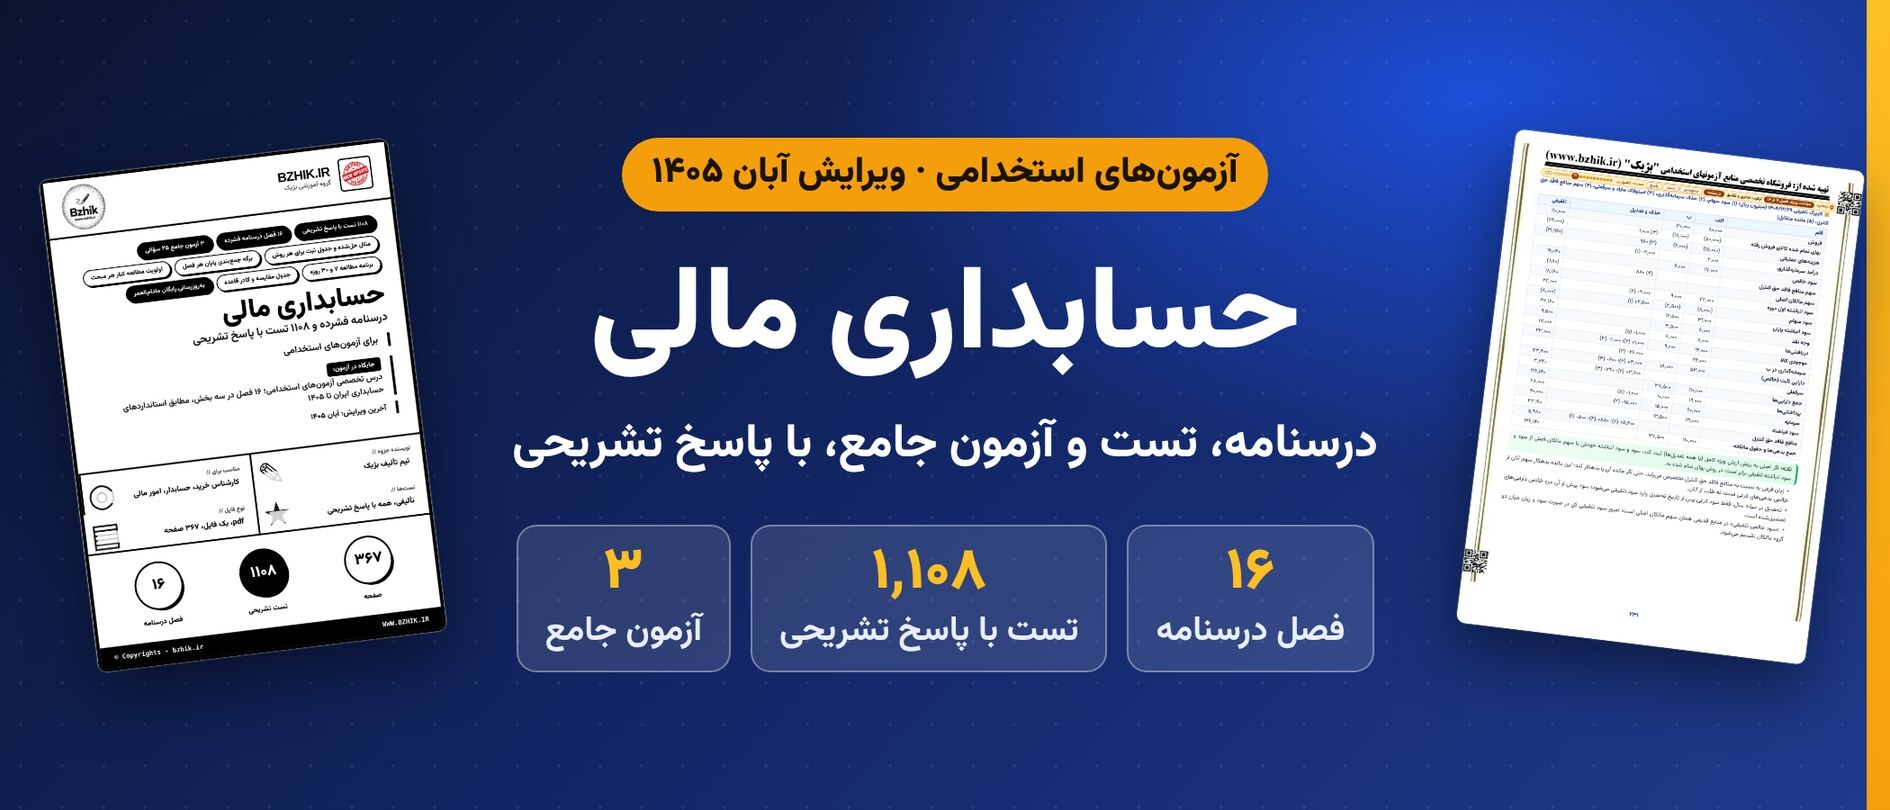
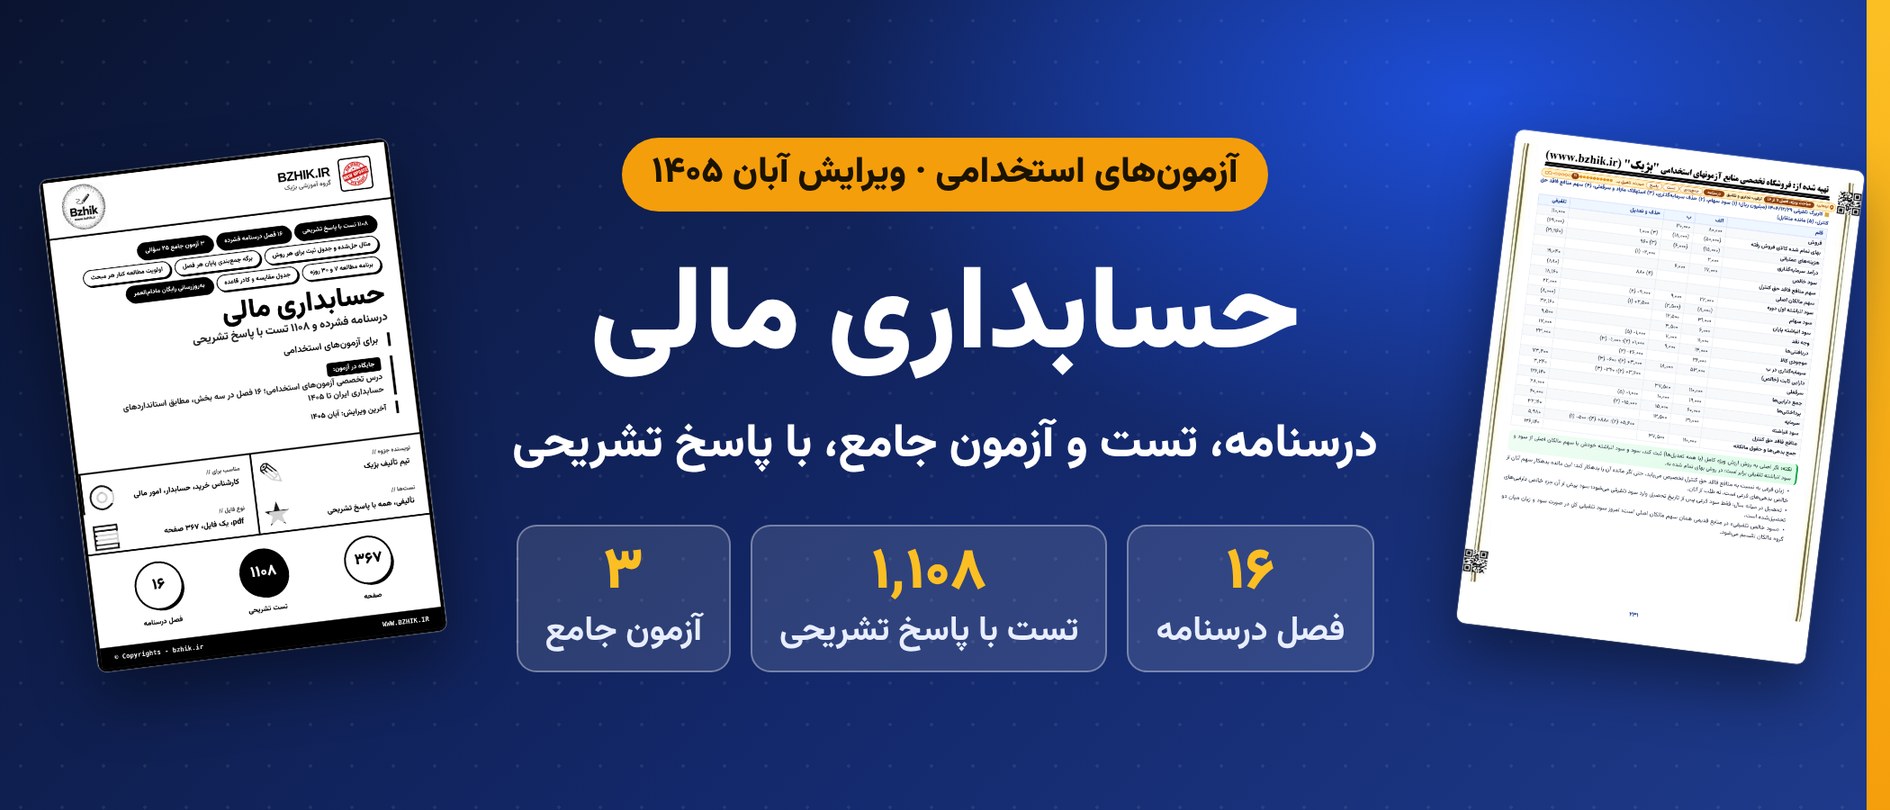
در حسابداری مالی بیشتر نمرهها سر محاسبه از دست میرود، نه سر تعریف: سرقفلی و سود تلفیقی، استهلاک صرف اوراق به روش بهره مؤثر، کاهش ارزش و برگشت آن، یا سود هر سهم وقتی سهام ممتاز هم در کار است. گره دوم استانداردهاست؛ درآمد، اجاره، ترکیب تجاری و تلفیق در چند سال اخیر استاندارد تازه گرفتهاند و جزوهای که پیش از آن نوشته شده، جواب کهنه میدهد. این فایل pdf همین درس است در ۱۶ فصل درسنامه فشرده بر پایه استانداردهای حسابداری ایران با آخرین بازنگریها، با ۱٬۱۰۸ تست و پاسخ تشریحی و ۸۶ جدول ثبت بدهکار و بستانکار. نمونه رایگان فصل «داراییهای غیرجاری» را دانلود کنید و پیش از خرید ببینید بهای تمام شده، تجدید ارزیابی و کاهش ارزش در آن چطور باز شدهاند.
۱٬۱۰۸ تست با پاسخ تشریحی ۵ نمونه رایگان مجزا برای کارشناس خرید، حسابدار و کارشناس امور مالی ۸۶ جدول ثبت بدهکار و بستانکار بر پایه استانداردهای امروز ایران ویرایش آبان ۱۴۰۵
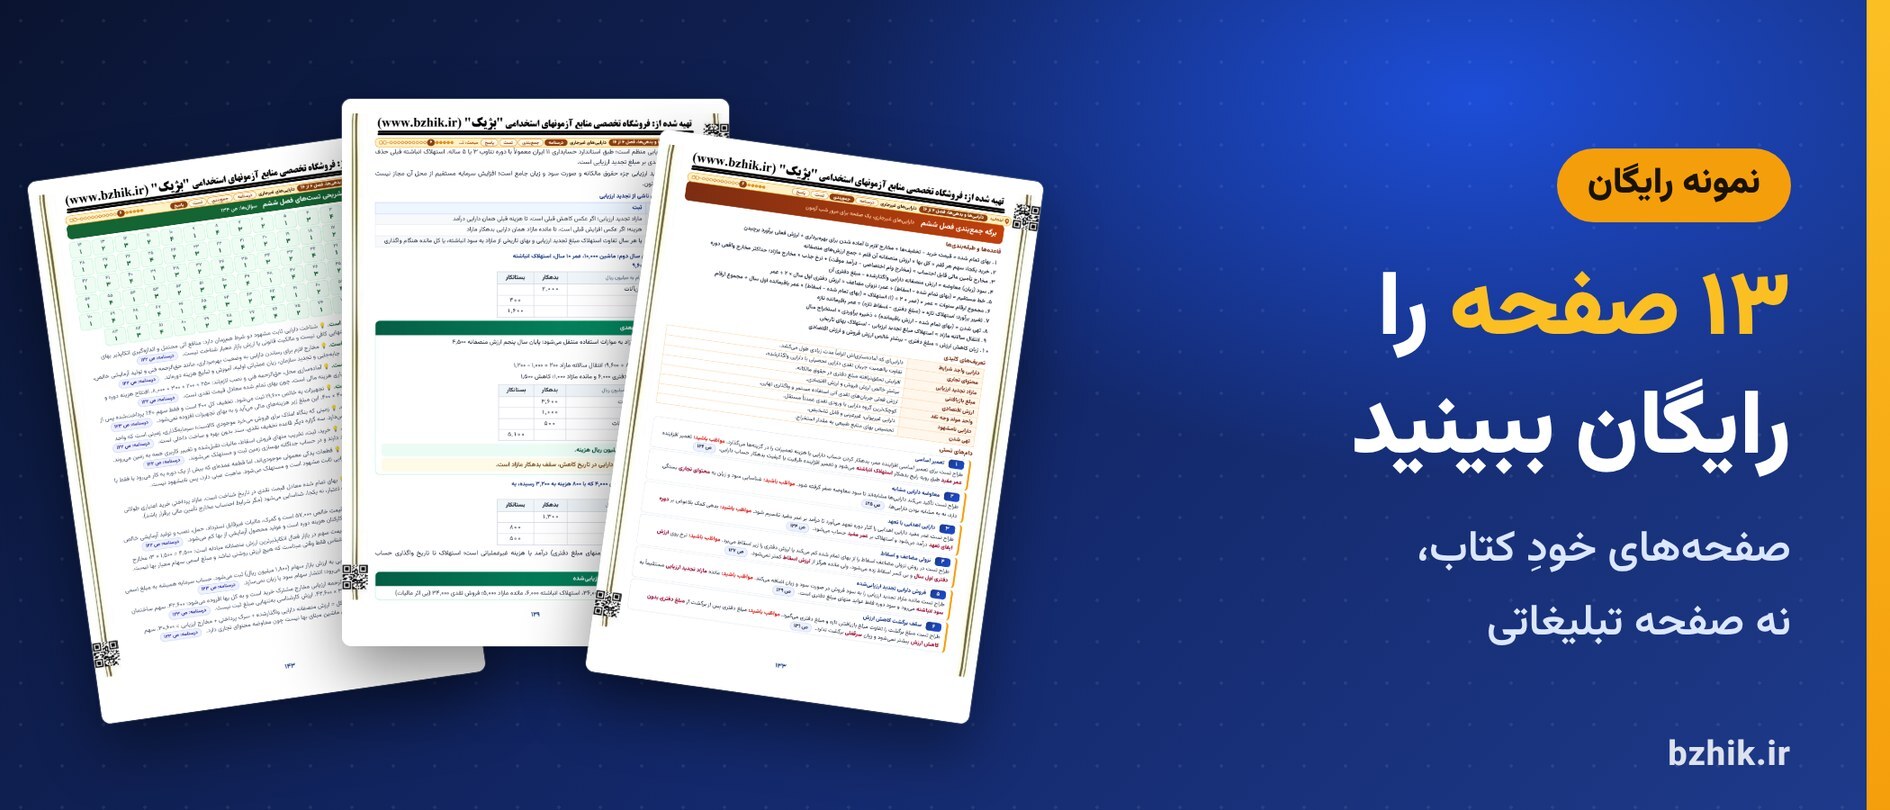
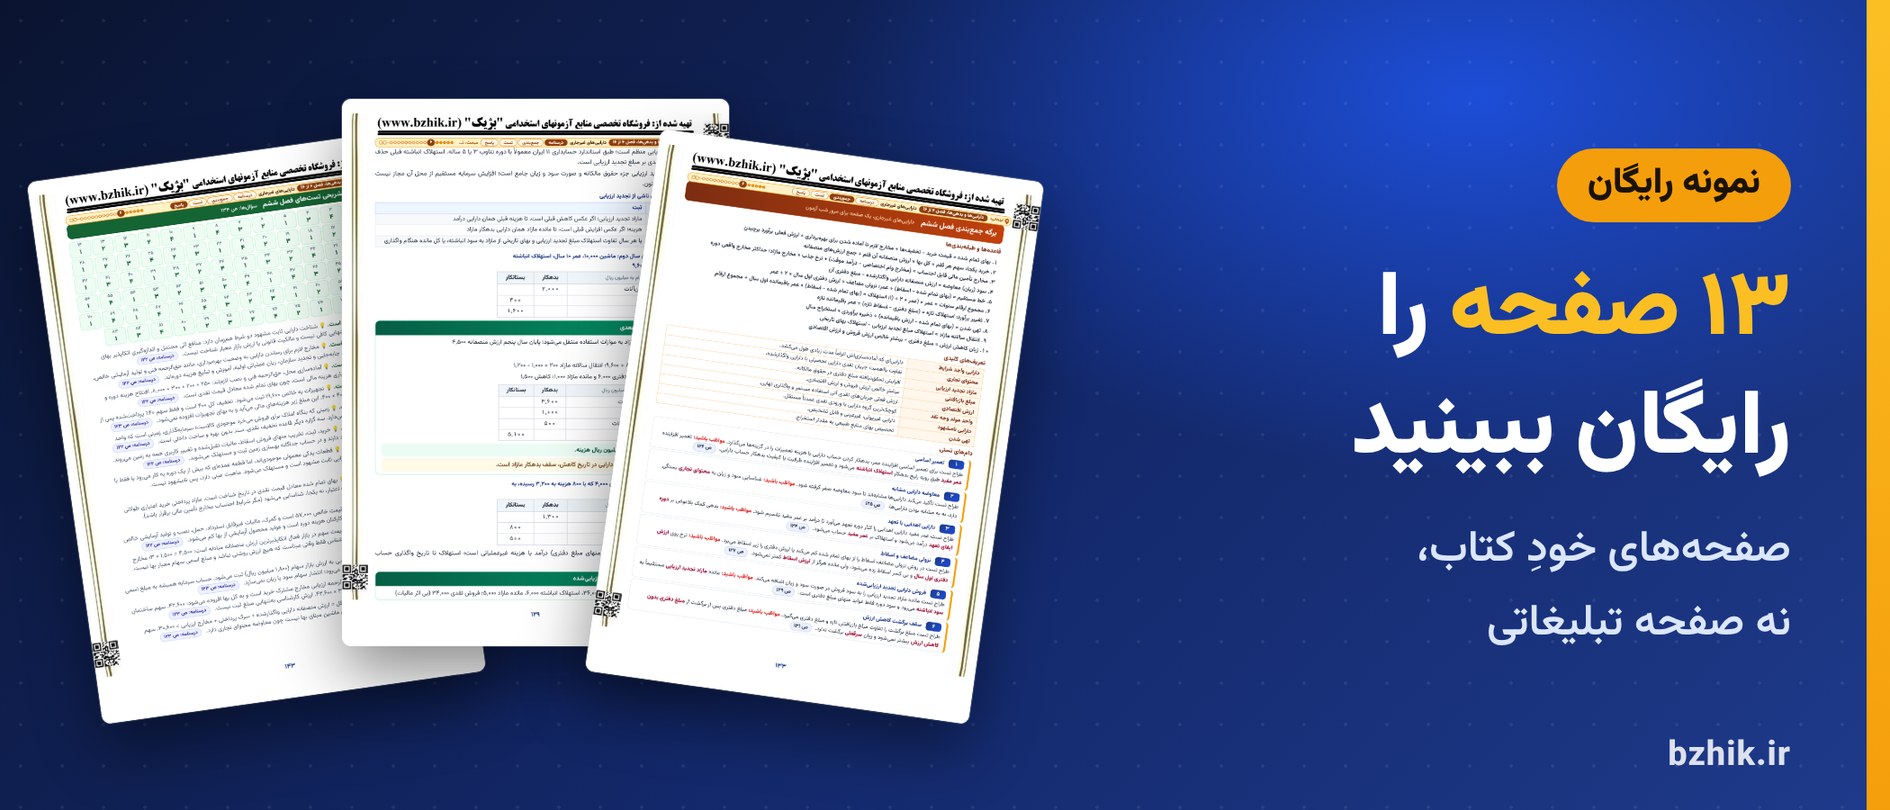
دانلود رایگان نمونه سوال و جزوه حسابداری مالی (pdf، ۱۳ صفحه)
صفحههایی از همه قسمتهای فایل، کنار هم: فهرست، شناسنامه و برنامه مطالعه فایل، دو صفحه اول درسنامه فصل «داراییهای غیرجاری» با بهای تمام شده دارایی ثابت و نخستین جدولهای ثبت، برگه جمعبندی همین فصل، آغاز تستها و یک صفحه از پاسخ تشریحیشان، آغاز آزمون جامع اول و یک صفحه از مرور سریع.
⚡️ دانلود رایگان برش ۱۳ صفحهایاز چارچوب نظری تا اجاره: سه بخش و ۱۶ فصل کتاب
کتاب به همان ترتیب درسهای حسابداری میانه و پیشرفته چیده شده است: اول چارچوب نظری و صورتهای مالی، بعد اقلام ترازنامه یکییکی از وجه نقد تا حقوق مالکانه، و در آخر مباحث ویژه مثل تلفیق، شعب و تسعیر ارز، پیمانهای بلندمدت و اجاره.
- مبانی و صورتهای مالی، ۲ فصل و ۱۶۲ تست: چارچوب نظری گزارشگری مالی (فرضها، خصوصیات کیفی، عناصر و شناخت و اندازهگیری) و صورتهای مالی اساسی، از ترازنامه و سود و زیان جامع تا صورت جریانهای نقدی، تغییر رویه و اصلاح اشتباه، و نسبتهای مالی؛ درسنامه این بخش ۲۰ صفحه است.
- داراییها، بدهیها و حقوق مالکانه، ۷ فصل و ۴۹۱ تست: وجوه نقد و دریافتنیها، موجودی مواد و کالا، سرمایهگذاریها، داراییهای غیرجاری، بدهیها و اوراق قرضه، حسابداری شرکتهای سهامی و شرکتهای تضامنی. ۵۲ جدول از ۸۶ جدول ثبت کتاب و ۲۹۰ تست عددی در همین بخش است و درسنامهاش ۶۵ صفحه.
- مباحث ویژه و پیشرفته، ۷ فصل و ۳۸۰ تست: گزارشگری قسمتها، ترکیب تجاری و صورتهای مالی تلفیقی، شعب و تسعیر ارز، فروش اقساطی و کالای امانی، پیمانهای بلندمدت، حسابداری تورمی و اجارهها؛ درسنامهاش ۴۸ صفحه است.
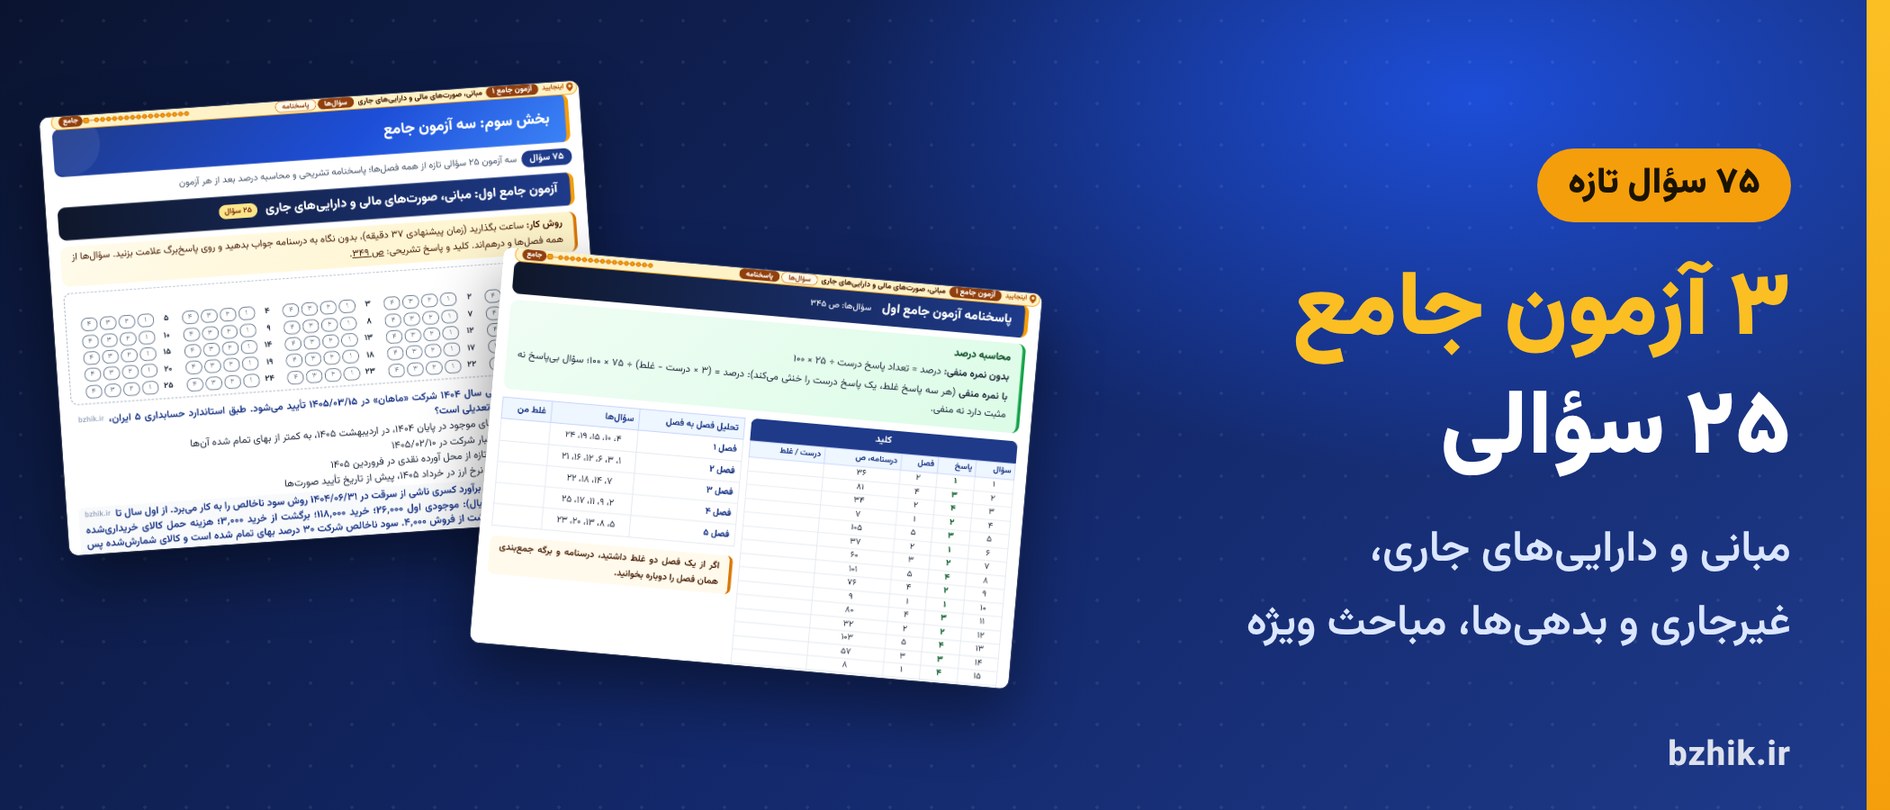
- سه آزمون جامع ۲۵ سؤالی: اولی از فصل ۱ تا ۵ (مبانی، صورتهای مالی و داراییهای جاری)، دومی از فصل ۶ تا ۹ (داراییهای غیرجاری، بدهیها و حقوق مالکانه) و سومی از فصل ۱۰ تا ۱۶ (مباحث ویژه)؛ پس از هر آزمون پاسخبرگ، پاسخ تشریحی و درصدگیری آمده است.
برای هر شغلی که حسابداری مالی در مواد آزمونش هست، همین یک فایل بس است؛ این درس در پکیج دروس تخصصی کارشناس خرید هم آمده است. فهرست مواد هر آزمون را در دفترچه همان آزمون ببینید.
جزوه حسابداری مالی pdf: از کدام فصل شروع کنیم؟
کنار نام هر مبحث درسنامه برچسب اولویت آمده است. از ۹۵ مبحث، ۶۴ تا «ضروری»، ۲۹ تا «مهم» و تنها ۲ تا «تکمیلی» است. ۸۰۴ تست از ۱٬۰۳۳ تست فصلها مال همین مبحثهای ضروری است؛ وقت کم است؟ از همینها شروع کنید. فصلها را به ترتیب بخوانید. تلفیق بدون روش ارزش ویژه فصل سرمایهگذاریها جا نمیافتد و اجاره بدون ارزش فعلی و بهره مؤثری که در فصل بدهیها آمده. بیشترین جدول ثبت مال فصلهای «داراییهای غیرجاری» (۱۱ جدول)، «سرمایهگذاریها» (۱۰) و «حقوق مالکانه» و «فروش اقساطی، کالای امانی و حقالعملکاری» (هر کدام ۹) است. یک دام از برگه جمعبندی فصل داراییهای غیرجاری: مانده مازاد تجدید ارزیابی مستقیما به سود انباشته میرود و سود دوره فقط عواید منهای مبلغ دفتری است (ص ۱۲۹). برگه پایان هر فصل چند دام از همین جنس را با شماره صفحه توضیحشان کنار هم گذاشته است؛ این یکی در نمونه رایگان هست و میتوانید تا صفحهاش دنبالش کنید.
چرا فقط نمونه سؤال برای حسابداری مالی کافی نیست؟
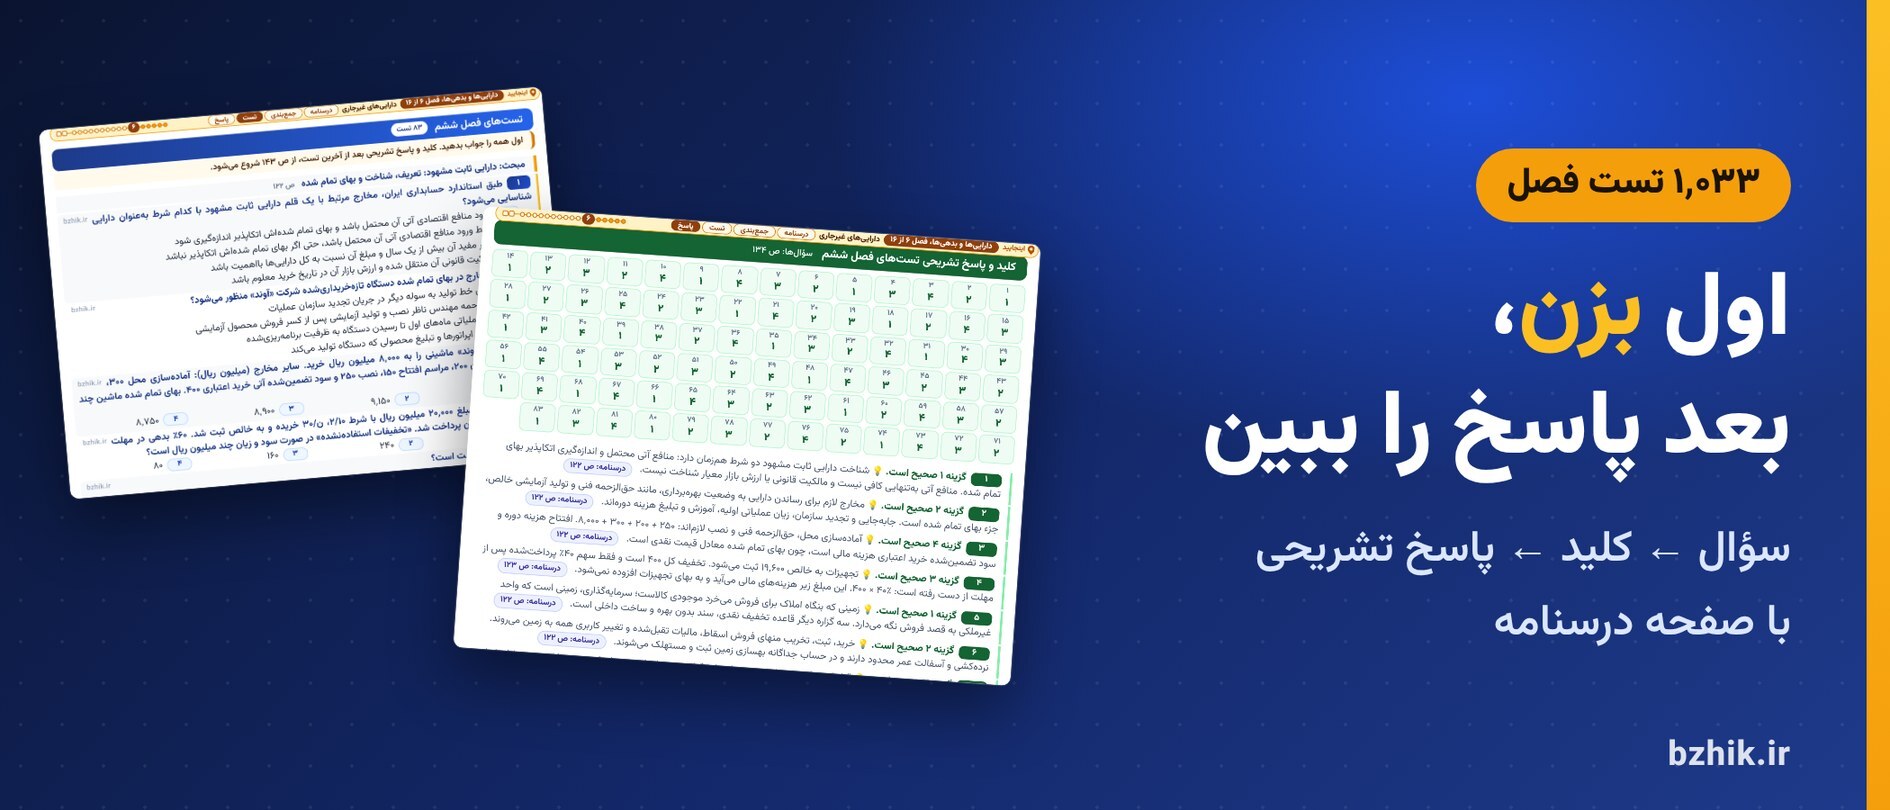
با جواب یکخطی فقط کسی کار راه میاندازد که درس را یک بار خوانده باشد. در حسابداری مالی گره معمولا جای دیگری است: هر رقم از کجا آمده، کدام حساب بدهکار میشود و حکم استاندارد امروز چیست. جواب یکخطی اینها را نشان نمیدهد. در این فایل هر فصل اول درسنامه فشرده و برگه جمعبندی دارد و تستهایش بعد از آنها آمده است؛ محاسبهها گام به گام نوشته شدهاند و زیر هر پاسخ تشریحی صفحه درسنامهای آمده که نکته همان تست را توضیح داده، برای همه ۱٬۰۳۳ تست فصلها و ۷۵ سؤال سه آزمون جامع.
| وقتی… | فقط نمونه سؤال دارید | با این فایل |
|---|---|---|
| تستی را غلط زدید | کلید را میبینید و میگذرید | پاسخ تشریحی میخوانید و به صفحه درسنامه همان نکته برمیگردید |
| محاسبه چندمرحلهای است، مثل سود تلفیقی | عدد آخر را میبینید، نه راه را | مثال حلشده گام به گام و کادر «قاعده» با رابطهها |
| باید بدانید کدام حساب بدهکار است | جواب را از بر میکنید | جدول ثبت همان رویداد با ستون بدهکار و بستانکار |
| حکم استاندارد عوض شده | معلوم نیست جواب طبق کدام استاندارد است | حکم امروز، و هر جا لازم است حکم پیشین کنارش |
| میخواهید آمادگیتان را بسنجید | ابزاری برای سنجیدن ندارید | سه آزمون جامع با پاسخبرگ و درصدگیری |
کتاب بر پایه استانداردهای حسابداری ایران با آخرین بازنگریها
بیشتر جزوهها و کتابهای تستی که سالها دست به دست شدهاند هنوز با پنج طبقه جریان وجوه نقد، اجاره سرمایهای و «سرقفلی منفی» نوشته شدهاند. حکمهای این کتاب حکم امروز است:
- درآمد: استاندارد ۴۳ «درآمد عملیاتی حاصل از قرارداد با مشتریان» که برای سالهای مالی شروعشده از ۱۴۰۴ لازمالاجراست و جای استانداردهای ۳، ۹ و ۲۹ را گرفته؛ فصلهای فروش اقساطی، کالای امانی و پیمانهای بلندمدت با همین حکم نوشته شدهاند.
- اجاره: استاندارد ۴۴ «قراردادهای اجاره» که از ابتدای ۱۴۰۵ جای استاندارد ۲۱ را گرفته است؛ اجارهکننده برای همه اجارهها، جز اجاره کوتاهمدت و دارایی کمارزش، دارایی حق استفاده و بدهی اجاره ثبت میکند.
- ترکیب تجاری و تلفیق: استانداردهای ۳۸ و ۳۹؛ مخارج مستقیم تحصیل هزینه دوره است، مازاد خالص ارزش منصفانه بر بها «سود خرید زیر قیمت» است و کنترل تعریف تازه دارد.
- مشارکتها: استاندارد ۴۰ که طبقهبندی سهگانه پیشین را کنار گذاشته است.
- صورت جریانهای نقدی: سه طبقه عملیاتی، سرمایهگذاری و تأمین مالی، با جای تازه سود پرداختی و دریافتی.
جایی که حکم عوض شده، درسنامه حکم پیشین را هم کنار حکم امروز آورده تا اگر تستی هنوز آن را پرسید، گیج نشوید.
جزوه حسابداری مالی استخدامی در ۱۶ فصل فشرده، با جدول ثبت و مثال حلشده
- ۱۶ فصل و ۹۵ مبحث در ۱۳۳ صفحه درسنامه؛ از چارچوب نظری و صورتهای مالی تا تلفیق، تسعیر ارز و اجاره.
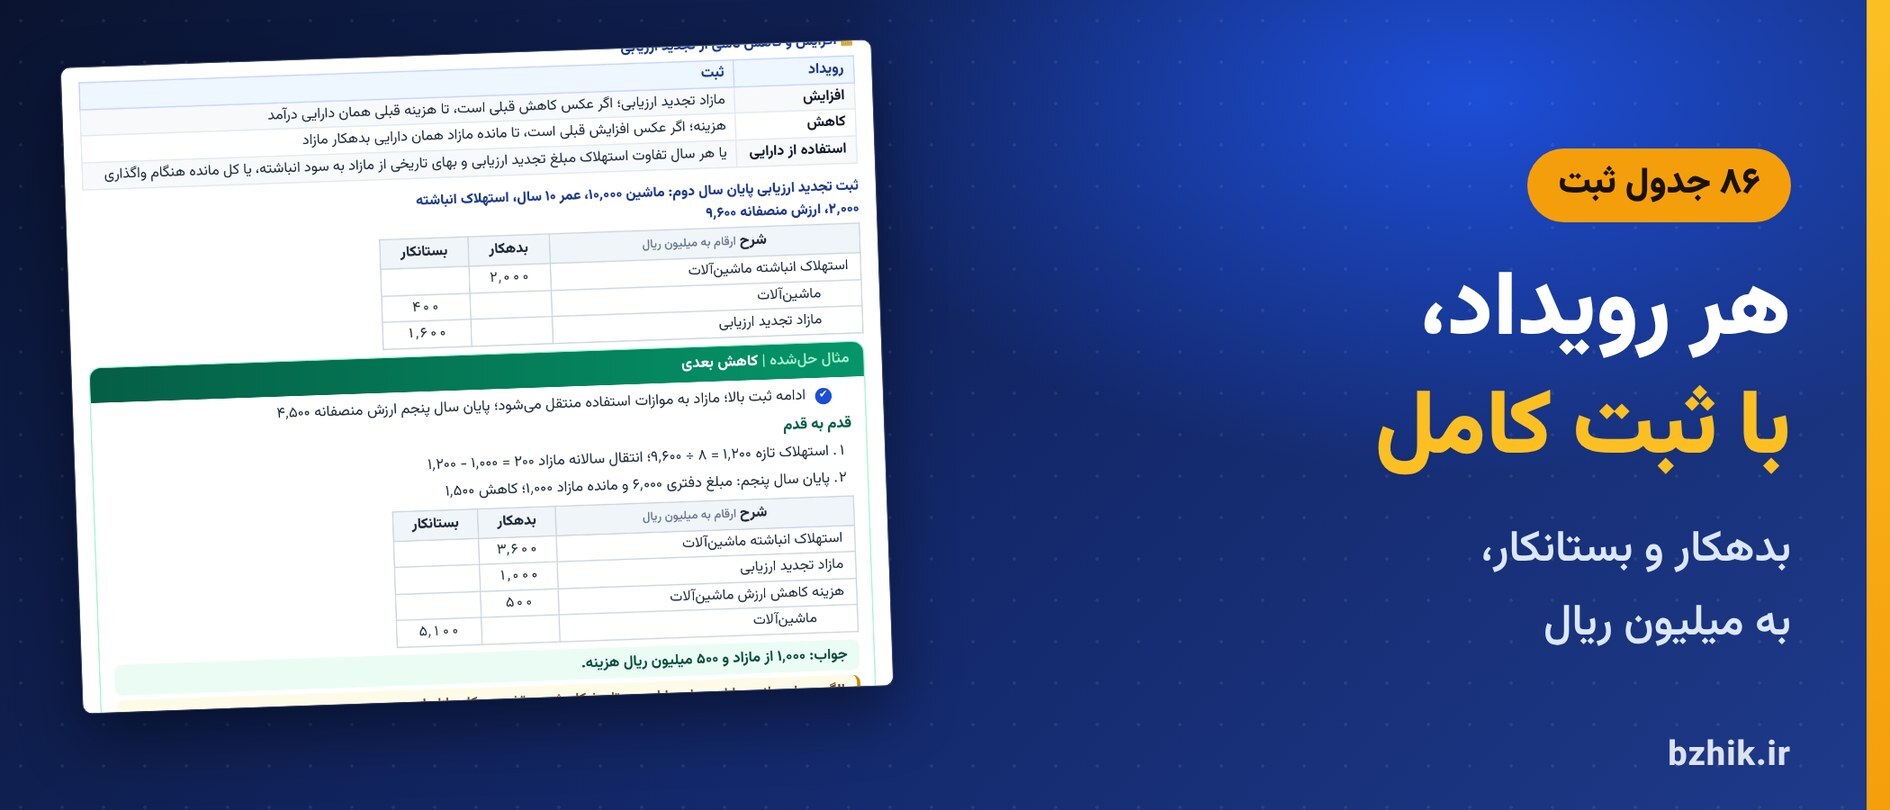
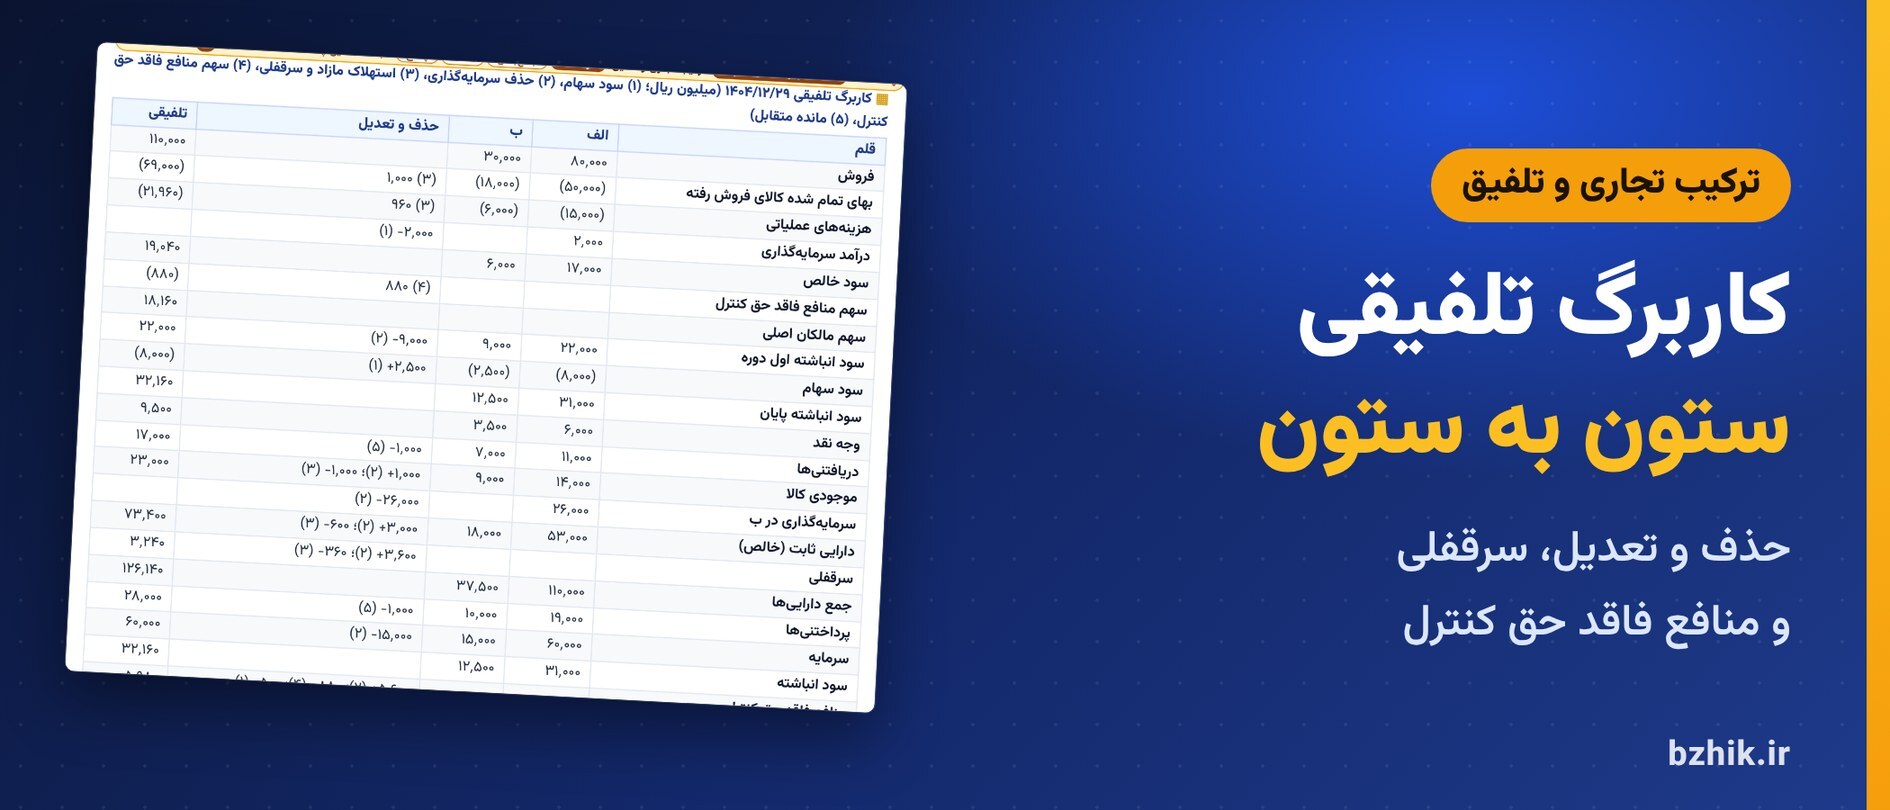
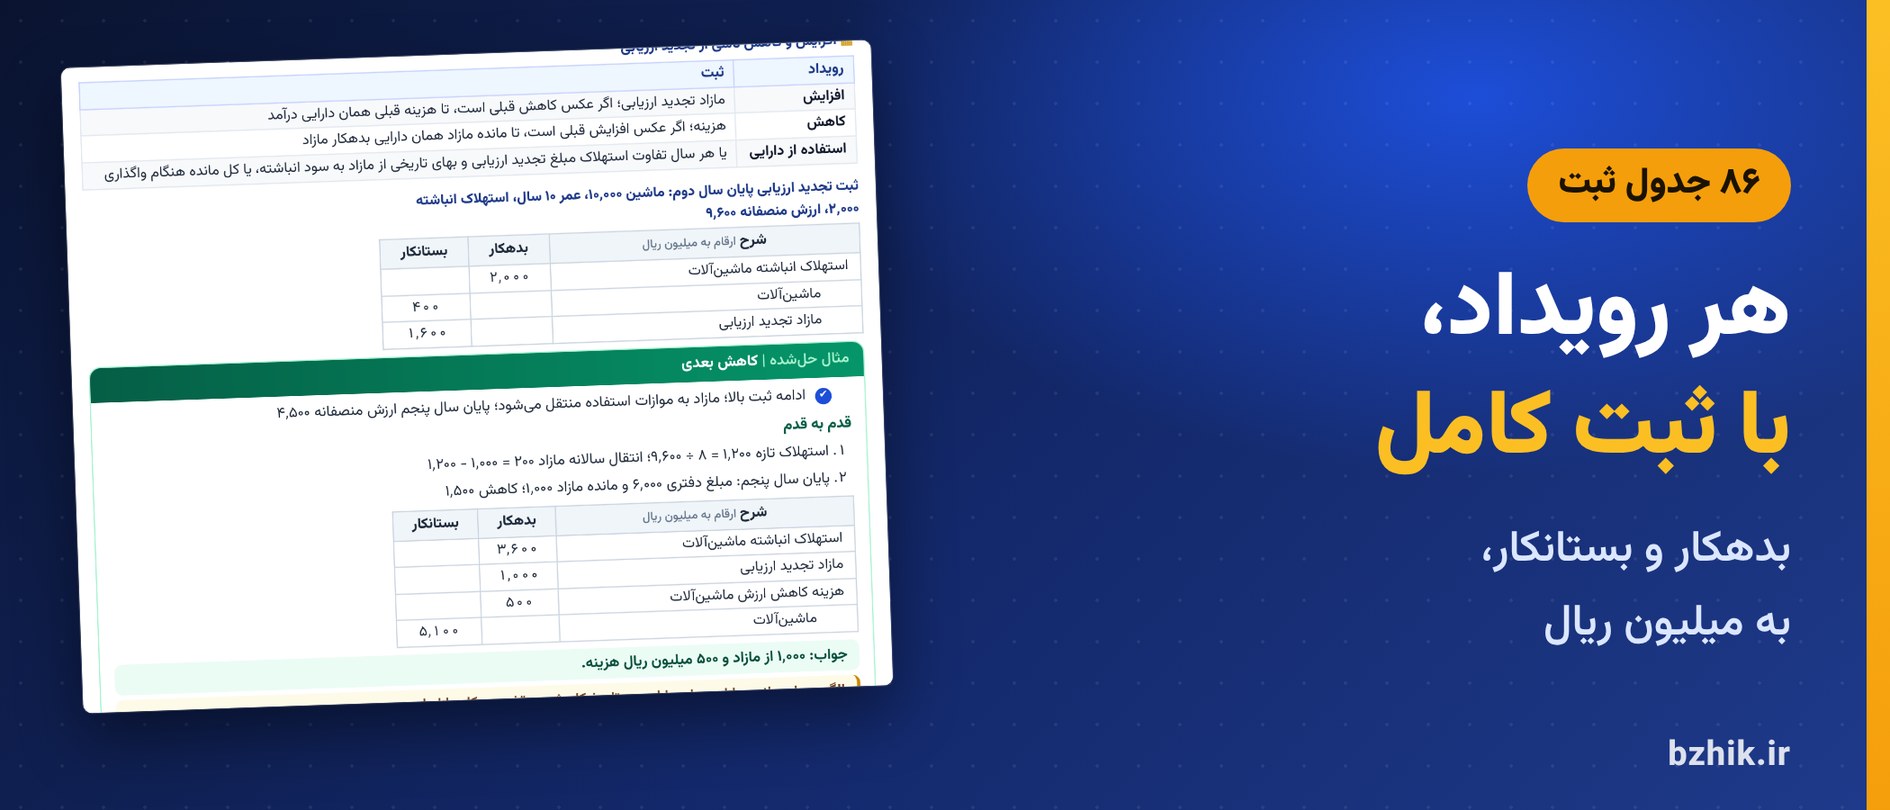
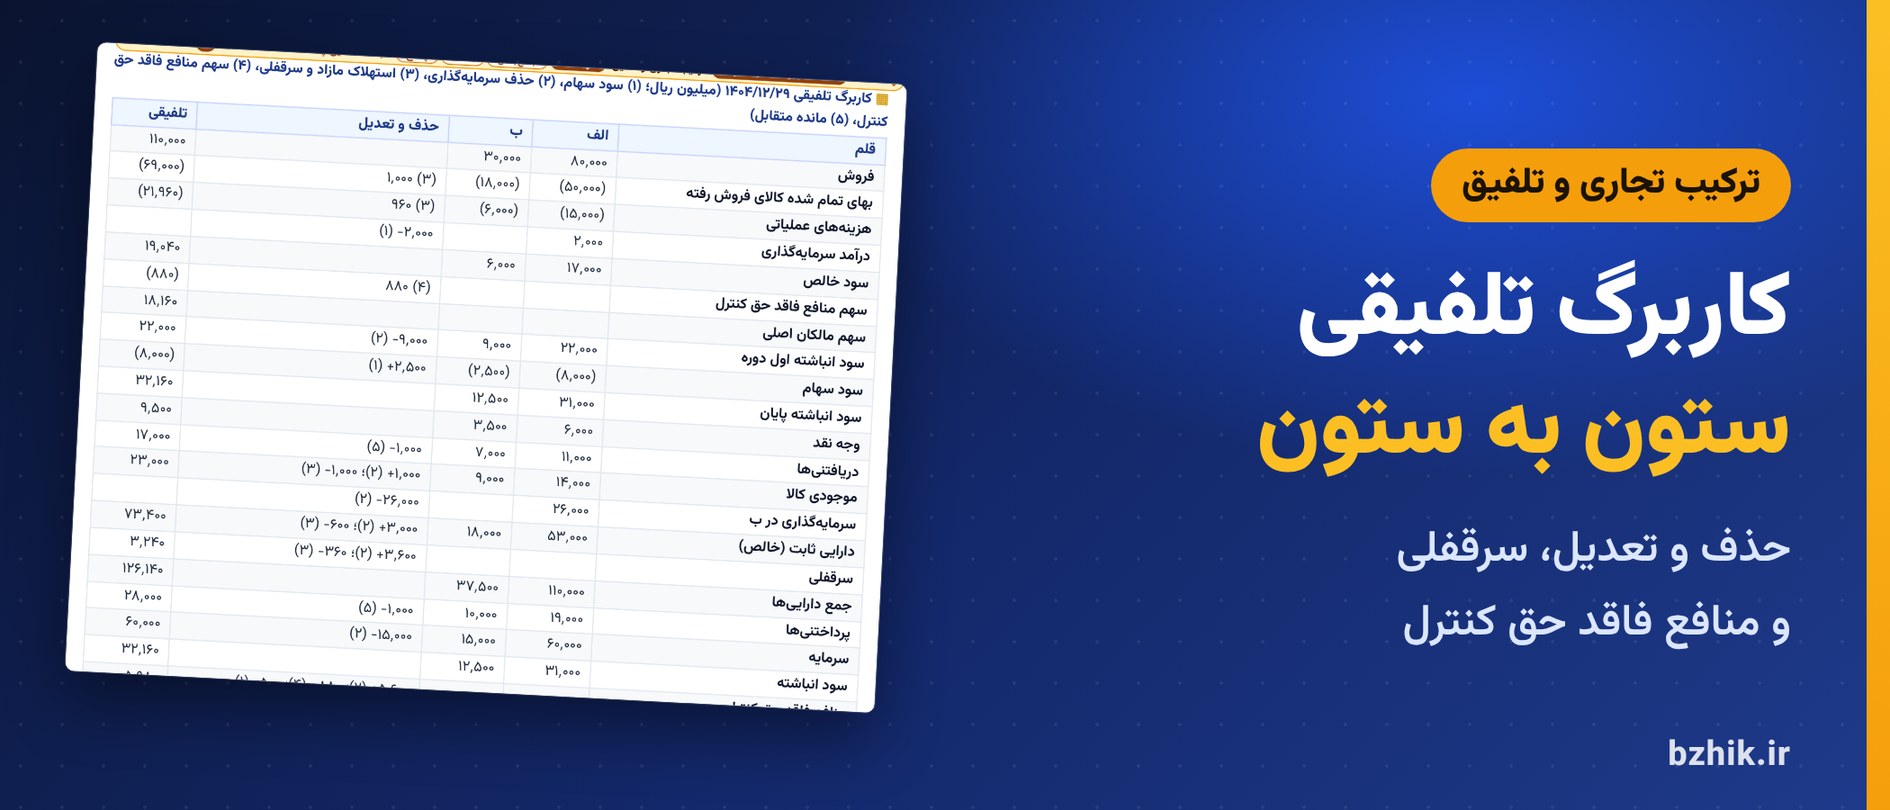
- ثبتها در ۸۶ جدول بدهکار و بستانکار آمدهاند، با ارقام میلیون ریال؛ از تنزیل سفته و ذخیره تضمین محصول تا تجدید ارزیابی، سهام خزانه و ثبتهای حذفی کاربرگ تلفیقی.
- طبقهبندیها و حکمهای نزدیک به هم در ۱۲۵ جدول مقایسه کنار هماند؛ مثل معاوضه با و بیمحتوای تجاری، یا استاندارد ۴۴ در برابر استاندارد ۲۱.
- رابطهها و قاعدههای محاسبه در ۱۰۳ کادر «قاعده» جمع شدهاند؛ مثلا سرقفلی، سود تلفیقی و منافع فاقد حق کنترل، یا بدهی اجاره و دارایی حق استفاده.
- ۱۲۴ مثال حلشده گام به گام حل شدهاند و آخر هر کدام یک «الگوی حل» برای تستهای مشابه آمده؛ ۵۴ تا از آنها ثبت رویداد را هم در جدول دارند. مبلغها به میلیون ریال است.
- یک دام از برگه جمعبندی فصل «داراییهای غیرجاری»، «سقف برگشت کاهش ارزش»: مبلغ دفتری پس از برگشت از مبلغ دفتری بدون کاهش ارزش بیشتر نمیشود و زیان سرقفلی برگشت ندارد.
درسنامه فصل «داراییهای غیرجاری» را رایگان دانلود کنید (PDF)
درسنامه فصل «داراییهای غیرجاری» را بیهزینه بگیرید، از «دارایی ثابت مشهود: تعریف، شناخت و بهای تمام شده» تا «کاهش ارزش داراییها»، با برگه جمعبندی همین فصل.
⚡️ دانلود رایگان نمونه درسنامه داراییهای غیرجاری⚡️ تکهای از خود درسنامه حسابداری مالی
دارایی ثابت مشهود: تعریف، شناخت و بهای تمام شده (اولویت مطالعه: ضروری)
| در بهای تمام شده میآید | هزینه دوره است |
|---|---|
| قیمت خرید با گمرک و مالیات غیرقابل استرداد، منهای تخفیف تجاری | افتتاح تأسیسات جدید و تبلیغ محصول تازه |
| آمادهسازی محل، حمل اولیه، نصب، حقالزحمه فنی و حقوق کارکنان سازنده | آموزش کارکنان و فعالیت در مکان یا با مشتریان جدید |
| تولید آزمایشی منهای عواید فروش محصول آزمایشی | سربار اداری و عمومی بیربط مستقیم |
| ارزش فعلی برآورد اولیه مخارج برچیدن و بازسازی محل | بیکاری یا کار زیر ظرفیت پس از آماده شدن، زیان عملیاتی اولیه، جابهجایی یا تجدید سازمان عملیات |
ƒ قاعده: قاعده بهای تمام شده
- بهای تمام شده = قیمت خرید − تخفیفها + مخارج لازم تا آماده شدن برای بهرهبرداری + ارزش فعلی برآورد برچیدن
- بهای تمام شده معادل قیمت نقدی است؛ مازاد پرداختی خرید اعتباری طولانی، هزینه مالی است.
مثال حلشده: ماشین وارداتی
- قیمت ۴۲٬۰۰۰ منهای تخفیف تجاری ۲٬۰۰۰؛ گمرک ۳٬۰۰۰؛ مالیات غیرقابل استرداد ۱٬۲۰۰؛ حمل و بیمه ۸۰۰؛ نصب ۱٬۵۰۰
- تولید آزمایشی ۹۰۰ با فروش محصول ۳۰۰؛ آموزش ۵۰۰؛ تبلیغ ۴۰۰ (ارقام به میلیون ریال)
قدم به قدم
- قیمت خالص: ۴۰٬۰۰۰؛ مخارج لازم: ۳٬۰۰۰ + ۱٬۲۰۰ + ۸۰۰ + ۱٬۵۰۰ + تولید آزمایشی خالص ۶۰۰ = ۷٬۱۰۰
- آموزش و تبلیغ هزینه دورهاند.
جواب: بهای تمام شده ۴۷٬۱۰۰ و هزینه دوره ۹۰۰ میلیون ریال.
هر قلم را بسنج: آیا برای رساندن دارایی به وضعیت بهرهبرداری لازم بوده است؟
| شرح | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی | ۹٬۸۰۰ | |
| تخفیفات استفادهنشده (هزینه مالی) | ۲۰۰ | |
| وجه نقد | ۱۰٬۰۰۰ |
★ نکات مهم این مبحث
- شناخت مخارج بهعنوان دارایی دو شرط دارد: منافع آتی محتمل و بهای تمام شده اتکاپذیر.
- مخارج پس از آماده شدن، زیان عملیاتی اولیه، آموزش و تبلیغ جزء بهای تمام شده نیستند.
- بهای تمام شده معادل قیمت نقدی است؛ تخفیف استفادهنشده هزینه مالی است.
این مبحث اول فصل «داراییهای غیرجاری» بود؛ درسنامه کامل همین فصل در نمونه رایگان هست و ۱۵ فصل دیگر در نسخه کامل.
سوالات استخدامی حسابداری مالی با جواب: چارچوب نظری و صورتهای مالی
بخش اول کتاب ۲ فصل دارد و ۱۶۲ تست پایان فصل: «چارچوب نظری گزارشگری مالی»، «صورتهای مالی اساسی». تستهای فصل چارچوب نظری بیشتر مفهومیاند و از فرضها، خصوصیات کیفی و عناصر صورتهای مالی میپرسند. فصل صورتهای مالی اساسی ۴۳ تست عددی دارد و بیشترشان از صورت جریانهای نقدی است، به روش مستقیم و غیرمستقیم. جدول سه طبقه جریانهای نقدی از درسنامه همین بخش (ص ۳۱):
| طبقه | نمونه ورود | نمونه خروج |
|---|---|---|
| عملیاتی | دریافت از مشتریان بابت کالا و خدمات، حقالزحمه، کارمزد و سایر درآمدهای عملیاتی | پرداخت به تأمینکنندگان کالا و خدمات، به کارکنان و بابت مزایای پایان خدمت، سازماندهی مجدد و مالیات بر درآمد |
| سرمایهگذاری | فروش دارایی ثابت و نامشهود و سرمایهگذاریها، وصول اصل وام اعطایی، سود سپرده و سود سهام دریافتی | خرید همین داراییها، اعطای وام (جز در مؤسسات مالی) و سپردهگذاری بلندمدت |
| تأمین مالی | صدور سهام، دریافت تسهیلات و انتشار اوراق مشارکت | بازپرداخت اصل تسهیلات و اصل اقساط اجاره، کاهش سرمایه، خرید سهام خزانه، سود تسهیلات و سود سهام پرداختی |
سه دام از برگههای جمعبندی همین بخش:
- مالکیت در تعریف دارایی: شرط دارایی کنترل است، نه مالکیت قانونی؛ حق استفاده از دارایی اجارهای نزد اجارهکننده و دارایی اهدایی هم داراییاند. (ص ۸)
- طبقه سود پرداختی: سود تسهیلات و سود سهام پرداختی در فعالیتهای تأمین مالی و سود سپرده و سود سهام دریافتی در فعالیتهای سرمایهگذاری است. (ص ۳۱)
- سهام جایزه در سود جامع: فقط آورده و توزیع میان مالکان خنثی میشود؛ سهام جایزه جمع حقوق مالکانه را تغییر نمیدهد. (ص ۲۹)
سؤالهای آزمون جامع اول از فصل ۱ تا ۵ است و این آزمون در نمونه رایگان هم هست؛ بعد از فصلهای داراییهای جاری یک بار آن را بزنید.
داراییها، بدهیها و حقوق مالکانه: سوالات محاسبهای با جدول ثبت و پاسخ تشریحی
بخش دوم سنگینترین بخش کتاب است، با ۷ فصل و ۴۹۱ تست: «وجوه نقد و دریافتنیها»، «موجودی مواد و کالا»، «سرمایهگذاریها»، «داراییهای غیرجاری»، «بدهیها»، «حسابداری شرکتهای سهامی (حقوق مالکانه)»، «حسابداری شرکتهای تضامنی». از ۵۷۶ تست عددی فصلها، ۲۹۰ تا در همین بخش است: صورت مغایرت بانکی، روشهای ارزیابی موجودی و اقل بهای تمام شده و خالص ارزش فروش، روش ارزش ویژه، استهلاک و تجدید ارزیابی، قیمت اوراق قرضه و استهلاک صرف و کسر، سود سهمی و سود هر سهم، و تقسیم سود شرکا. ۵۲ جدول ثبت هم مال این بخش است. نمونه زیر از درسنامه فصل «داراییهای غیرجاری» است (ص ۱۲۹) و در نمونه رایگان درسنامه هم هست:
| شرح | بدهکار | بستانکار |
|---|---|---|
| استهلاک انباشته ماشینآلات | ۲٬۰۰۰ | |
| ماشینآلات | ۴۰۰ | |
| مازاد تجدید ارزیابی | ۱٬۶۰۰ |
سؤالهای آزمون جامع دوم از چهار فصل داراییهای غیرجاری، بدهیها، شرکتهای سهامی و شرکتهای تضامنی است.
حسابداری میانه و پیشرفته استخدامی: تلفیق، شعب و تسعیر ارز، پیمان و اجاره
بخش سوم ۷ فصل و ۳۸۰ تست دارد: «گزارشگری قسمتها»، «ترکیب تجاری و صورتهای مالی تلفیقی»، «حسابداری شعب و تسعیر ارز»، «فروش اقساطی، کالای امانی و حقالعملکاری»، «پیمانهای بلندمدت»، «حسابداری تورمی»، «اجارهها». ۲۳۱ تست این بخش عددی است. اینجا بیشتر از هر جای دیگر کتاب پای استانداردهای تازه در میان است: ترکیب تجاری و تلفیق با استانداردهای ۳۸ و ۳۹، فروش اقساطی، کالای امانی و پیمانها با استاندارد ۴۳ و اجارهها با استاندارد ۴۴. جدول زیر از فصل اجارههاست (ص ۳۲۱):
| موضوع | استاندارد ۴۴ «قراردادهای اجاره» (از ابتدای ۱۴۰۵) | استاندارد ۲۱ (تا پیش از ۱۴۰۵) |
|---|---|---|
| اجارهکننده | یک الگو: دارایی حق استفاده و بدهی اجاره برای همه اجارهها، جز معافیتها | سرمایهای در ترازنامه؛ عملیاتی فقط هزینه اجاره |
| اجارهدهنده | اجاره تأمین مالی یا عملیاتی | اجاره سرمایهای یا عملیاتی؛ تقریبا همان منطق |
| معیار طبقهبندی اجارهدهنده | انتقال تقریبا تمام مخاطرات و مزایا، با نشانههای کیفی | همان، با آستانه ۷۵٪ عمر اقتصادی و ۹۰٪ ارزش منصفانه |
| فروش و اجاره مجدد | اول آزمون فروش طبق استاندارد ۴۳؛ سود فقط به نسبت حق منتقلشده | سود بسته به سرمایهای یا عملیاتی بودن اجاره مجدد |
دو دام این بخش:
- سرقفلی منفی (اصطلاح منسوخ): طبق استاندارد ۳۸ این مازاد پس از بررسی دوباره سود خرید زیر قیمت است و همان تاریخ در سود و زیان شناسایی میشود. (ص ۲۲۶)
- اجاره عملیاتی اجارهکننده: از ۱۴۰۵ اجارهکننده جز در اجاره کوتاهمدت و دارایی کمارزش برای همه اجارهها بدهی اجاره ثبت میکند. (ص ۳۲۲)
آزمون جامع سوم هر ۷ فصل این بخش را با هم میسنجد.
برگه جمعبندی و مرور سریع حسابداری مالی برای شب آزمون
- پایان هر فصل یک برگه جمعبندی یکصفحهای هست با رابطهها، تعریفها و دامهای تستی همان فصل.
- ۱۶ برگه روی هم ۱۵۴ قاعده، ۱۲۶ تعریف و ۹۶ دام تستی دارند و هر دام به صفحه توضیحش در درسنامه ارجاع میدهد.
- بعد از فصل شانزدهم، ۵ صفحه مرور سریع قاعدهها و دامهای همه فصلها را پشت هم آورده است؛ برای روز آخر.
- برای برنامهریزی، آغاز فایل دو برنامه ۷ روزه و ۳۰ روزه دارد. نوار «اینجایید» هم بالای هر صفحه میگوید کجای کدام فصل هستید و با یک لمس شما را به درسنامه، تست یا پاسخ همان فصل میبرد.
فهرست، برنامه مطالعه و مرور سریع حسابداری مالی، رایگان
۶ صفحه رایگان شامل فهرست و شناسنامه فایل، صفحه «چطور بخوانم؟» با دو برنامه ۷ و ۳۰ روزه، و آغاز مرور سریع.
⚡️ دانلود رایگان فهرست و مرور سریع⚡️ تکهای از برگه جمعبندی کتاب
برگه جمعبندی فصل یازدهم: ترکیب تجاری و صورتهای مالی تلفیقی
قاعدهها
- سرقفلی = بهای ترکیب + منافع فاقد حق کنترل + ارزش منصفانه منافع قبلی − خالص ارزش منصفانه قابل تشخیص
- ارزش ضمنی فرعی = بهای سرمایهگذاری ÷ درصد تملک اصلی (تئوری شخصیت اقتصادی)
- منافع فاقد حق کنترل (سهم متناسب) = درصد مالکیت آنان × خالص ارزش منصفانه داراییهای قابل تشخیص
- سود تعدیلشده فرعی = سود فرعی − استهلاک مازاد ارزش منصفانه ± سود تحققنیافته رو به بالا
- سهم مالکان اصلی = سود اصلی بیدرآمد سرمایهگذاری ± اصلاح رو به پایین + درصد اصلی × سود تعدیلشده فرعی − استهلاک سرقفلی (سهم متناسب)
تعریفهای اصلی
- ترکیب تجاری: گرد آمدن واحدهای تجاری جداگانه در یک واحد گزارشگر با کسب کنترل
- کنترل: قدرت بر واحد سرمایهپذیر، در معرض بازده متغیر بودن و توانایی اثرگذاری بر آن بازده با قدرت (استاندارد ۳۹)
- سرقفلی: مازاد مابهازا و منافع دیگر بر خالص ارزش منصفانه قابل تشخیص؛ در ایران خط مستقیم مستهلک میشود
دامهای تستی
- سرقفلی منفی (اصطلاح منسوخ): طبق استاندارد ۳۸ این مازاد پس از بررسی دوباره سود خرید زیر قیمت است و همان تاریخ در سود و زیان شناسایی میشود. ص ۲۲۶
- مبنای منافع فاقد حق کنترل: در تئوری شخصیت اقتصادی سرقفلی از ارزش ضمنی (بها ÷ درصد اصلی) کم شدن خالص ارزش منصفانه است و سهم منافع فاقد حق کنترل را هم دارد. ص ۲۲۷
اینها ۵ قاعده از ۱۰، ۳ تعریف از ۸ و ۲ دام از ۶ دام برگه فصل «ترکیب تجاری و صورتهای مالی تلفیقی» بود؛ هر ۱۶ برگه کامل در نسخه اصلی است.
منابع آزمون کارشناس خرید: حسابداری مالی کدام ماده دفترچه است؟
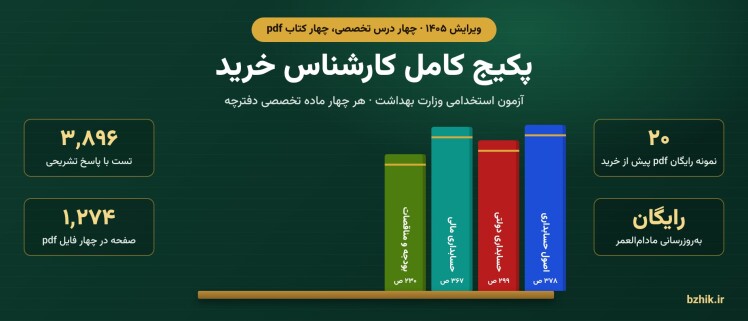
در دفترچه آزمون ۱۴۰۴ وزارت بهداشت، «حسابداری مالی» یکی از چهار ماده تخصصی «کارشناس خرید» است، با سهم ۱۷٫۵٪. سه ماده دیگر اصول حسابداری، حسابداری دولتی، و بودجه و قانون محاسبات عمومی و قانون مناقصات است و هر کدام همین سهم را دارد. بژیک این درس را در پکیج کارشناس خرید هم آورده و درسهای کنارش را جدا هم دارد. صفحه آخر فایل، «نقشه آزمون»، همینها را با پیوند آورده است:
- پکیج دروس تخصصی کارشناس خرید، هر چهار ماده تخصصی کنار هم
- سه ماده دیگر همین دفترچه، هر کدام جدا: اصول حسابداری، حسابداری دولتی، بودجه و مالیه عمومی
- درس همخانواده دیگر برای شغلهای مالی: مدیریت مالی
آزمون شما کارشناس خرید نیست؟ حسابداری مالی در آزمون شغلهایی مثل حسابدار و کارشناس امور مالی هم میآید و این فایل درس مستقل است؛ برای هر آزمون استخدامی که این درس را دارد، به کارتان میآید. سهم درس را از دفترچه آزمون خودتان ببینید.
پیش از خرید، از همه بخشهای فایل نمونه بگیرید: نمونه رایگان ۱۳ صفحهای را دانلود کنید.
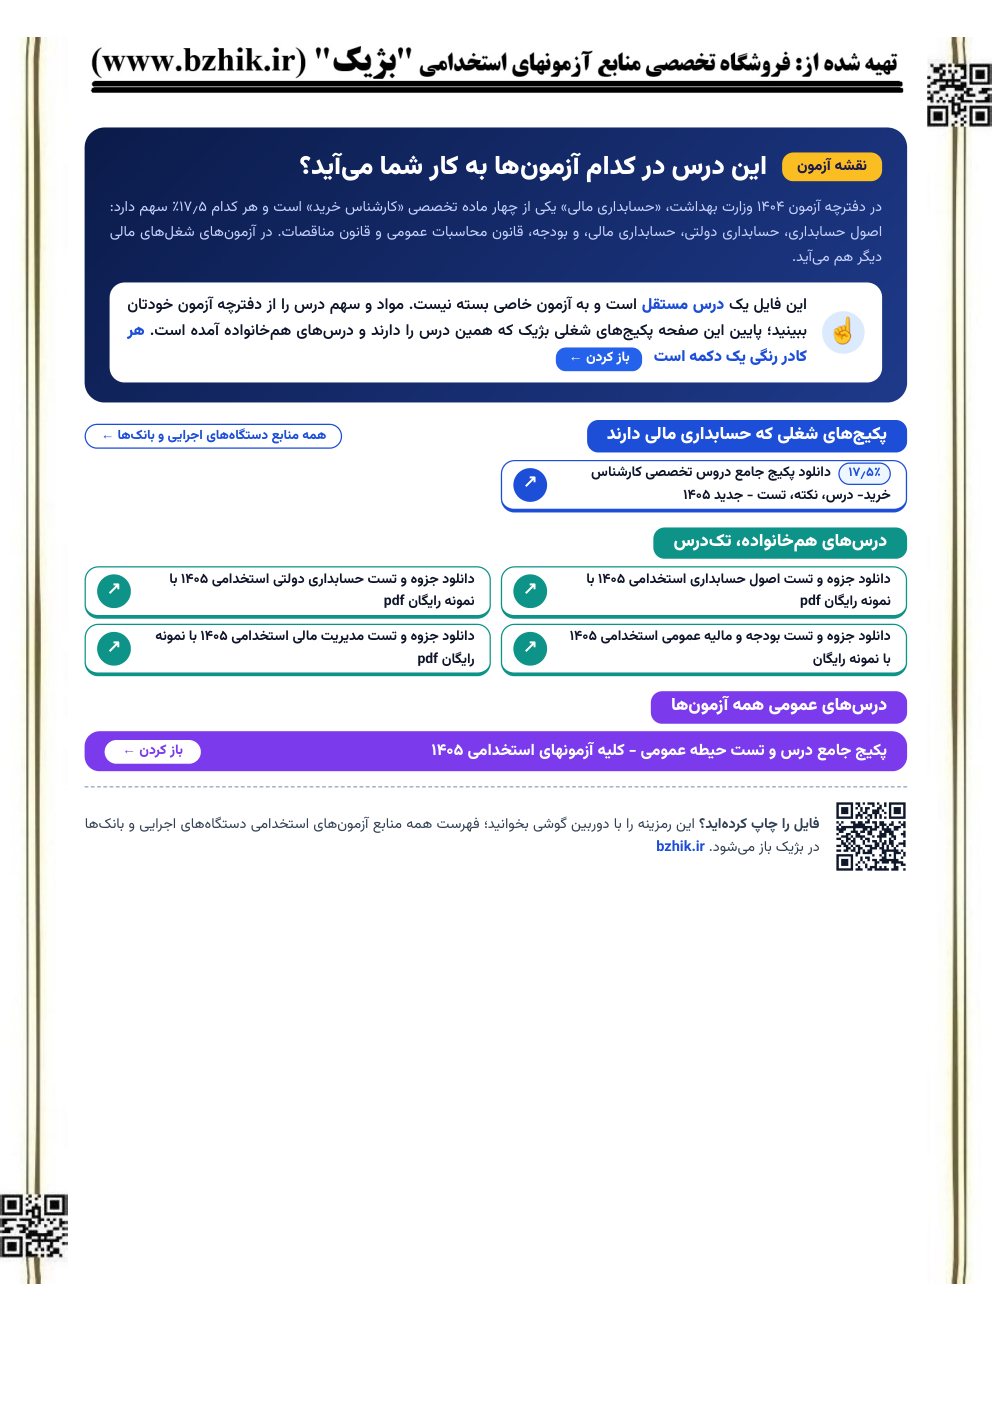
صفحه آخر فایل: نقشه آزمون
مشخصات فایل دانلودی حسابداری مالی
نام محصول
دانلود جزوه و تست حسابداری مالی استخدامی: درسنامه فشرده، جدول ثبت، برگه جمعبندی، تست هر فصل و آزمون جامع در یک فایل pdf
برای کدام آزمون
در دفترچه آزمون ۱۴۰۴ وزارت بهداشت یکی از چهار ماده تخصصی کارشناس خرید است، با سهم ۱۷٫۵٪؛ در آزمون شغلهای مالی دیگر مثل حسابدار و کارشناس امور مالی هم میآید. این فایل درس مستقل است و برای هر آزمون استخدامی که حسابداری مالی دارد به کار میآید.
مخاطب هدف
داوطلب شغلهایی مثل کارشناس خرید، حسابدار و کارشناس امور مالی در آزمونهای استخدامی ۱۴۰۵
درسنامه
۱۶ فصل و ۹۵ مبحث، هر مبحث با برچسب اولویت: ۶۴ ضروری، ۲۹ مهم و ۲ تکمیلی
سرفصل
مبانی و صورتهای مالی: چارچوب نظری گزارشگری مالی، صورتهای مالی اساسی؛ داراییها، بدهیها و حقوق مالکانه: وجوه نقد و دریافتنیها، موجودی مواد و کالا، سرمایهگذاریها، داراییهای غیرجاری، بدهیها، حسابداری شرکتهای سهامی، حسابداری شرکتهای تضامنی؛ مباحث ویژه و پیشرفته: گزارشگری قسمتها، ترکیب تجاری و صورتهای مالی تلفیقی، شعب و تسعیر ارز، فروش اقساطی و کالای امانی، پیمانهای بلندمدت، حسابداری تورمی، اجارهها
سه بخش
مبانی و صورتهای مالی: ۲ فصل، ۲۰ صفحه درسنامه و ۱۶۲ تست؛ داراییها، بدهیها و حقوق مالکانه: ۷ فصل، ۶۵ صفحه درسنامه و ۴۹۱ تست؛ مباحث ویژه و پیشرفته: ۷ فصل، ۴۸ صفحه درسنامه و ۳۸۰ تست
استانداردها
استانداردهای حسابداری ایران با آخرین بازنگریها: درآمد عملیاتی حاصل از قرارداد با مشتریان (۴۳)، قراردادهای اجاره (۴۴)، ترکیبهای تجاری (۳۸)، صورتهای مالی تلفیقی (۳۹)، مشارکتها (۴۰) و صورت جریانهای نقدی سهطبقه
جدول ثبت
۸۶ جدول ثبت با ستون بدهکار و بستانکار و ارقام میلیون ریال؛ ۳۲ جدول در متن درسنامه و ۵۴ تا پایان مثالهای حلشده، ۵۲ جدول در بخش داراییها، بدهیها و حقوق مالکانه
کادرها
۱۰۳ کادر «قاعده»، ۱۲۴ مثال حلشده با «الگوی حل»، ۱۲۵ جدول مقایسه و طبقهبندی، ۸۲ نکته و ۹۵ کادر «نکات مهم این مبحث»
برگه جمعبندی
۱۶ برگه یکصفحهای، یکی پایان هر فصل: روی هم ۱۵۴ قاعده و رابطه، ۱۲۶ تعریف و ۹۶ دام تستی که کنار هر کدام صفحه درسنامهاش آمده
جمع تستها
۱٬۱۰۸ تست: ۱٬۰۳۳ تست پایان فصلها و ۷۵ سؤال سه آزمون جامع
نوع تستها
۵۷۶ تست عددی و ۴۵۷ تست مفهومی و موقعیتی در تستهای فصلها؛ ۲۹۰ تست عددی در بخش داراییها، بدهیها و حقوق مالکانه و ۲۳۱ تست عددی در مباحث ویژه؛ مبلغها به میلیون ریال
نوع پاسخنامه
برای هر تست کلید پاسخ تشریحی با محاسبه یا استدلال، و پای هر پاسخ شماره صفحه درسنامه همان نکته
آزمونهای جامع
۳ آزمون ۲۵ سؤالی: مبانی، صورتهای مالی و داراییهای جاری؛ داراییهای غیرجاری، بدهیها و حقوق مالکانه؛ مباحث ویژه و پیشرفته؛ پس از هر آزمون پاسخبرگ، درصدگیری و جدول غلطهای هر فصل
برنامه مطالعه
دو برنامه ۷ و ۳۰ روزه در آغاز فایل؛ نوار «اینجایید» بالای صفحهها که با یک لمس به درسنامه، تست یا پاسخ همان فصل میبرد
صفحهها به تفکیک
درسنامه فشرده۱۳۳ صفحه
برگه جمعبندی پایان فصلها۱۶ صفحه
تست پایان فصل۱۲۱ صفحه
کلید و پاسخ تشریحی تستها۶۶ صفحه
مرور سریع۵ صفحه
آزمونهای جامع با پاسخنامه۲۱ صفحه
فهرست، شناسنامه و برنامه مطالعه۳ صفحه
جلد و نقشه آزمون۲ صفحه
جمع کل صفحههای فایل pdf:۳۶۷ صفحه
نوع فایل
PDF با قطع A4؛ نسخه خریدار کمحجم است (حدود ۶٫۲ مگابایت)، روی گوشی سبک باز میشود و چاپش هم تمیز درمیآید
آپدیت محصول
آخرین ویرایش: آبان ۱۴۰۵ · هر ویرایش بعدی، از جمله با استاندارد تازه، برای خریداران رایگان است (راهنمای دریافت رایگان آپدیت)
هر ۱٬۱۰۸ تست فایل حسابداری مالی پاسخ تشریحی دارند ۱۰۰٪
تا آزمون چند روز مانده؟ برنامه خواندن حسابداری مالی را همینجا بسازید
عدد روزهای باقیمانده را وارد کنید تا سهم هر روز از ۱۶ فصل و ۱٬۰۳۳ تست و روزهای آزمون جامع حساب شود. فصلهای «ترکیب تجاری و صورتهای مالی تلفیقی»، «صورتهای مالی اساسی» و «داراییهای غیرجاری» بیشترین تست را دارند؛ روزهای اضافه را به آنها بدهید. اگر روزها از شمار فصلها کمتر باشد، برنامه فقط مبحثهای ضروری را نگه میدارد.
- عدد روزها را وارد کنید و دکمه را بزنید؛ سهم فصل و تست هر روز و روزهای آزمون جامع همینجا نوشته میشود.
نمونه صفحههای فایل PDF حسابداری مالی
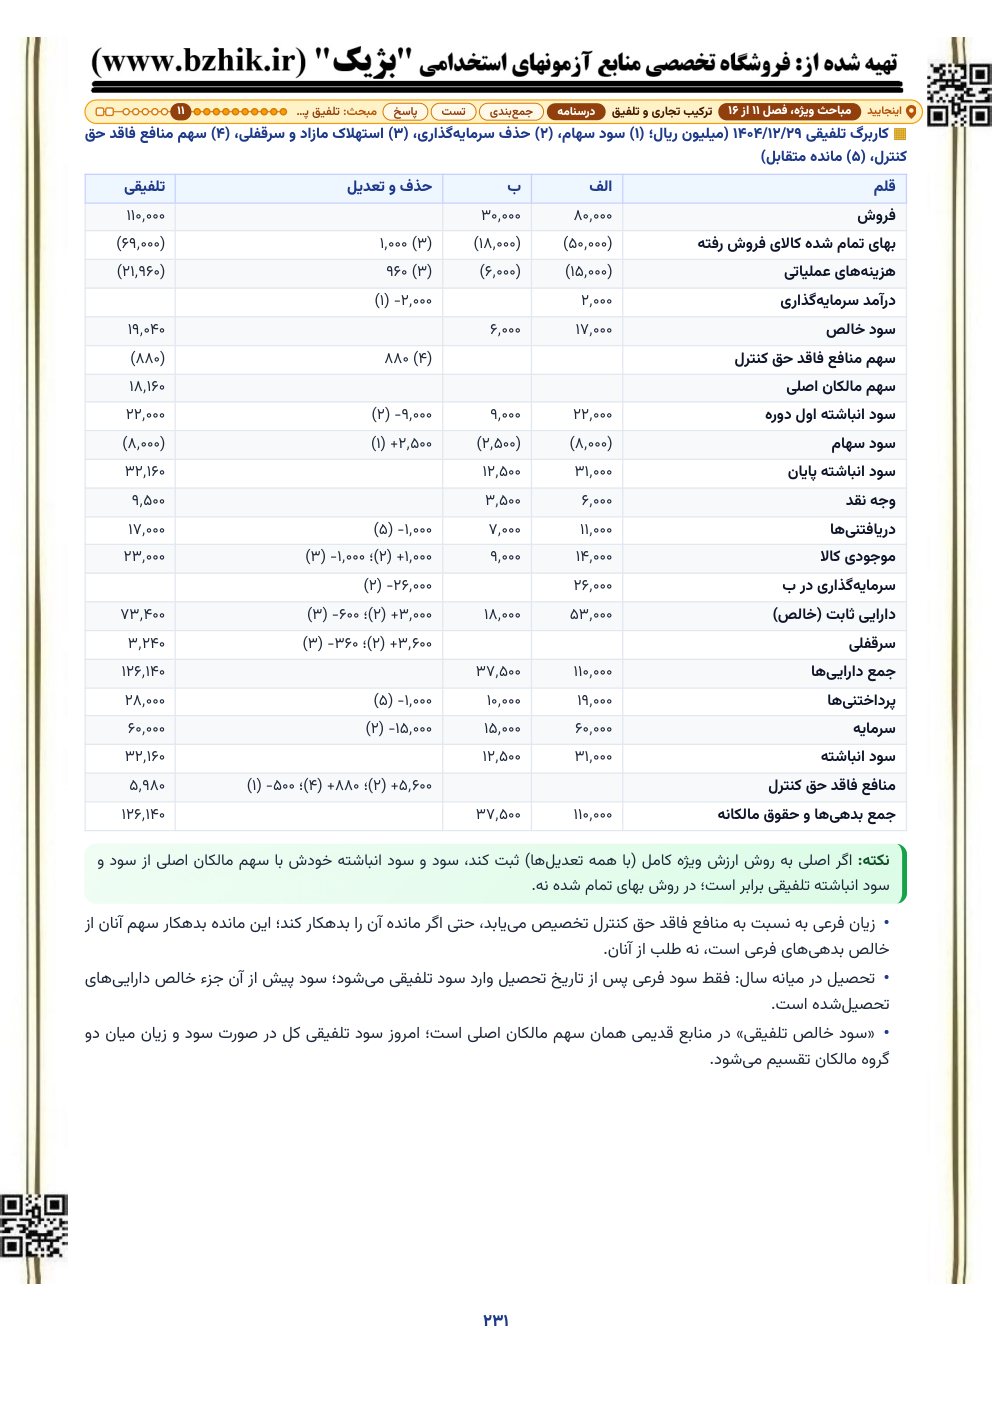
کاربرگ تلفیقی
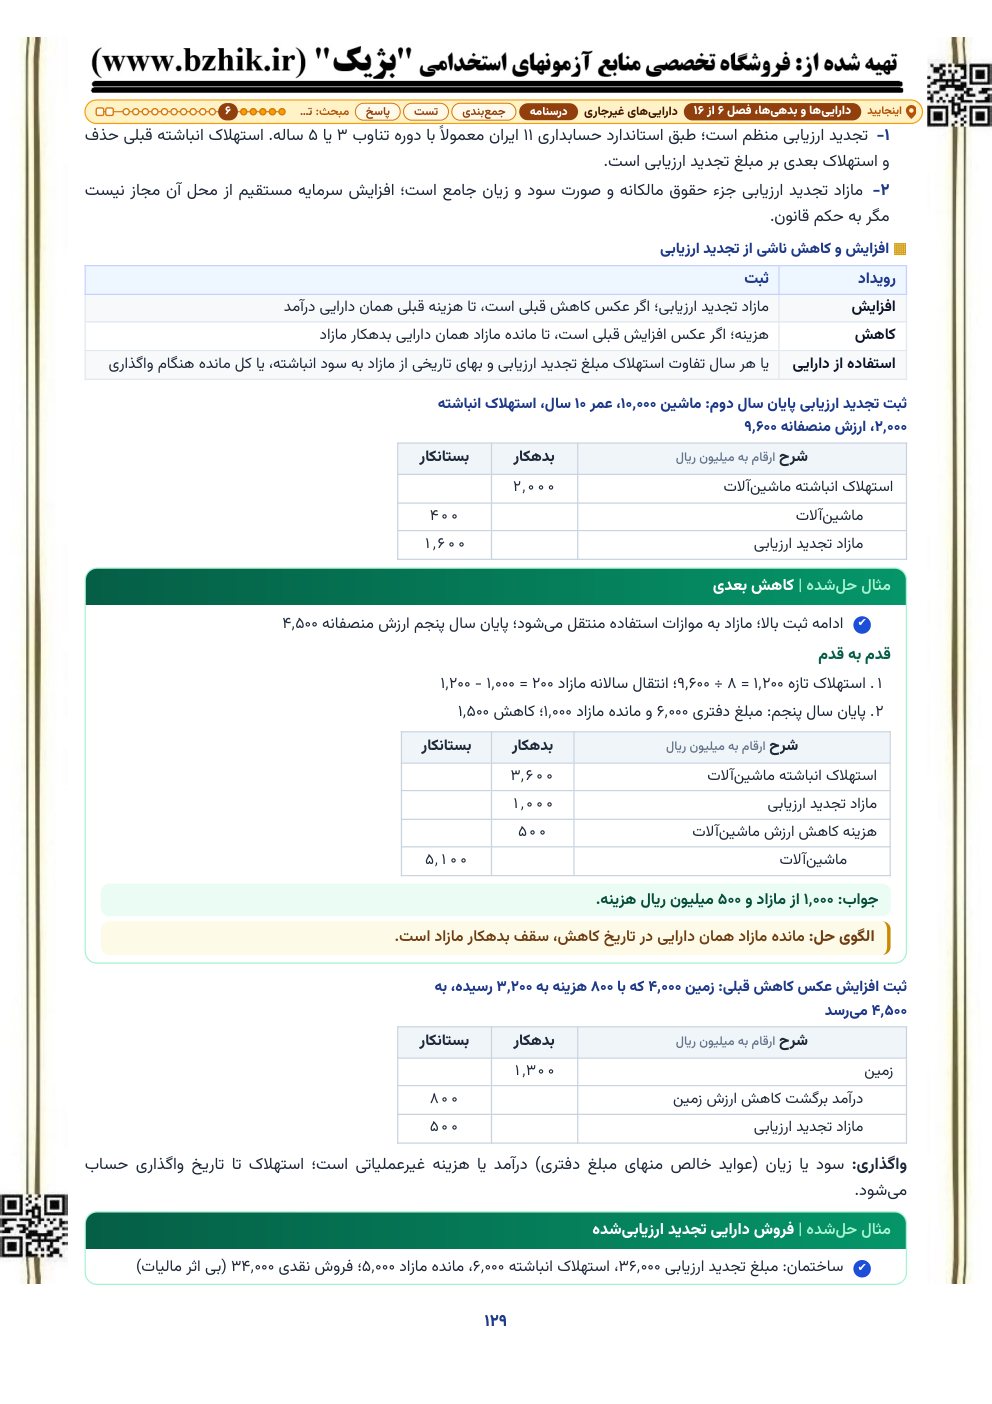
جدولهای ثبت تجدید ارزیابی
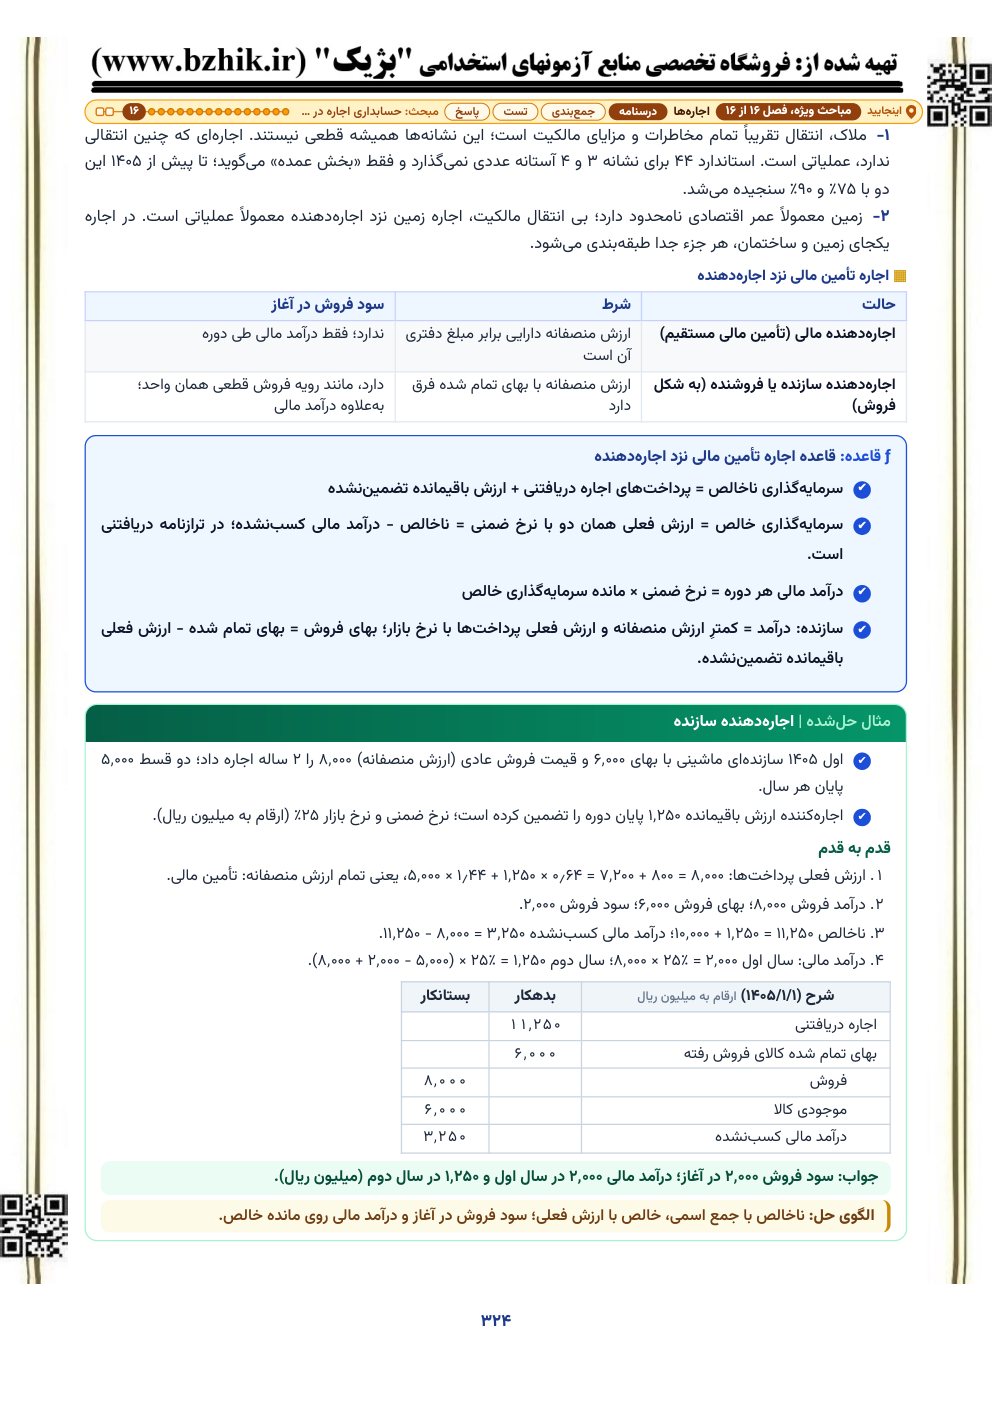
مثال حلشده اجاره
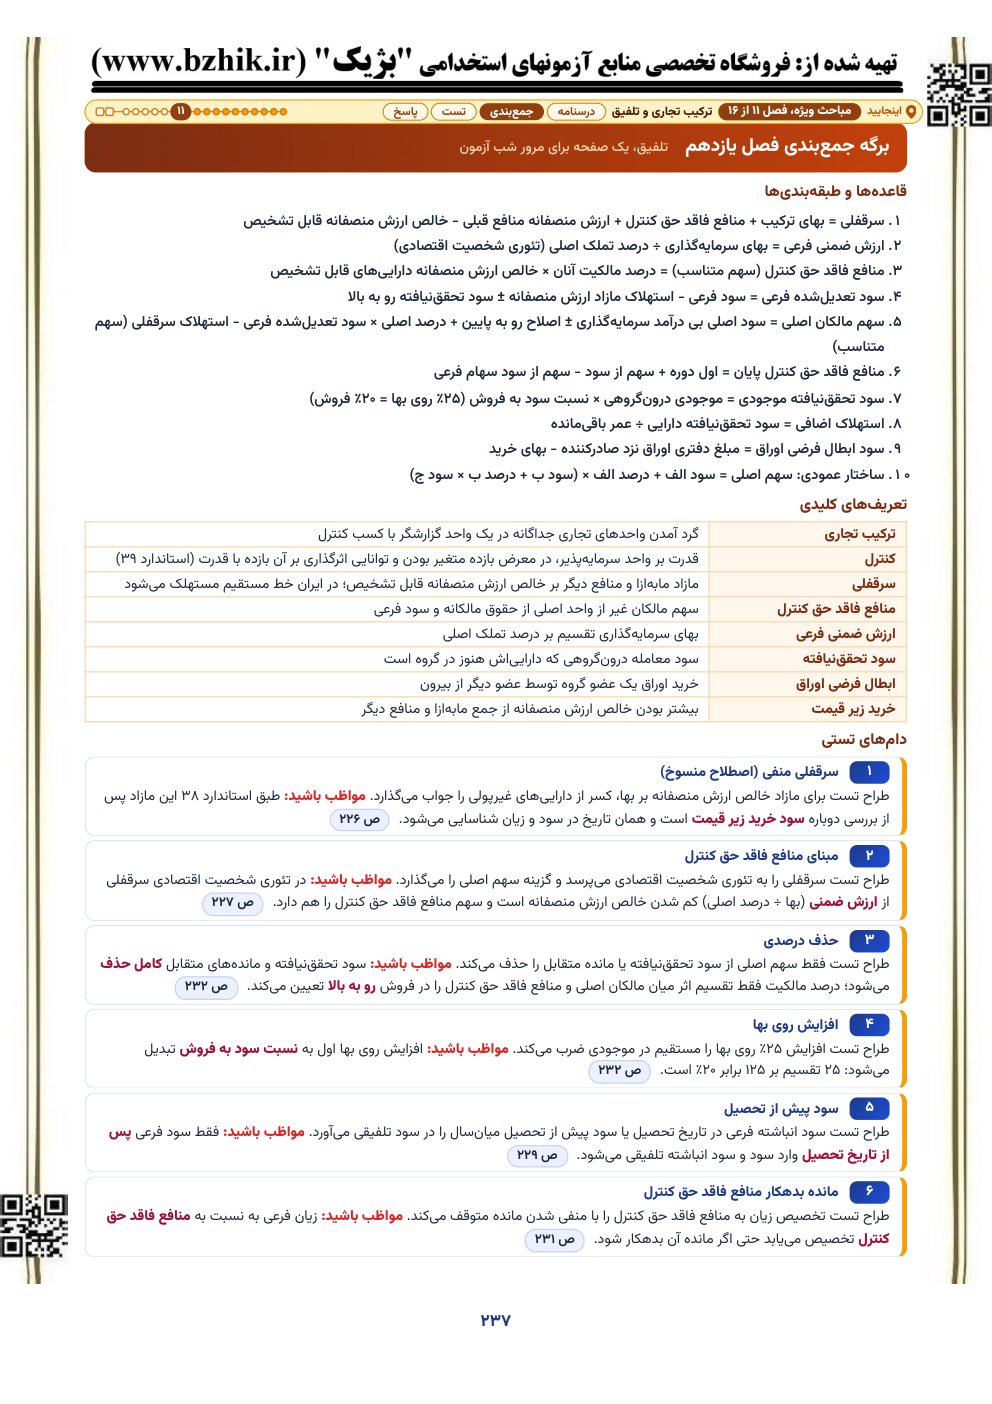
برگه جمعبندی ترکیب تجاری
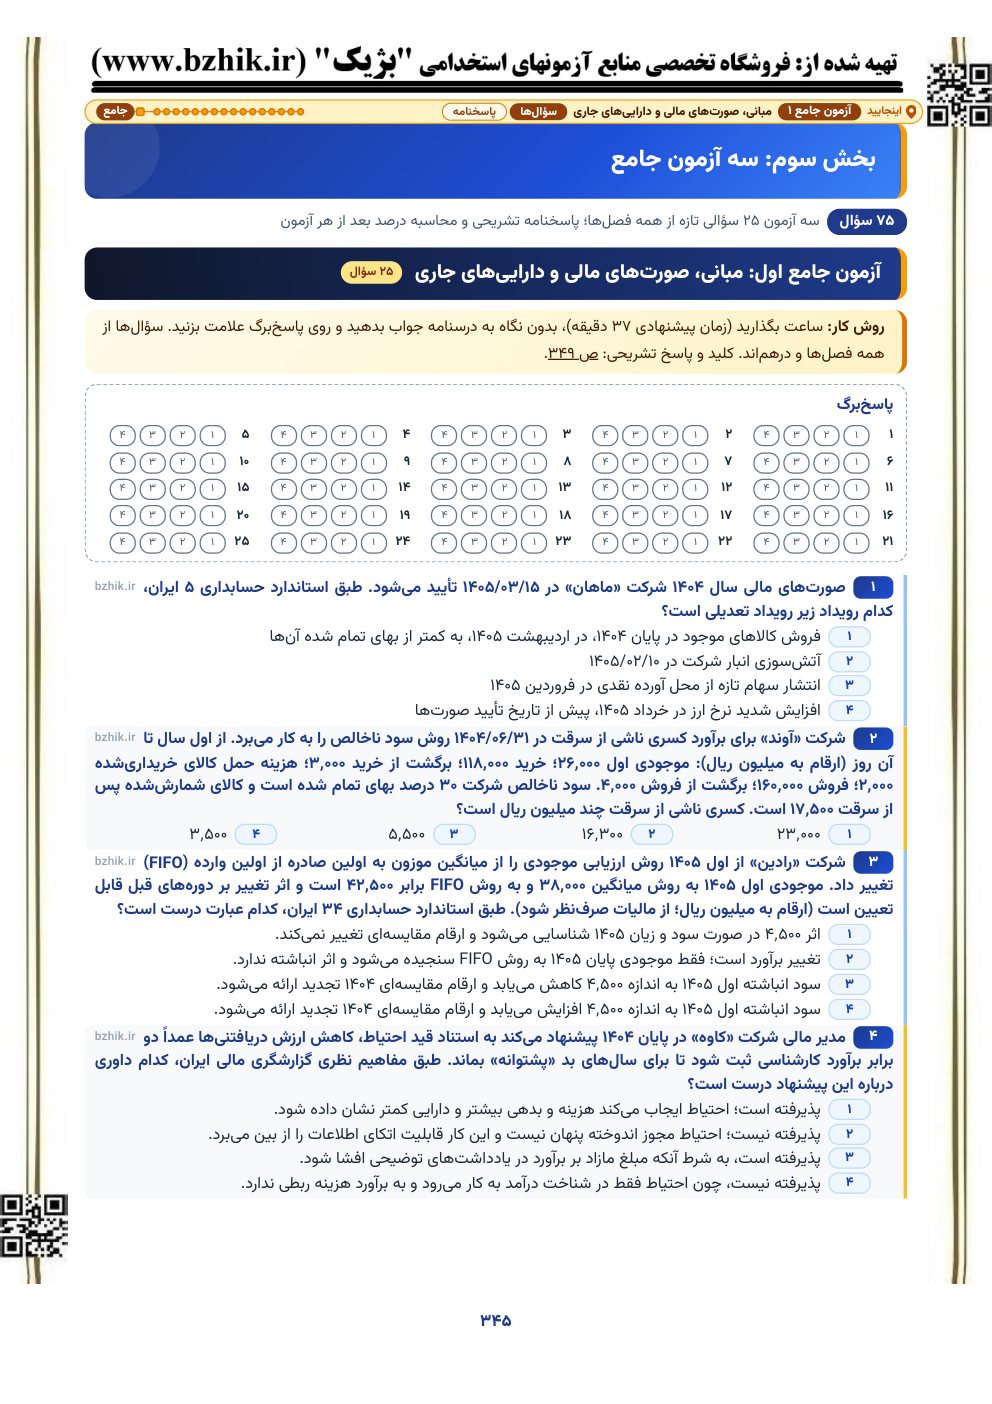
آزمون جامع اول
نقشه آزمون
نمونه سوالات حسابداری مالی با پاسخ تشریحی، فصل به فصل
- ۱۶ فصل روی هم ۱٬۰۳۳ تست پایان فصل دارند؛ ۵۷۶ تست عددی و ۴۵۷ تست مفهومی و موقعیتی.
- بخش مبانی و صورتهای مالی ۱۶۲ تست دارد، داراییها، بدهیها و حقوق مالکانه ۴۹۱ تست و مباحث ویژه و پیشرفته ۳۸۰ تست.
- در تستهای عددی، پاسخ تشریحی محاسبه را قدم به قدم نشان میدهد و هر جا لازم باشد، ثبت همان رویداد را هم میگوید.
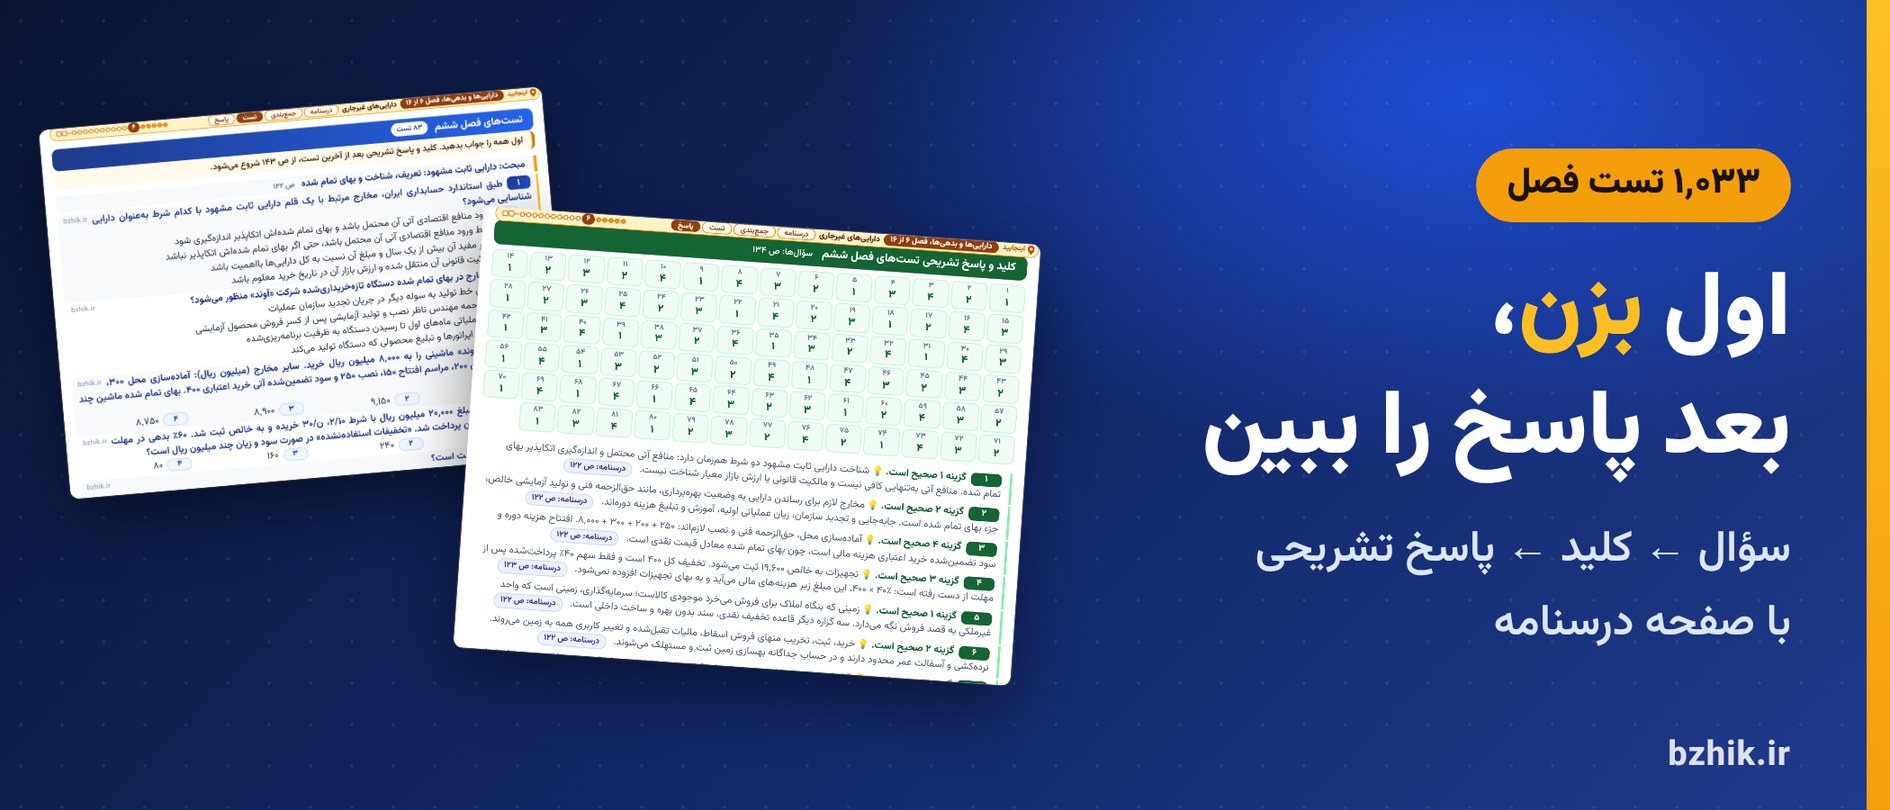
- تستها مبحث به مبحث دسته شدهاند و سر هر دسته نام مبحث و صفحه درسنامهاش هست؛ پس از تستهای فصل، جدول کلید و سپس پاسخ تشریحی میآید و هر پاسخ باز شماره صفحه درسنامه را دارد.
تستهای فصل «داراییهای غیرجاری» با کلید و پاسخ تشریحی، رایگان (PDF)
تستهای همین فصل، جدول کلید و بخشی از پاسخهای تشریحی را بیهزینه بگیرید و سطح سؤالها را پیش از خرید ببینید.
⚡️ دانلود رایگان تست داراییهای غیرجاری با پاسخ⚡️ دو تست از خود فایل، با پاسخ
مبحث: دارایی ثابت مشهود: تعریف، شناخت و بهای تمام شده
سؤال ۱: طبق استاندارد حسابداری ایران، مخارج مرتبط با یک قلم دارایی ثابت مشهود با کدام شرط بهعنوان دارایی شناسایی میشود؟
۱) ورود منافع اقتصادی آتی آن محتمل باشد و بهای تمام شدهاش اتکاپذیر اندازهگیری شود
۲) فقط ورود منافع اقتصادی آتی آن محتمل باشد، حتی اگر بهای تمام شدهاش اتکاپذیر نباشد
۳) عمر مفید آن بیش از یک سال و مبلغ آن نسبت به کل داراییها بااهمیت باشد
۴) مالکیت قانونی آن منتقل شده و ارزش بازار آن در تاریخ خرید معلوم باشد
گزینه ۱ صحیح است: ورود منافع اقتصادی آتی آن محتمل باشد و بهای تمام شدهاش اتکاپذیر اندازهگیری شود.
شناخت دارایی ثابت مشهود دو شرط همزمان دارد: منافع آتی محتمل و اندازهگیری اتکاپذیر بهای تمام شده. منافع آتی بهتنهایی کافی نیست و مالکیت قانونی یا ارزش بازار معیار شناخت نیست. درسنامه: ص ۱۲۲
مبحث: دارایی ثابت مشهود: تعریف، شناخت و بهای تمام شده
سؤال ۳: شرکت «نهاوند» ماشینی را به ۸٬۰۰۰ میلیون ریال خرید. سایر مخارج (میلیون ریال): آمادهسازی محل ۳۰۰، حقالزحمه مهندسان ۲۰۰، مراسم افتتاح ۱۵۰، نصب ۲۵۰ و سود تضمینشده آتی خرید اعتباری ۴۰۰. بهای تمام شده ماشین چند میلیون ریال است؟
۱) ۹٬۳۰۰
۲) ۹٬۱۵۰
۳) ۸٬۹۰۰
۴) ۸٬۷۵۰
گزینه ۴ صحیح است: ۸٬۷۵۰.
آمادهسازی محل، حقالزحمه فنی و نصب لازماند: ۸٬۰۰۰ + ۳۰۰ + ۲۰۰ + ۲۵۰. افتتاح هزینه دوره و سود تضمینشده خرید اعتباری هزینه مالی است، چون بهای تمام شده معادل قیمت نقدی است. درسنامه: ص ۱۲۲
اولی تست مفهومی بود و دومی عددی، هر دو از فصل «داراییهای غیرجاری»؛ هر ۱٬۰۳۳ تست پایان فصل در نسخه کامل همین شکل را دارند: چهار گزینه، کلید، پاسخ تشریحی و صفحه درسنامه.
۳ آزمون جامع ۲۵ سوالی حسابداری مالی با پاسخبرگ و محاسبه درصد
- ۷۵ سؤال در ۳ آزمون ۲۵ سؤالی که در تستهای فصلها نیامدهاند: آزمون اول مبانی، صورتهای مالی و داراییهای جاری (فصل ۱ تا ۵)، دوم داراییهای غیرجاری، بدهیها و حقوق مالکانه (فصل ۶ تا ۹) و سوم مباحث ویژه و پیشرفته (فصل ۱۰ تا ۱۶).
- آزمون اول را بعد از فصل پنجم بزنید، دومی را بعد از فصل نهم و سومی را در پایان؛ منتظر تمام شدن کتاب نمانید.
- ترتیب سؤالها ترتیب فصلها نیست، درست مثل جلسه آزمون. پاسخبرگ هر آزمون جداست؛ پشت آن کلید با صفحه درسنامه میآید، بعد پاسخ تشریحی، محاسبه درصد با نمره منفی و بیآن، و جدولی که غلطها را فصل به فصل میشمارد.
- آزمون اول در نمونه رایگان هست؛ با ساعت بزنیدش و از جدول تحلیل پایانش ببینید کدام فصل را باید دوباره بخوانید.
آزمون جامع اول حسابداری مالی با پاسخنامه، رایگان (PDF)
آزمون جامع اول (مبانی، صورتهای مالی و داراییهای جاری) با پاسخبرگ و بخشی از پاسخنامه تشریحی؛ رایگان بگیرید و درصد خودتان را حساب کنید.
⚡️ دانلود رایگان آزمون جامع اول⚡️ دو سؤال از آزمون جامع اول
سؤال ۵: شرکت «پویا» میخواهد سهامی را که تاکنون سرمایهگذاری جاری بوده، بلندمدت طبقهبندی کند. طبق استانداردهای حسابداری ایران، این انتقال در چه حالتی و با چه مبلغی انجام میشود؟
۱) هر وقت مدیریت قصد نگهداری طولانی داشته باشد؛ به بهای تمام شده اولیه
۲) فقط وقتی سرمایهگذار دستکم به نفوذ قابل ملاحظه برسد؛ به خالص ارزش فروش پایان دوره قبل
۳) فقط وقتی سرمایهگذار دستکم به نفوذ قابل ملاحظه برسد؛ به مبلغ طبق روش جاری در تاریخ تغییر
۴) هر وقت سهام از فهرست بورس خارج شود؛ به اقل بهای تمام شده و خالص ارزش فروش پایان سال
گزینه ۳ صحیح است: فقط وقتی سرمایهگذار دستکم به نفوذ قابل ملاحظه برسد؛ به مبلغ طبق روش جاری در تاریخ تغییر.
انتقال جاری به بلندمدت فقط با رسیدن سرمایهگذار به دستکم نفوذ قابل ملاحظه مجاز است و صرف قصد مدیریت کافی نیست. مبلغ انتقال، مبلغ طبق روش جاری در تاریخ تغییر است و کاهش ارزش انباشته جاری حذف میشود؛ ارزش پایان دوره قبل ملاک نیست. درسنامه: ص ۱۰۵
سؤال ۱۵: شرکت بورسی «نیلو» صورتهای مالی سهماهه را دو هفته پس از پایان هر دوره و با تکیه بیشتر بر برآوردها منتشر میکند. طبق مفاهیم نظری گزارشگری مالی ایران، این رفتار نمونه کدام موازنه میان خصوصیات کیفی است؟
۱) ترجیح قابلیت اتکا بر مربوط بودن، به خاطر احتیاط
۲) ترجیح قابلیت مقایسه بر مربوط بودن، به خاطر ثبات رویه
۳) ترجیح قابل فهم بودن بر قابلیت اتکا، به خاطر اهمیت
۴) ترجیح مربوط بودن بر قابلیت اتکا، به خاطر به موقع بودن
گزینه ۴ صحیح است: ترجیح مربوط بودن بر قابلیت اتکا، به خاطر به موقع بودن.
گزارش میاندورهای برای رسیدن بهموقع به دست استفادهکننده، برآورد بیشتری میپذیرد؛ یعنی بخشی از اتکاپذیری فدای مربوط بودن میشود و به موقع بودن پیششرط مربوط بودن است. ثبات رویه به مقایسهپذیری در طول زمان مربوط است و اهمیت آستانه است، نه دلیل این موازنه. درسنامه: ص ۸
اینها سؤال ۵ و ۱۵ آزمون اول بودند؛ پاسخ تشریحی هر ۷۵ سؤال سه آزمون در نسخه کامل است.
مسیر پیشنهادی خواندن فایل حسابداری مالی
۱
برنامه
یکی از دو برنامه آغاز فایل را انتخاب کنید یا با ماشینحساب همین صفحه برنامه خودتان را بسازید
←
۲
اول مبانی
بخش اول را پیش از بقیه بخوانید؛ شناخت، اندازهگیری و صورتهای مالی پایه همه فصلهای بعد است
←
۳
مبحثهای ضروری
هر فصل را از مبحثهای «ضروری» شروع کنید و «مهم»ها را بعد بخوانید
←
۴
تست و پاسخ
بعد از هر فصل تستهایش را بزنید؛ هر غلط را با صفحهای که پای پاسخش آمده دوباره مرور کنید
←
۵
آزمون جامع و برگهها
آزمونهای جامع را سر وقت خودشان با ساعت بزنید و روز پیش از آزمون فقط برگهها و مرور سریع را بخوانید
پرسشهای داوطلبان درباره جزوه و تست حسابداری مالی
حسابداری مالی در کدام آزمونهای استخدامی میآید و این فایل به درد کدام شغلها میخورد؟
در دفترچه آزمون ۱۴۰۴ وزارت بهداشت، حسابداری مالی یکی از چهار ماده تخصصی کارشناس خرید است، با سهم ۱۷٫۵٪. در آزمون شغلهای مالی دیگر، مثل حسابدار و کارشناس امور مالی، هم میآید. این فایل درس مستقل است و به آزمون خاصی بسته نیست؛ سهم درس را از دفترچه آزمون خودتان ببینید.
سوالات تخصصی کارشناس خرید وزارت بهداشت از کدام درسهاست و این فایل کدامش را دارد؟
در همان دفترچه چهار ماده تخصصی آمده است: اصول حسابداری، حسابداری دولتی، حسابداری مالی، و بودجه و قانون محاسبات عمومی و قانون مناقصات؛ هر کدام با سهم ۱۷٫۵٪. این فایل فقط حسابداری مالی است. بژیک پکیج دروس تخصصی کارشناس خرید را هم دارد و اصول حسابداری، حسابداری دولتی و بودجه و مالیه عمومی را هم جدا عرضه میکند.
کتاب بر پایه کدام استانداردهای حسابداری ایران است و استاندارد تازه اجاره و درآمد را دارد؟
بله. حکمها طبق استانداردهای حسابداری ایران با آخرین بازنگریهاست: درآمد عملیاتی حاصل از قرارداد با مشتریان (استاندارد ۴۳، برای سالهای مالی شروعشده از ۱۴۰۴)، قراردادهای اجاره (استاندارد ۴۴، از ابتدای ۱۴۰۵)، ترکیبهای تجاری (۳۸)، صورتهای مالی تلفیقی (۳۹)، مشارکتها (۴۰) و صورت جریانهای نقدی سهطبقه. جایی که حکم عوض شده، درسنامه حکم پیشین را هم کنار حکم امروز آورده است.
سوالات استخدامی حسابداری مالی با جواب در این فایل چند تاست و چه شکلی دارند؟
۱٬۱۰۸ تست: ۱٬۰۳۳ تست پایان فصل در ۱۶ فصل و ۷۵ سؤال در سه آزمون جامع. ۵۷۶ تست فصلها عددی است و ۴۵۷ تست مفهومی و موقعیتی. هر تست چهار گزینه دارد و کلید و پاسخ تشریحیاش با شماره صفحه درسنامه آمده است.
تستهای محاسبهای، مثل تلفیق و اوراق قرضه، پاسخ قدم به قدم دارند؟
بله. در پاسخ تستهای عددی محاسبه قدم به قدم آمده و مبلغها میلیون ریال است. بیشترین تست عددی در بخش داراییها، بدهیها و حقوق مالکانه است (۲۹۰ تست) و بعد مباحث ویژه (۲۳۱ تست)، از سرقفلی و سود تلفیقی تا درصد پیشرفت کار پیمان و بدهی اجاره. کادرهای «قاعده» درسنامه هم رابطههای همین محاسبهها را جمع کردهاند.
ثبتهای حسابداری مالی در جزوه چطور آمدهاند؟
۸۶ جدول ثبت با ستون بدهکار و بستانکار و ارقام میلیون ریال؛ ۳۲ جدول در متن درسنامه و ۵۴ تا پایان مثالهای حلشده. بیشترشان در فصلهای داراییهای غیرجاری، سرمایهگذاریها، حقوق مالکانه و فروش اقساطیاند و ثبتهای حذفی کاربرگ تلفیقی هم جدول دارند.
وقتم تا آزمون استخدامی کم است؛ اول کدام مبحثهای حسابداری مالی را بخوانم؟
اول مبحثهای «ضروری» را؛ ۶۴ مبحث از ۹۵ مبحثاند و ۸۰۴ تست فصلها از آنهاست. بعد سراغ ۲۹ مبحث «مهم» بروید؛ ۲ مبحث «تکمیلی» برای وقتی است که فرصت ماند. اگر روزهای مانده را در ماشینحساب همین صفحه بنویسید و کمتر از شمار فصلها باشد، برنامه فقط مبحثهای ضروری را نگه میدارد.
سه آزمون جامع حسابداری مالی هر کدام از کدام فصلهاست؟
آزمون اول از مبانی، صورتهای مالی و داراییهای جاری است (فصل ۱ تا ۵)، دومی از داراییهای غیرجاری، بدهیها و حقوق مالکانه (فصل ۶ تا ۹) و سومی از مباحث ویژه و پیشرفته (فصل ۱۰ تا ۱۶). هر کدام ۲۵ سؤال است و این ۷۵ سؤال در تستهای فصلها تکرار نشدهاند. پشت هر آزمون کلید با صفحه درسنامه، پاسخ تشریحی، درصدگیری با نمره منفی و بیآن و جدول شمارش غلطهای هر فصل آمده است.
نمونه رایگان حسابداری مالی استخدامی چه صفحههایی دارد؟
پنج pdf، همه بریده از صفحههای خود کتاب: یک برش ۱۳ صفحهای از همه بخشها، درسنامه فصل «داراییهای غیرجاری» با برگه جمعبندیاش، تستهای همین فصل با کلید و پاسخ، فهرست و برنامه مطالعه و مرور سریع، و آزمون جامع اول با پاسخنامه.
بعد از خرید فایل را کجا پیدا کنم و روی گوشی باز میشود؟
پس از پرداخت، لینک دانلود همان لحظه باز میشود و فایل در حساب کاربری بژیکتان میماند تا هر وقت خواستید دوباره دانلودش کنید. PDF خریدار قطع A4 دارد و حدود ۶٫۲ مگابایت است؛ روی گوشی سبک باز میشود و فهرست و نوار «اینجایید» آن کلیکپذیرند.
سرفصل حسابداری مالی ویژه آزمون استخدامی: ۹۵ مبحث
مبحثهای هر ۱۶ فصل، به ترتیب سه بخش مبانی و صورتهای مالی، داراییها، بدهیها و حقوق مالکانه، و مباحث ویژه و پیشرفته؛ برای دیدن همه، کادر پایین را بکشید.
فصل اول: چارچوب نظری گزارشگری مالی
- محیط، نقش و تئوری حسابداری
- استانداردگذاری، مفاهیم نظری و هدف صورتهای مالی
- فرضهای بنیانی، محدودیتها و قیود حسابداری
- خصوصیات کیفی اطلاعات مالی و محدودیتهای آن
- عناصر صورتهای مالی، شناخت و مبنای تعهدی
- اندازهگیری و نگهداشت سرمایه
- اصول پذیرفتهشده حسابداری و نحوه ارائه
فصل دوم: صورتهای مالی اساسی
- مجموعه صورتهای مالی و صورت وضعیت مالی (ترازنامه)
- صورت سود و زیان، سود و زیان جامع و تغییرات در حقوق مالکانه
- صورت جریانهای نقدی: طبقهبندی و معاملات غیرنقدی
- محاسبه جریانهای نقدی: روش مستقیم و غیرمستقیم
- تغییر رویه، تغییر برآورد و اصلاح اشتباه
- رویدادهای بعد از تاریخ ترازنامه، افشا و گزارشگری میاندورهای
- تجزیه و تحلیل صورتهای مالی و نسبتها
فصل سوم: وجوه نقد و دریافتنیها
- وجه نقد: تعریف، وجوه محدود، تنخواهگردان و صندوق
- صورت مغایرت بانکی
- حسابها و اسناد دریافتنی: طبقهبندی و اندازهگیری
- کاهش ارزش دریافتنیها و سوخت
- تنزیل اسناد دریافتنی، برات و افشا
فصل چهارم: موجودی مواد و کالا
- اقلام موجودی و بهای تمام شده آن
- سیستم دائمی و ادواری
- روشهای ارزیابی موجودی و اثر آنها بر سود
- اقل بهای تمام شده و خالص ارزش فروش
- روشهای برآورد: سود ناخالص و خردهفروشی
- اشتباه در موجودی و اثر آن بر سود دو دوره
فصل پنجم: سرمایهگذاریها
- تعریف، طبقهبندی و بهای تمام شده سرمایهگذاریها
- سرمایهگذاریهای جاری: ارزیابی پایان دوره و فروش
- سود سهام، سهام جایزه، تجزیه و حق تقدم
- سرمایهگذاریهای بلندمدت: کاهش ارزش، تجدید ارزیابی و واگذاری
- روش ارزش ویژه (واحد تجاری وابسته)
- سرمایهگذاری در اوراق قرضه
- تغییر طبقهبندی سرمایهگذاریها
فصل ششم: داراییهای غیرجاری
- دارایی ثابت مشهود: تعریف، شناخت و بهای تمام شده
- روشهای تحصیل و مخارج تأمین مالی
- معاوضه داراییهای غیرپولی
- مخارج بعد از تحصیل
- استهلاک، تغییر برآورد و منابع طبیعی
- تجدید ارزیابی، واگذاری و دارایی نگهداریشده برای فروش
- داراییهای نامشهود
- کاهش ارزش داراییها
فصل هفتم: بدهیها
- تعریف، طبقهبندی و بدهیهای جاری
- ذخایر، بدهیهای احتمالی و داراییهای احتمالی
- اوراق قرضه پرداختنی: ارزشگذاری و صدور
- استهلاک صرف و کسر: خط مستقیم و بهره مؤثر
- بازخرید و تبدیل اوراق قرضه؛ اوراق مشارکت
- مزایای پایان خدمت و طرحهای مزایای بازنشستگی
فصل هشتم: حسابداری شرکتهای سهامی (حقوق مالکانه)
- شرکت سهامی، انواع سهام و اجزای حقوق مالکانه
- انتشار سهام: پذیرهنویسی، فروش نقدی و صدور در برابر دارایی
- سود انباشته، اندوختهها و توزیع سود
- سود سهمی و تجزیه سهام
- سهام ممتاز: تقسیم سود، تبدیل، بازخرید و ارزش دفتری
- سهام خزانه
- افزایش و کاهش سرمایه و حق تقدم
- سود هر سهم و طرح اختیار سهام کارکنان
فصل نهم: حسابداری شرکتهای تضامنی
- شرکت تضامنی، حسابهای شرکا و تشکیل
- تقسیم سود و زیان
- ورود شریک جدید
- خروج شریک
- انحلال و تصفیه
- مشارکت خاص و مشارکت عملی
فصل دهم: گزارشگری قسمتها
- قسمت تجاری، قسمت جغرافیایی و اقلام قسمت
- آزمونهای ۱۰ درصد
- آزمون ۷۵ درصد
- نتیجه قسمت، تخصیص و سایر الزامات
فصل یازدهم: ترکیب تجاری و صورتهای مالی تلفیقی
- ترکیب تجاری: انواع، روش تحصیل و سرقفلی
- کنترل، واحد تجاری فرعی و تئوریهای تلفیق
- تلفیق در تاریخ تحصیل
- تلفیق پس از تحصیل: سود تلفیقی و منافع فاقد حق کنترل
- معاملات درونگروهی: کالا، دارایی ثابت و اوراق قرضه
- تحصیل مرحلهای، ساختارهای چندلایه، مالکیت متقابل و سهام ممتاز فرعی
فصل دوازدهم: حسابداری شعب و تسعیر ارز
- شعبه و نظامهای حسابداری آن
- ارسال کالا بالاتر از بها و سود تحققنیافته
- صورتهای مالی ترکیبی، مغایرت حسابهای جاری و انتقال میان شعب
- معاملات ارزی و تفاوت تسعیر
- تسعیر صورتهای مالی شعبه خارجی و عملیات خارجی
فصل سیزدهم: فروش اقساطی، کالای امانی و حقالعملکاری
- فروش اقساطی: شناخت درآمد، سود تضمینشده و انتقال مالکیت
- روش اقساطی و روش بازیافت بهای تمام شده
- نکول و تملک مجدد کالا
- کالای امانی: مفهوم، مخارج و تسهیم آنها
- دفاتر آمر و حقالعملکار، سود فروش امانی و کالای مفقود
فصل چهاردهم: پیمانهای بلندمدت
- پیمان بلندمدت و مبنای شناسایی درآمد
- روش درصد پیشرفت کار: درآمد و سود هر سال
- اندازهگیری درصد پیشرفت و تغییر برآورد
- شناخت درآمد به میزان مخارج قابل بازیافت
- زیان پیشبینیشده پیمان
- ثبتها و ارائه در صورتهای مالی
فصل پانزدهم: حسابداری تورمی
- آثار تورم و اقلام پولی و غیرپولی
- بهای تاریخی بر مبنای قدرت خرید ثابت
- سود و زیان قدرت خرید اقلام پولی
- ارزش جاری و سود و زیان نگهداری
فصل شانزدهم: اجارهها
- تعریف اجاره، استاندارد امروز و مفاهیم پایه
- حسابداری اجاره در دفاتر اجارهکننده
- حسابداری اجاره در دفاتر اجارهدهنده
- معاملات فروش و اجاره مجدد
- ارائه و افشا
پیش از خرید، فایل حسابداری مالی را با این سه معیار بسنجید
درسنامه فشرده، جدول ثبت و تست با پاسخ تشریحی، با نشانی صفحه درسنامه پای هر پاسخ
اول، خلاصهنویسی با کیفیت: متن فصلها فشرده است و هیچ مبحث سرفصل جا نیفتاده؛ بهجای پاراگراف بلند، ۸۶ جدول ثبت، ۱۲۵ جدول مقایسه، ۱۰۳ کادر «قاعده» و ۱۲۴ مثال حلشده حرف را میزنند. دوم، انطباق با سرفصل درس و استانداردهای امروز: ۱۶ فصل کتاب همان سرفصل حسابداری مالی، میانه و پیشرفته است که در آزمونهای استخدامی میآید، فهرست ۹۵ مبحثش در همین صفحه آمده و حکمها با استانداردهای حسابداری ایران با آخرین بازنگریها یکی است. سوم، بهروزرسانی رایگان مادامالعمر: هر ویرایش بعدی این فایل، مثلا با استاندارد تازه، برای کسی که یک بار خریده رایگان است. لازم نیست حرف ما را قبول کنید: ۵ فایل نمونه رایگان و تکههای متن کتاب در همین صفحه برای قضاوت کافی است.
۱٬۱۰۸ تست با پاسخ تشریحی
۸۶ جدول ثبت با ستون بدهکار و بستانکار
۵ نمونه رایگان از صفحههای خود کتاب
اول نمونه، بعد خرید
برش ۱۳ صفحهای را رایگان بگیرید و یکی از تستهای عددی فصل داراییهای غیرجاری را خودتان حل کنید؛ اگر پاسخ تشریحی و درسنامه به کارتان آمد، نسخه کامل را بگیرید.
⚡️ دانلود رایگان نمونه ۱۳ صفحهای⚡️ دریافت آنی نسخه PDF
⚡️ ویرایش آبان ۱۴۰۵
✅ بهروزرسانی رایگان برای خریداران
⚡️ پرداخت امن
درسهای همخانواده حسابداری مالی (بستههای جدا):
اصول حسابداری حسابداری دولتی بودجه و مالیه عمومی مدیریت مالی۱ / ۶








هنوز نظری ثبت نشده
اولین نفری باشید که نظر میدهید
ثبت نظر