

دانلود جزوه و تست حسابداری دولتی استخدامی ۱۴۰۵ با نمونه رایگان pdf
۳۵۰,۰۰۰ تومان۲۶۲,۵۰۰ تومان
افزودن به سبد خرید
بسته آموزشی · حسابداری دولتی و بخش عمومی (مبانی، حسابهای مستقل وجوه و ثبتها، مفاهیم نظری گزارشگری) · برای آزمونهای استخدامی
دانلود جزوه و سوالات استخدامی حسابداری دولتی با جواب
درسنامه، جدول ثبت و تست در یک کتاب pdf | بژیک
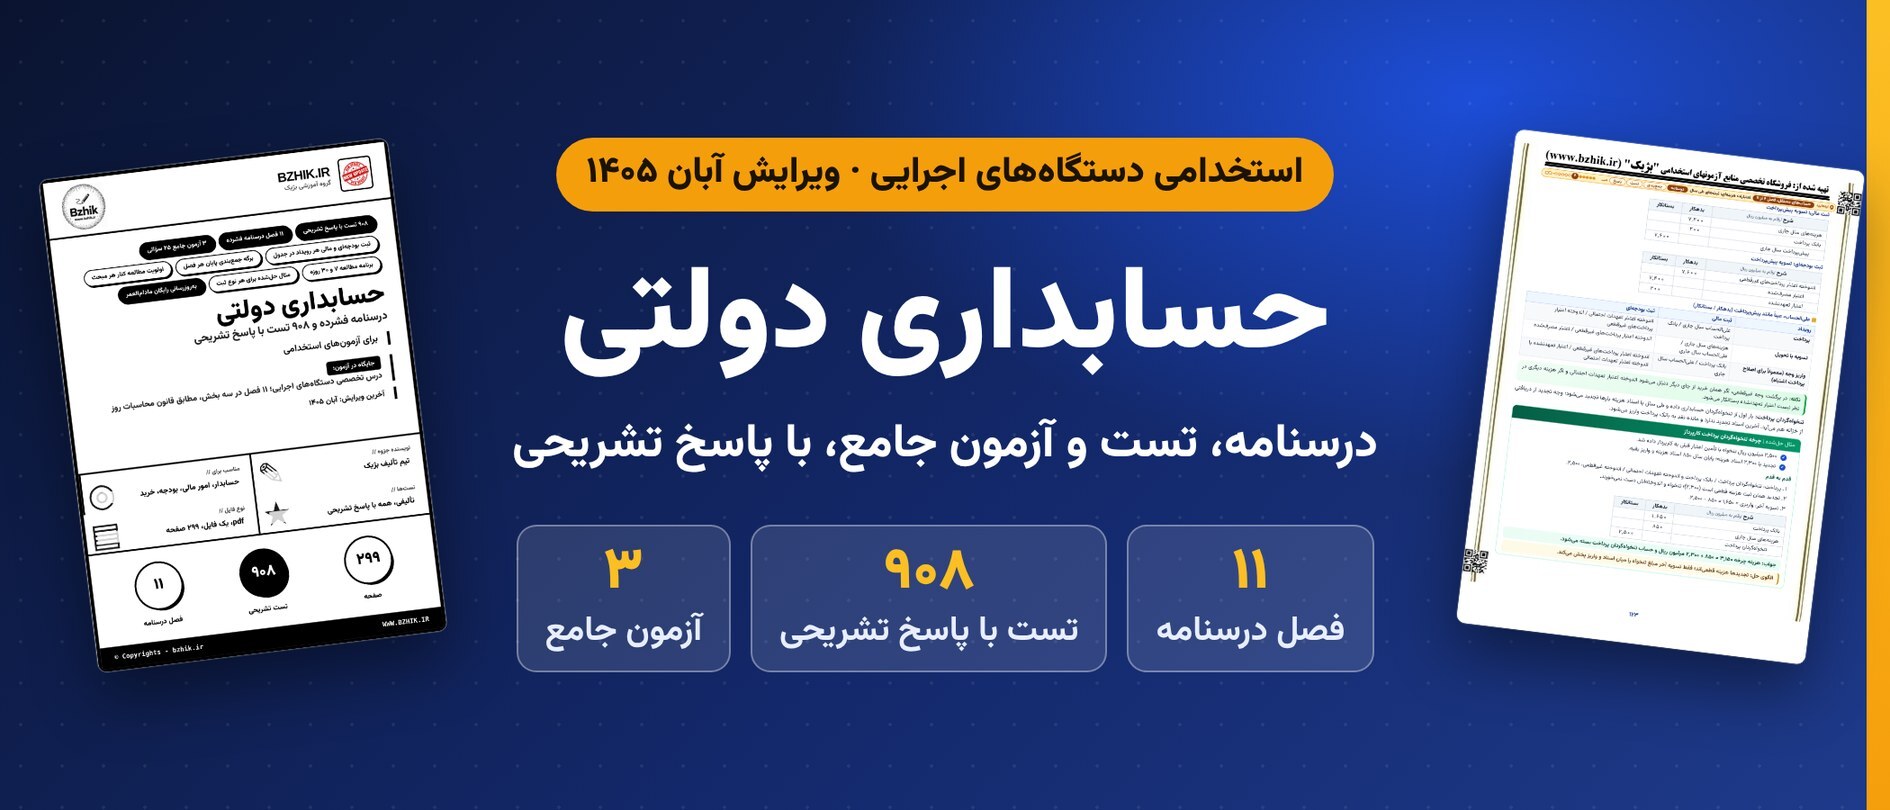
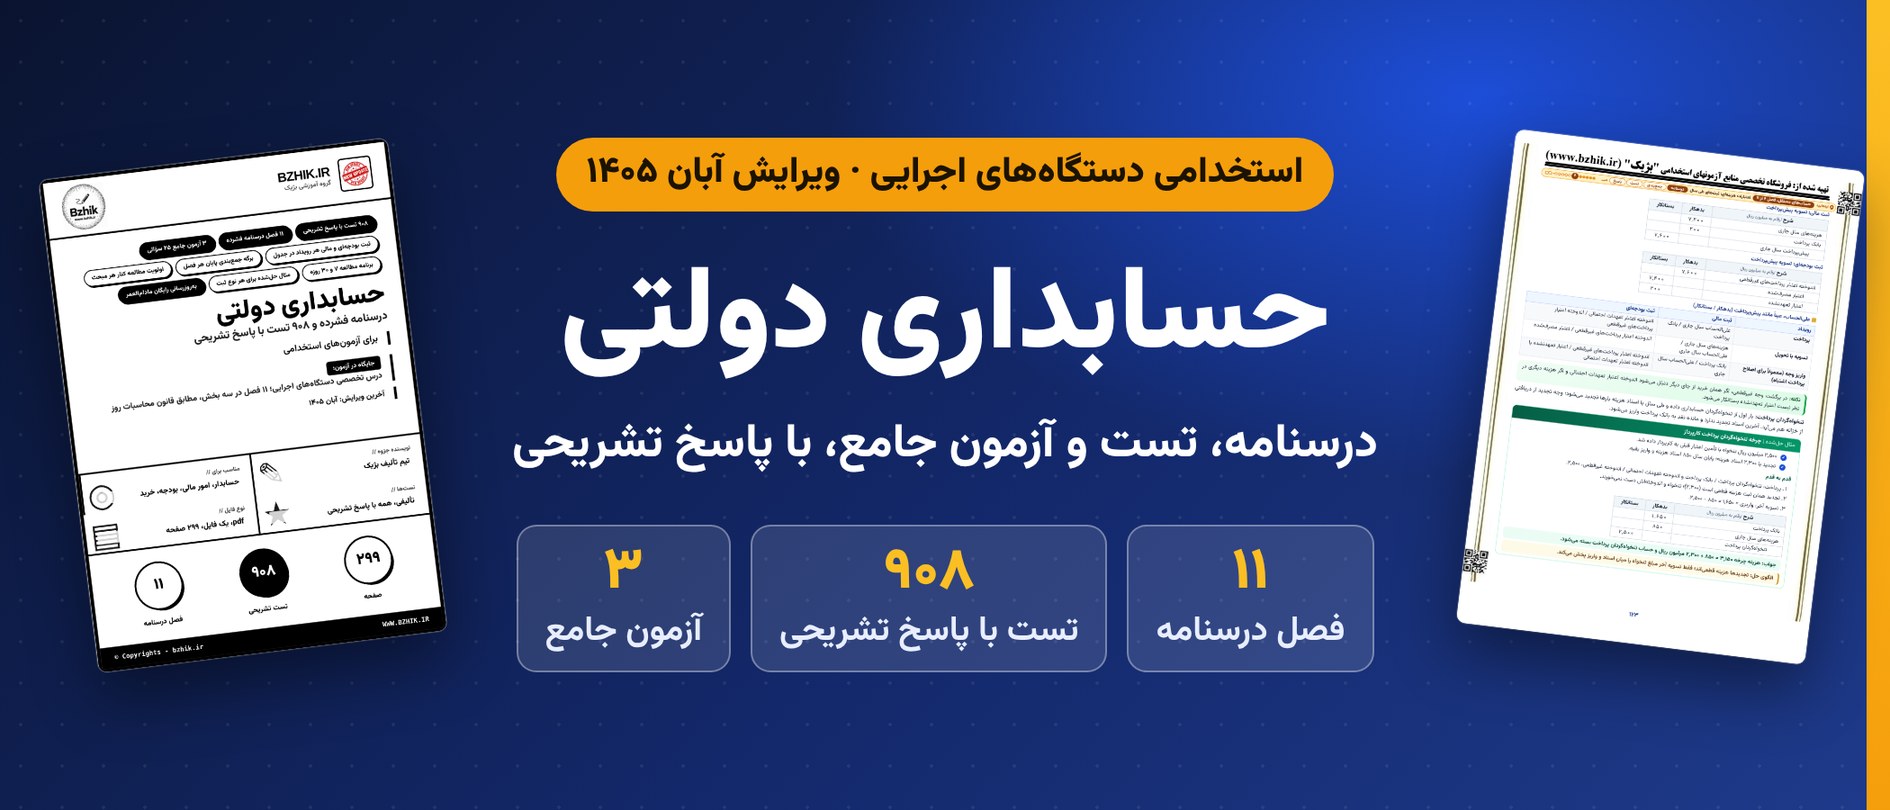
در حسابداری دولتی بیشتر نمرهها سر یک سؤال ساده از دست میرود: این رویداد ثبت بودجهای دارد، ثبت مالی دارد یا هر دو؟ تخصیص با تأمین اعتبار، پیشپرداخت با علیالحساب و تنخواهگردان حسابداری با تنخواهگردان پرداخت هم زیاد جابهجا میشوند. این فایل pdf همین درس است در ۱۱ فصل درسنامه فشرده با ۹۰۸ تست و پاسخ تشریحی، و ثبت رویدادها را در ۱۳۸ جدول بدهکار و بستانکار نشان میدهد. نمونه رایگان فصل «اعتبارات هزینهای: ثبتهای طی سال» را دانلود کنید و پیش از خرید، ثبتهای یک دستگاه را از ابلاغ اعتبار تا تراز آزمایشی در آن دنبال کنید.
۹۰۸ تست با پاسخ تشریحی ۵ نمونه رایگان مجزا برای آزمونهای استخدامی که حسابداری دولتی دارند ۱۳۸ جدول ثبت بدهکار و بستانکار ۴۹ مثال حلشده به میلیون ریال ویرایش آبان ۱۴۰۵
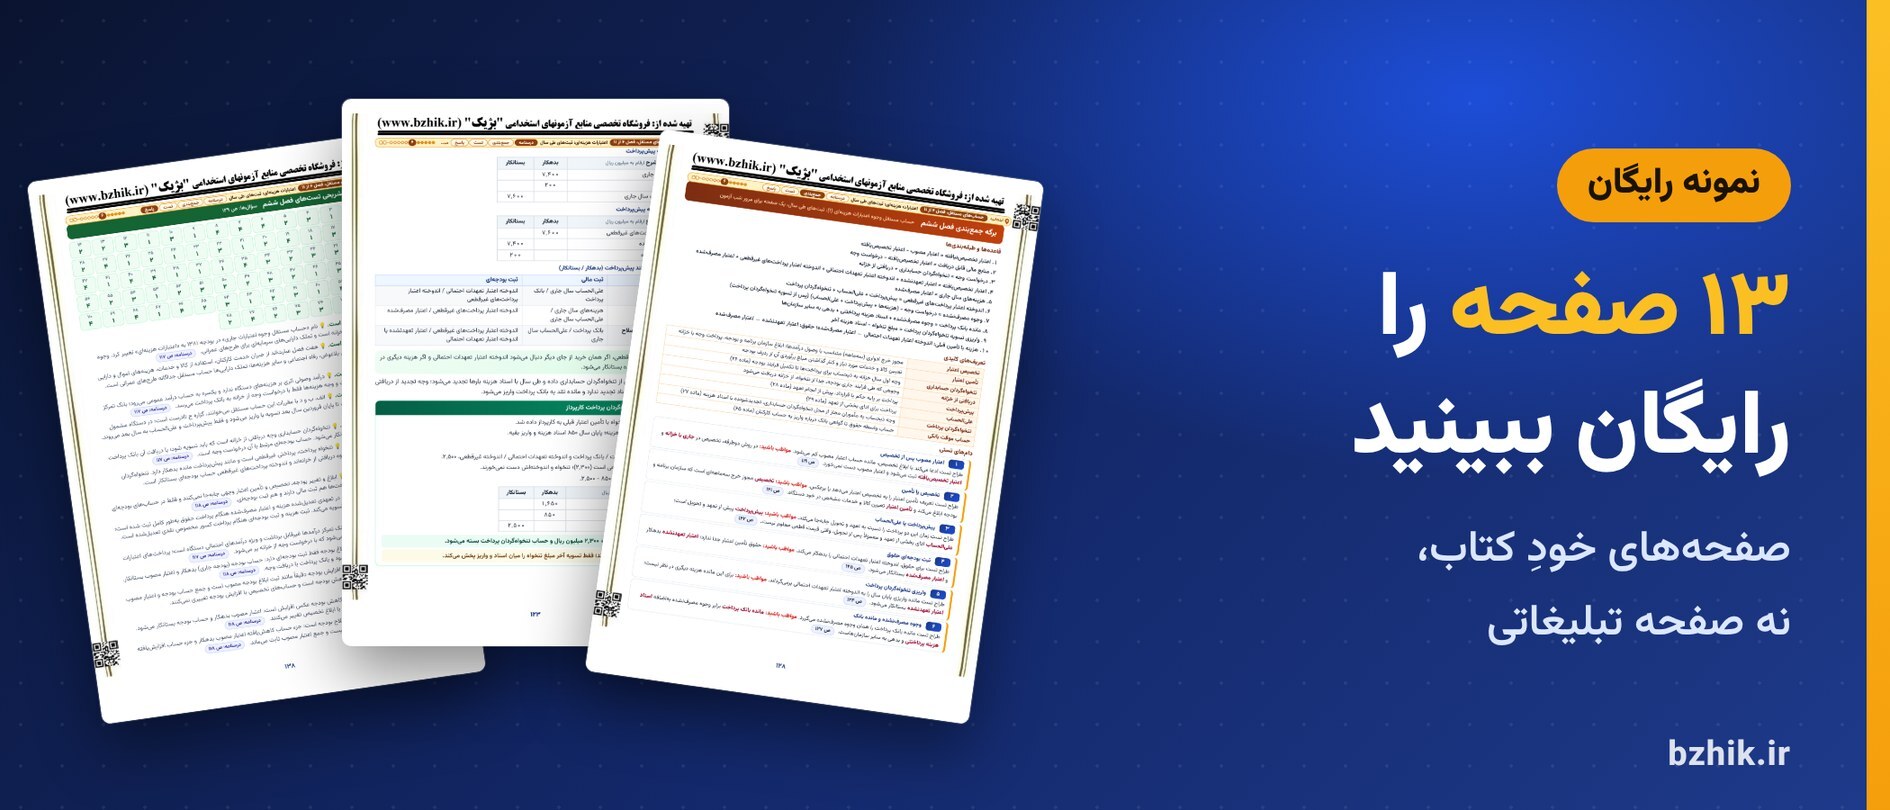
دانلود رایگان نمونه سوال و جزوه حسابداری دولتی (pdf، ۱۳ صفحه)
صفحههایی از همه قسمتهای فایل، کنار هم: فهرست، شناسنامه و برنامه مطالعه فایل، دو صفحه اول درسنامه فصل «اعتبارات هزینهای: ثبتهای طی سال» با جدول حسابها و نخستین جدولهای ثبت، برگه جمعبندی همین فصل، آغاز تستها و یک صفحه از پاسخ تشریحیشان، آغاز آزمون جامع اول و یک صفحه از مرور سریع.
⚡️ دانلود نمونه رایگان ۱۳ صفحهایسه بخش و ۱۱ فصل؛ هر بخش کجای درس را میپوشاند؟
کتاب به همان ترتیبی چیده شده که این درس خوانده میشود: اول مفهومها، مبنای حسابداری و مراحل درآمد و هزینه، بعد ثبتهای هر حساب مستقل و در آخر مفاهیم نظری گزارشگری مالی بخش عمومی.
- مبانی حسابداری دولتی، ۴ فصل و ۲۸۷ تست: کلیات و نهادهای دولتی، اصول و استانداردها و انواع حساب مستقل، مبنای نقدی و تعهدی و تبدیل آنها به یکدیگر، و مراحل تشخیص و وصول درآمد و هفت مرحله انجام هزینه؛ درسنامه این بخش ۳۰ صفحه است.
- حسابهای مستقل وجوه و ثبتها، ۶ فصل و ۴۷۳ تست: خزانه، اعتبارات هزینهای در دو فصل (ثبتهای طی سال، و عملیات پایان سال و صورتهای مالی)، اعتبارات تملک داراییهای سرمایهای یا عمرانی، درآمدهای اختصاصی و وجوه امانی. ۱۱۸ جدول از ۱۳۸ جدول ثبت کتاب در همین بخش است و درسنامهاش ۶۵ صفحه.
- مفاهیم نظری گزارشگری مالی بخش عمومی، ۱ فصل و ۷۳ تست: هدف گزارشگری و استفادهکنندگان، واحد و گروه گزارشگر، عناصر صورتهای مالی و ویژگیهای کیفی اطلاعات؛ درسنامهاش ۸ صفحه است.
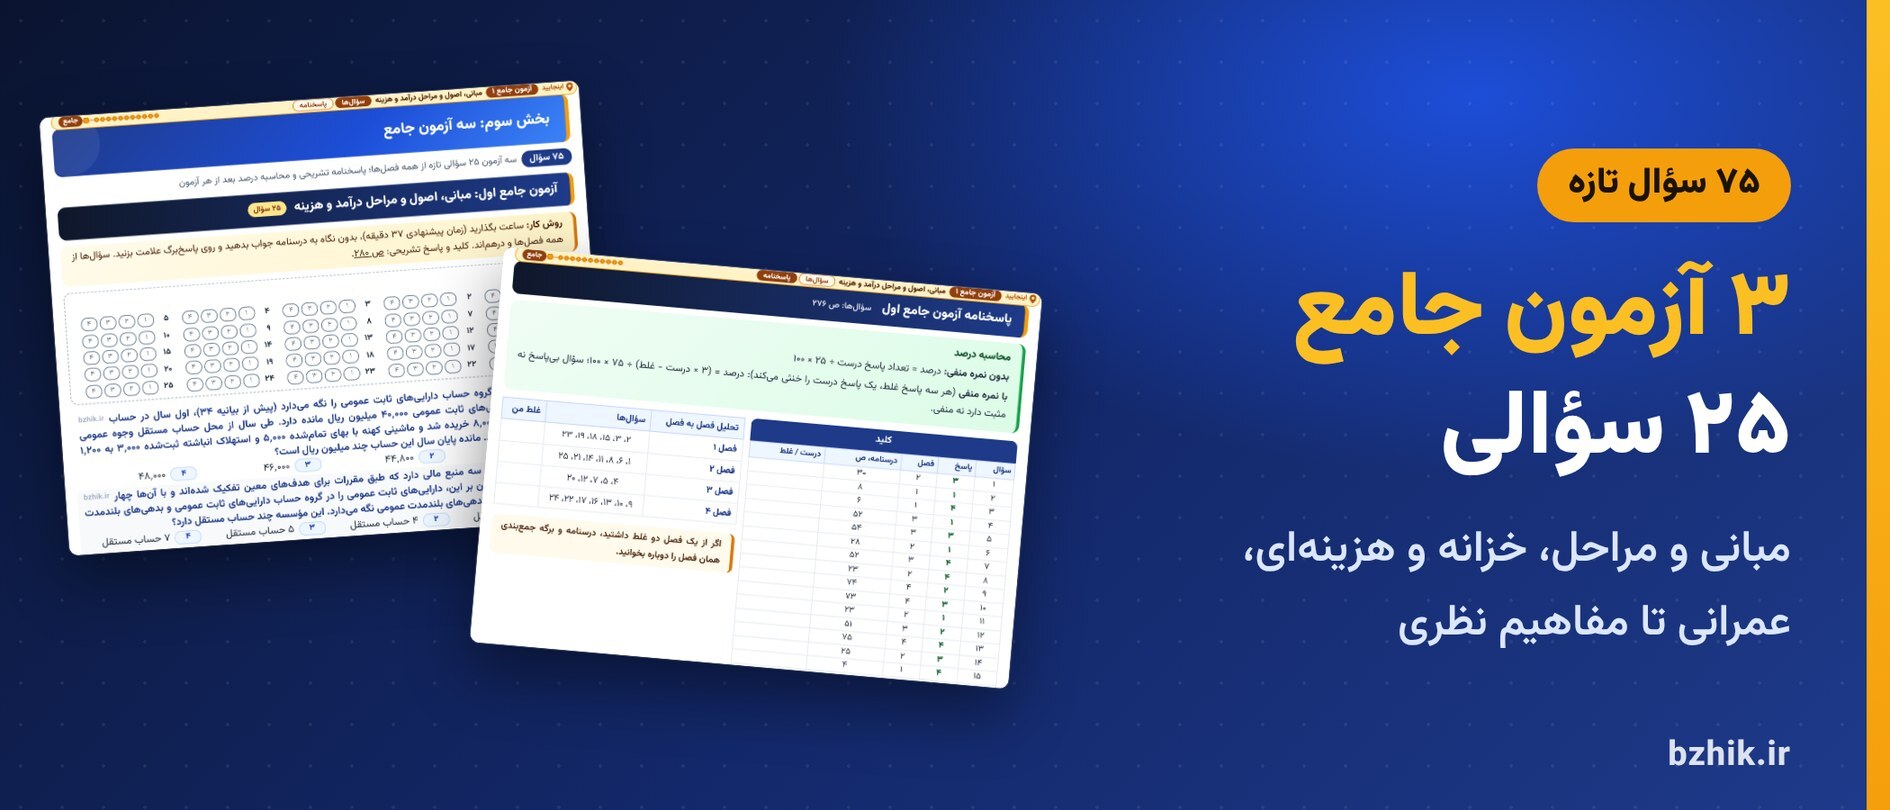
- سه آزمون جامع ۲۵ سؤالی: اولی از فصل ۱ تا ۴، دومی خزانه و اعتبارات هزینهای (فصل ۵ تا ۷) و سومی عمرانی، درآمد اختصاصی، وجوه امانی و مفاهیم نظری (فصل ۸ تا ۱۱)؛ هر کدام با پاسخبرگ، پاسخ تشریحی و محاسبه درصد.
همین یک فایل برای هر شغلی که حسابداری دولتی دارد کافی است؛ بژیک این درس را در پکیج کارشناس برنامه و بودجه، پکیج حسابدار، پکیج کارشناس امور مالی وزارت بهداشت، پکیج کارشناس خرید هم آورده است. مواد آزمون را از دفترچه آزمون خودتان ببینید.
جزوه حسابداری دولتی pdf: از کدام فصل شروع کنیم؟
هر مبحث درسنامه یک برچسب اولویت دارد: ۳۶ مبحث از ۶۰ مبحث «ضروری»اند، ۲۱ «مهم» و فقط ۳ «تکمیلی». مبحثهای ضروری روی هم ۵۸۳ تست دارند، یعنی بیشتر تستهای فصلها؛ اگر وقت کم است، همینها را اول بخوانید. فصلها را به ترتیب بخوانید. ثبتهای بخش دوم روی مبنای حسابداری و مراحل هزینه بخش اول سوارند و کسی که فرق تعهد و تسجیل یا نقدی تعدیلشده و تعهدی تعدیلشده را نداند، در ثبت حقوق و کسور هم گیر میکند. بیشترین جدول ثبت مال فصلهای «درآمدهای اختصاصی» (۲۶ جدول)، «عملیات پایان سال و صورتهای مالی» (۲۴) و «عمرانی» (۲۲) است. یک دام از برگه جمعبندی فصل اعتبارات هزینهای: تخصیص مجوز خرج سهماههای است که سازمان برنامه و بودجه ابلاغ میکند و تأمین اعتبار تعیین کالا و خدمات مشخص در خود دستگاه (ص ۱۲۱). دامهایی از این دست در برگه پایان هر فصل کنار هم آمدهاند، هر کدام با شماره صفحهای که توضیحش را دارد؛ نمونه رایگان را بگیرید و همین یکی را تا صفحهاش دنبال کنید.
سؤال تنها، برای این درس کم است
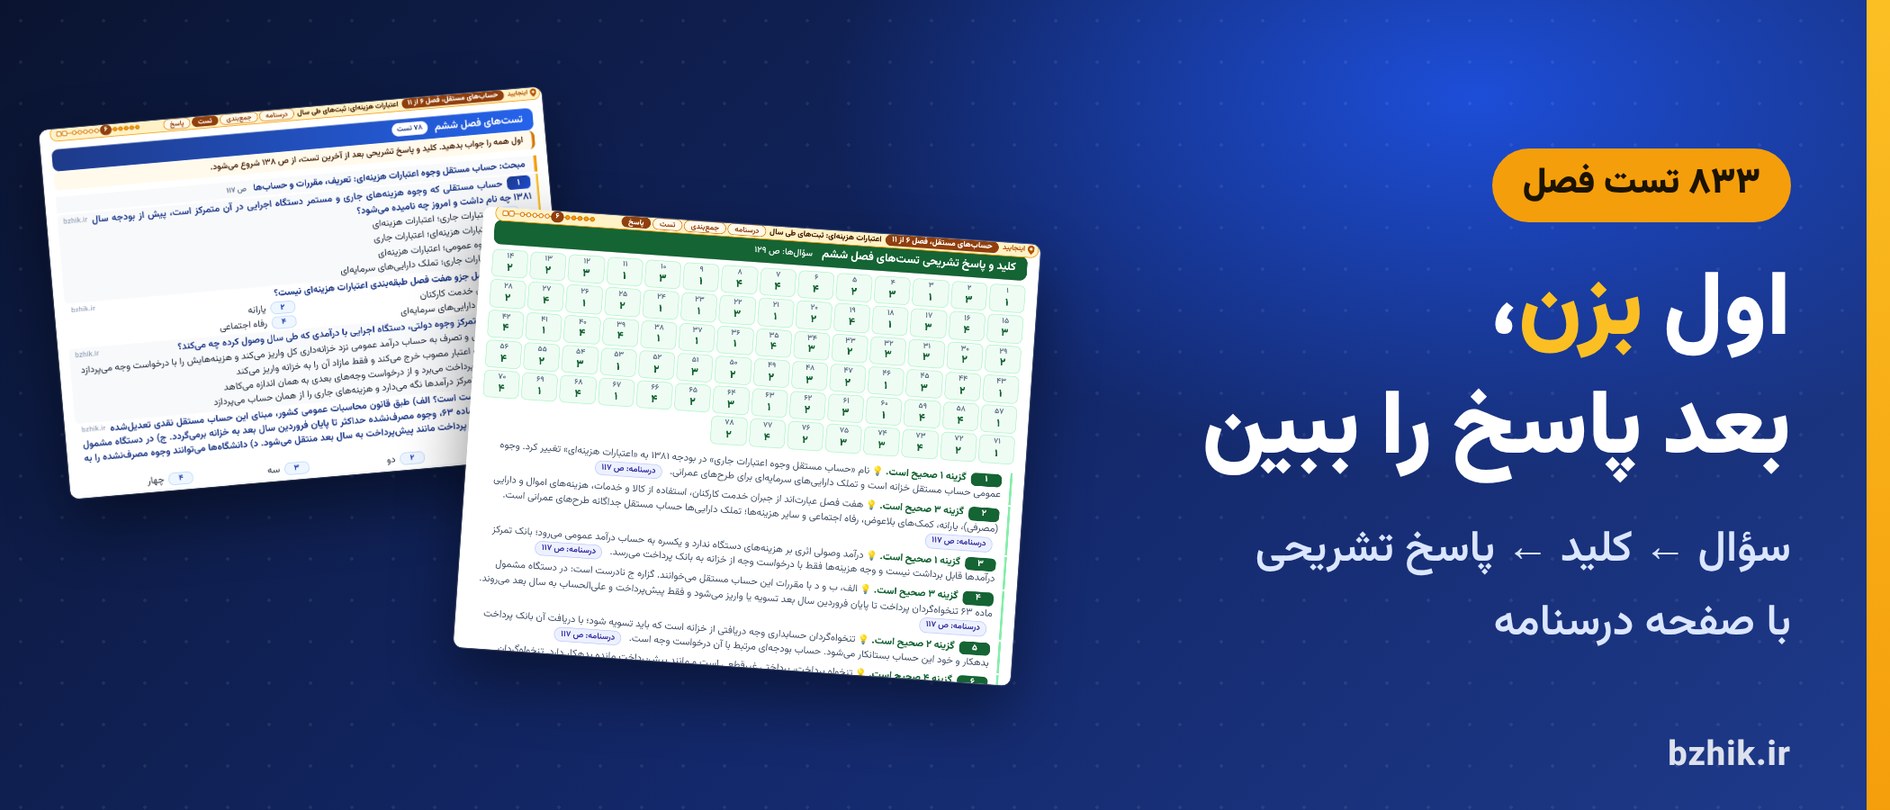
فایل سؤال با جواب یکخطی به درد کسی میخورد که درس را یک بار خوانده باشد. در حسابداری دولتی گره معمولا جای دیگری است: کدام حساب بدهکار میشود، کدام بستانکار، و آیا رویداد ثبت بودجهای هم دارد. جواب یکخطی اینها را نشان نمیدهد. این فایل هر فصل را با درسنامه فشرده و برگه جمعبندی شروع میکند و تستهای همان فصل را بعد از آنها میآورد؛ ثبتها در جدول آمدهاند و پای هر پاسخ تشریحی شماره صفحه درسنامهای هست که نکته همان تست را باز کرده، برای همه ۸۳۳ تست فصلها و ۷۵ سؤال سه آزمون جامع.
| موقعیت | فایل سؤالمحور | درسنامه و تست (این فایل) |
|---|---|---|
| تستی غلط شد | کلید را نگاه میکنید و رد میشوید | پاسخ تشریحی، با صفحه درسنامه همان نکته |
| تست ثبت: کدام حساب بدهکار است؟ | جواب را حفظ میکنید | جدول ثبت بودجهای و مالی همان رویداد، با بدهکار و بستانکار |
| مانده حسابها پس از چند رویداد | فقط عدد نهایی را میبینید | مثال حلشده قدم به قدم و کادر «قاعده» با رابطههای کنترلی |
| سنجیدن آمادگی پیش از آزمون | چیزی برای سنجیدن نیست | سه آزمون جامع با پاسخبرگ و محاسبه درصد |
جزوه حسابداری دولتی استخدامی در ۱۱ فصل فشرده، با جدول ثبت هر رویداد
- ۱۱ فصل و ۶۰ مبحث در ۱۰۳ صفحه درسنامه؛ از انواع فعالیتهای دولت و فرق مؤسسات دولتی با بخش خصوصی تا بستن حسابها و صورتهای مالی هر حساب مستقل.
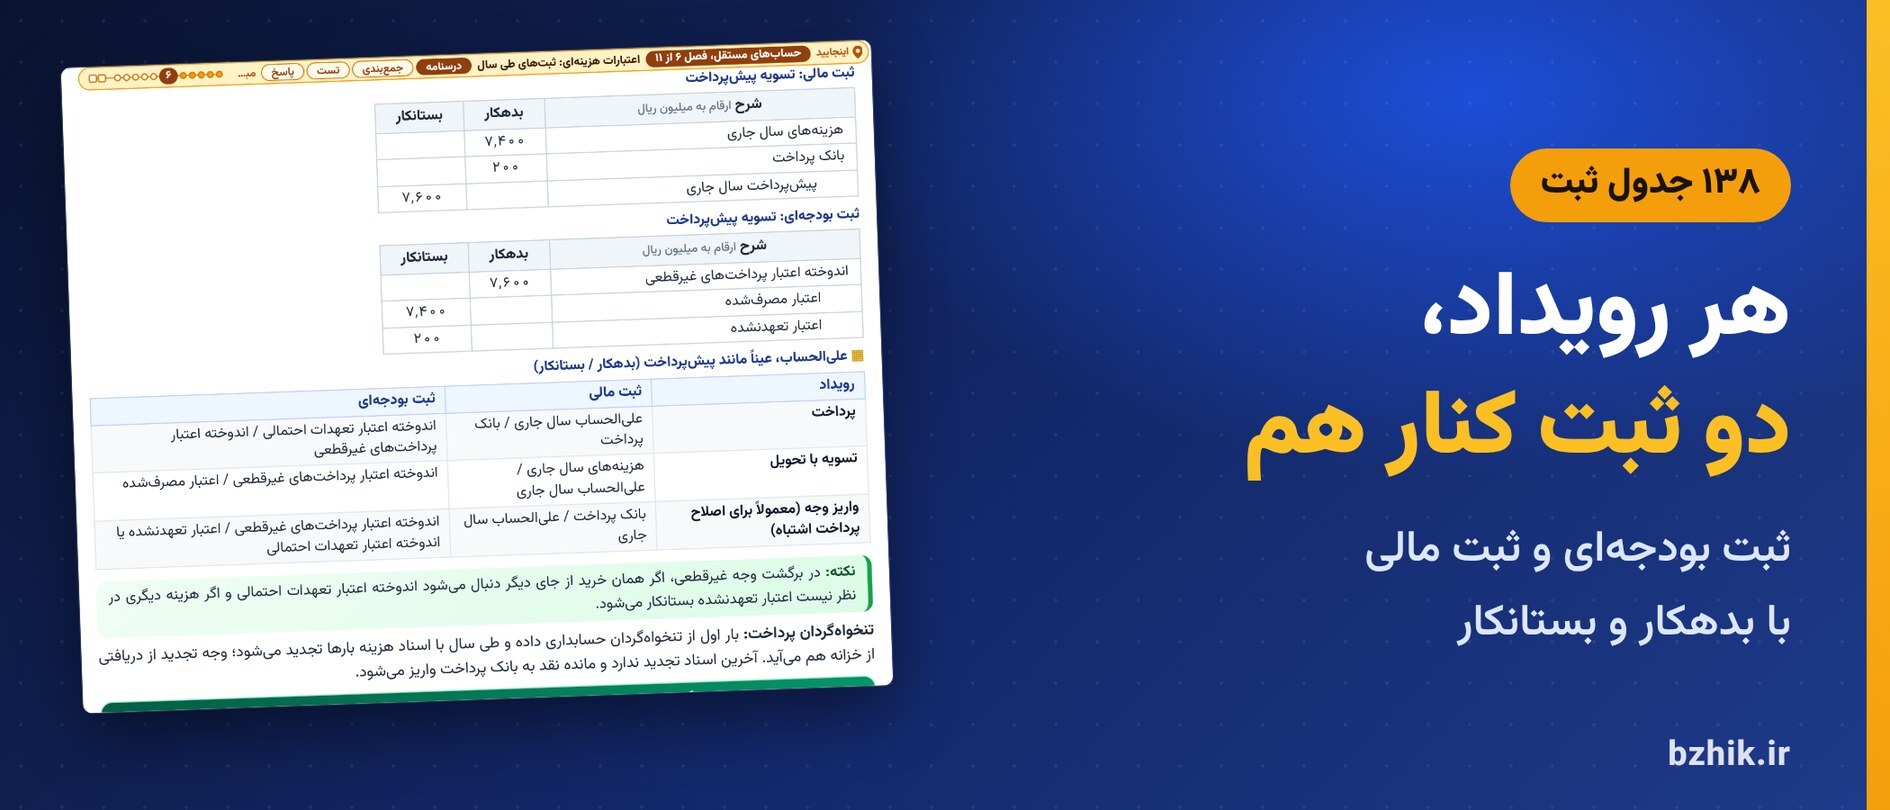
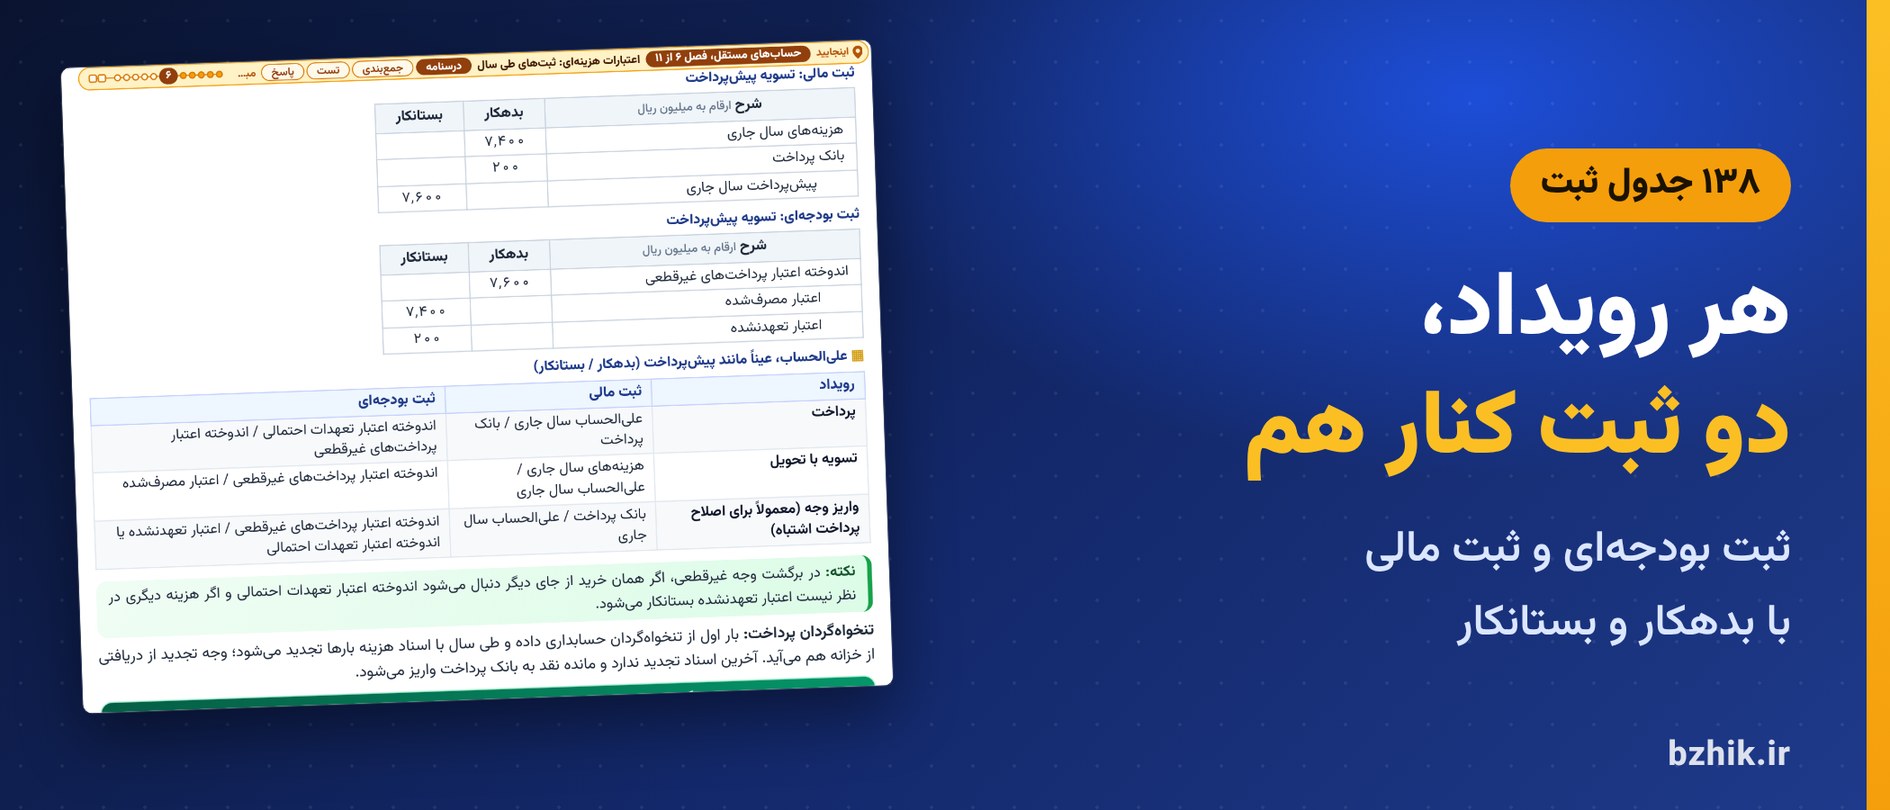
- ثبتها در ۱۳۸ جدول بدهکار و بستانکار آمدهاند و برای هر رویداد روشن است ثبت بودجهای دارد، ثبت مالی دارد یا هر دو؛ از ابلاغ اعتبار و تخصیص تا تأمین اعتبار، پرداخت غیرقطعی، تسویه تنخواهگردان و انتقال وجوه مصرفنشده به خزانه.
- طبقهبندیها در ۱۰۹ جدول مقایسه کنار هماند، مثل پیشپرداخت و علیالحساب و تنخواهگردان پرداخت، یا تخصیص و تأمین اعتبار.
- قاعدههای تشخیص و رابطههای کنترلی ماندهها در ۶۹ کادر «قاعده» جمع شدهاند؛ مثلا اینکه ابلاغ، تخصیص و تأمین اعتبار فقط ثبت بودجهای دارند و دریافت وجه و پرداختها هر دو ثبت را.
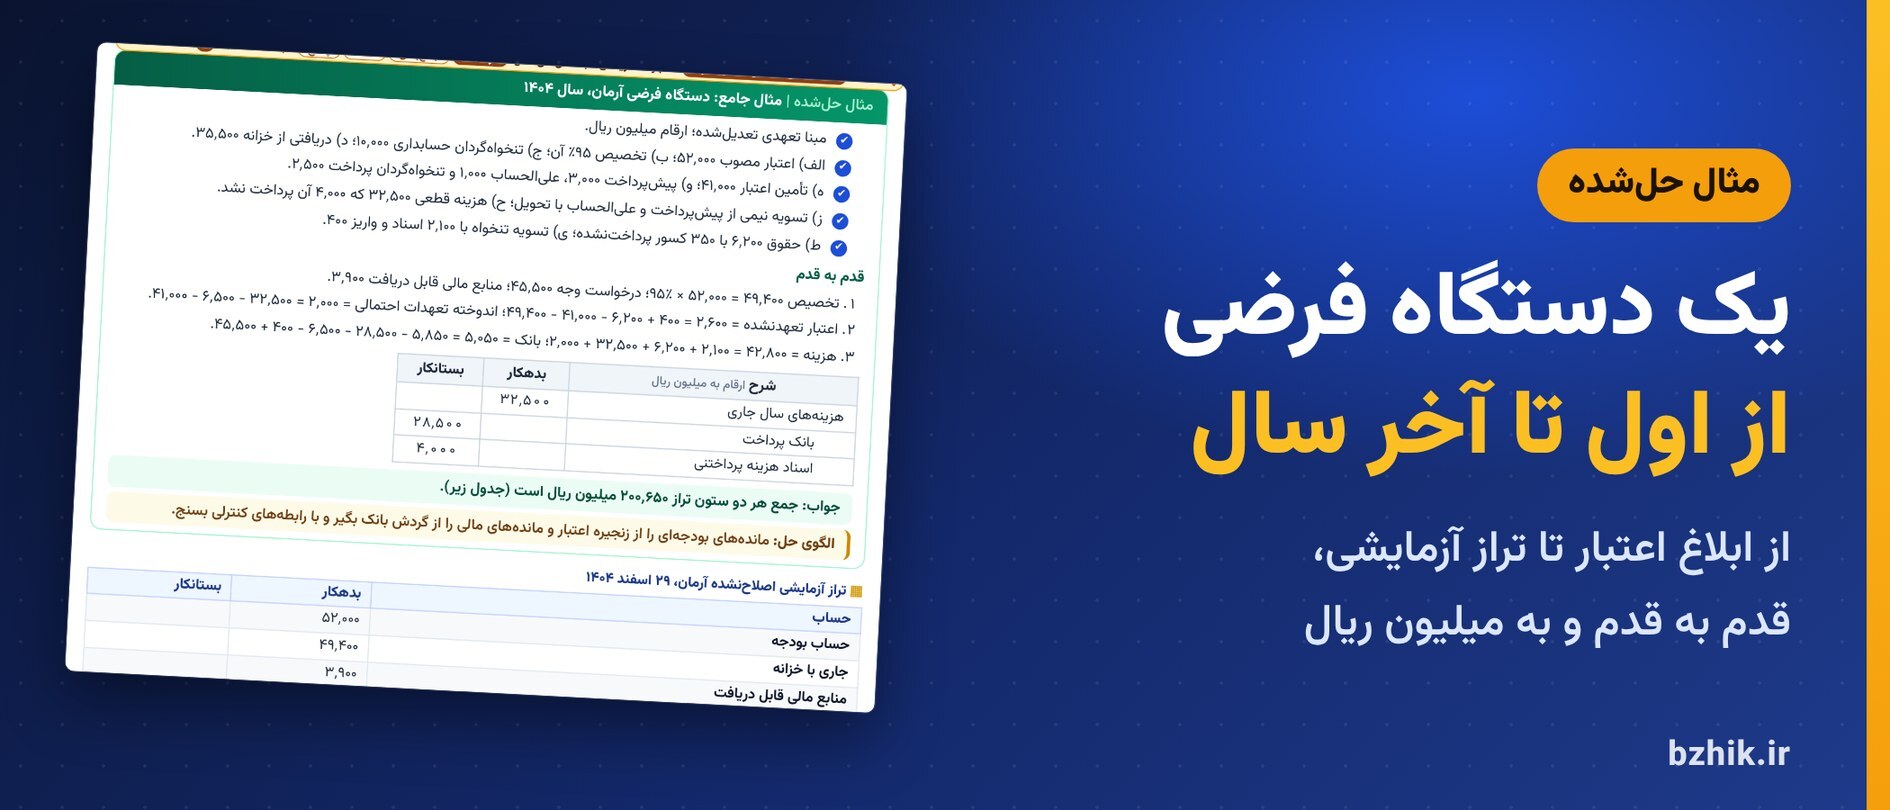
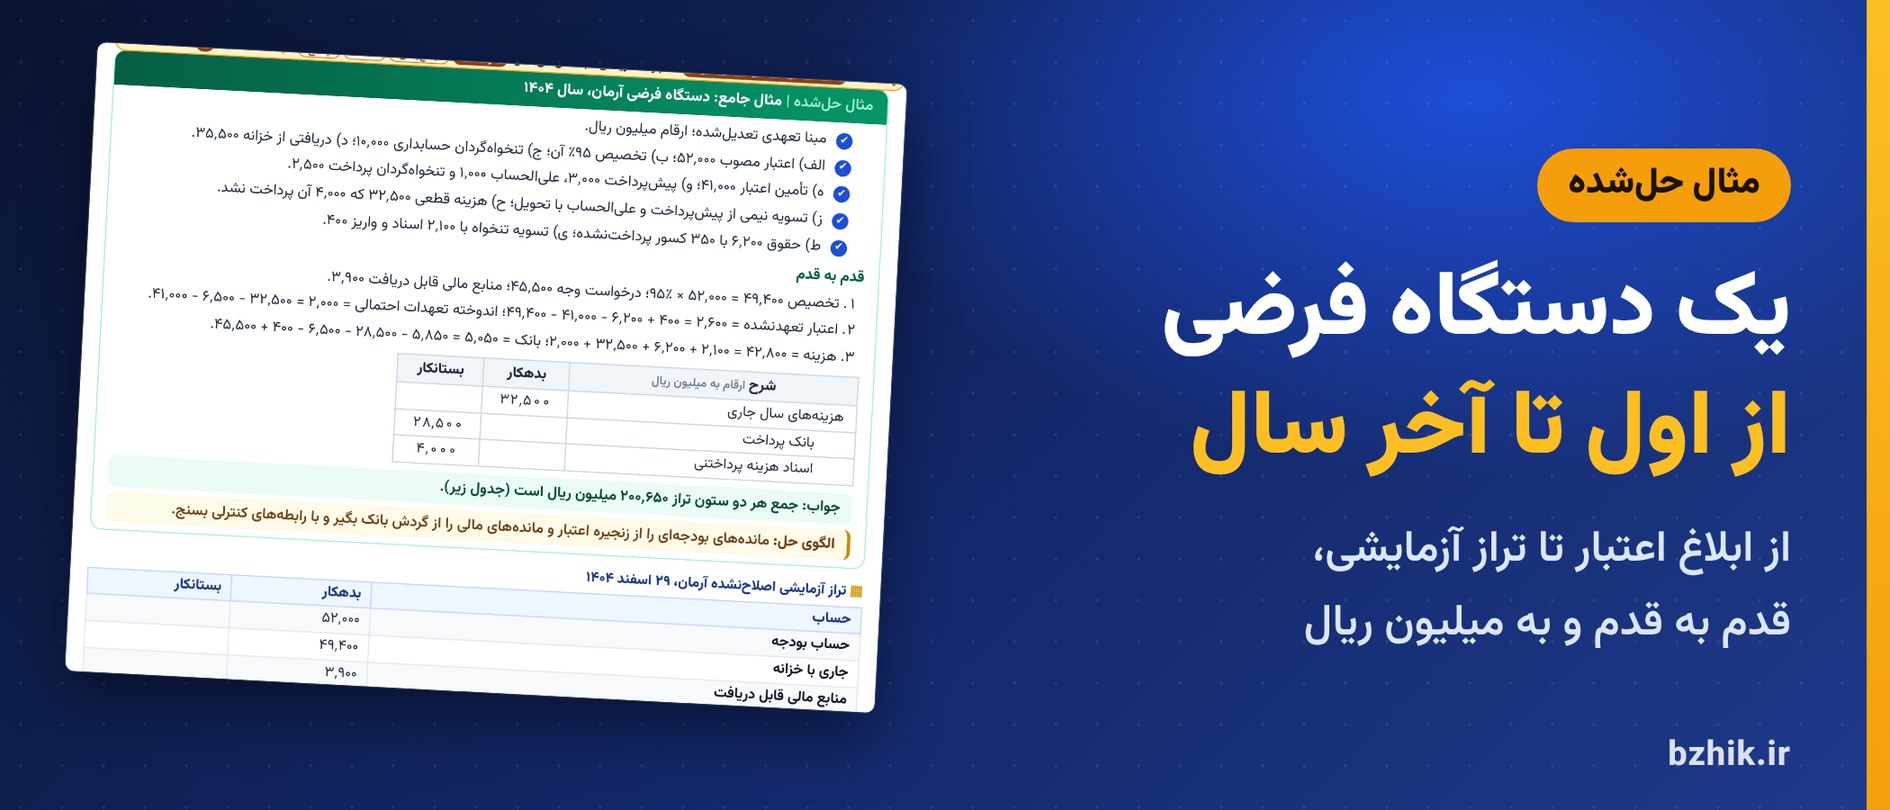
- ۴۹ مثال حلشده قدم به قدم جلو میروند و با یک «الگوی حل» تمام میشوند. یکی از آنها سال کامل یک دستگاه فرضی است از ابلاغ اعتبار تا تراز آزمایشی، و فصل بعد همان دستگاه را تا ترازنامه میبرد. مبلغها به میلیون ریال است.
- یک دام از برگه جمعبندی فصل «اعتبارات هزینهای: ثبتهای طی سال»، «پیشپرداخت یا علیالحساب»: پیشپرداخت پیش از تعهد و تحویل است؛ علیالحساب ادای بخشی از تعهد و معمولا پس از تحویل، وقتی قیمت قطعی معلوم نیست.
پیشنمایش رایگان: دانلود درسنامه فصل «اعتبارات هزینهای: ثبتهای طی سال» (PDF)
درسنامه فصل «حساب مستقل وجوه اعتبارات هزینهای (۱): ثبتهای طی سال» را بیهزینه بگیرید، از «حساب مستقل وجوه اعتبارات هزینهای: تعریف، مقررات و حسابها» تا «چرخه کامل و تراز آزمایشی اصلاحنشده»، با برگه جمعبندی همین فصل.
⚡️ دانلود رایگان نمونه درسنامه اعتبارات هزینهای⚡️ بخشی از متن واقعی درسنامه حسابداری دولتی
پرداختهای غیرقطعی و تسویه آنها (اولویت مطالعه: ضروری)
| ویژگی | پیشپرداخت | علیالحساب | تنخواهگردان پرداخت |
|---|---|---|---|
| تعریف | ماده ۲۸: بر پایه حکم یا قرارداد و پیش از انجام تعهد | ماده ۲۹: برای ادای بخشی از تعهد | ماده ۲۷: وجه ذیحساب از محل تنخواهگردان حسابداری به مأموران مجاز، تجدیدشونده با اسناد هزینه |
| زمان | پیش از تحویل | معمولا پس از تحویل | پیش از انجام برخی هزینهها |
| قیمت | معمولا قطعی | توافق یا شفافیت نیست | با اسناد هزینه معلوم میشود |
| ضمانتنامه | لازم است | لازم نیست | مطرح نیست |
| پایان سال | به سال بعد میرود و هزینهاش از منابع سال پرداخت است؛ طبق ماده ۱۰۲ در سالی که به مرحله تعهد میرسد به حساب قطعی همان سال میآید | مانند پیشپرداخت؛ طبق ماده ۱۰۲ در سال تسویه به حساب قطعی میآید | تا پایان فروردین سال بعد تسویه میشود |
ƒ قاعده: قاعده ثبت بودجهای پرداخت غیرقطعی
- با تأمین اعتبار قبلی (حالت عادی): اندوخته اعتبار تعهدات احتمالی / اندوخته اعتبار پرداختهای غیرقطعی.
- بیتأمین اعتبار قبلی: اعتبار تعهدنشده / اندوخته اعتبار پرداختهای غیرقطعی.
- تسویه: اندوخته اعتبار پرداختهای غیرقطعی / اعتبار مصرفشده (هزینه) و اعتبار تعهدنشده (وجه برگشتی؛ اگر همان خرید از جای دیگر دنبال شود، اندوخته اعتبار تعهدات احتمالی).
مثال حلشده: پیشپرداخت کمتر از برآورد و تسویه آن
- تأمین اعتبار خدمات نگهداری ۸٬۰۰۰؛ قیمت قطعی ۷٬۶۰۰ میلیون ریال که همه پیشپرداخت شد.
- خدمات انجام شد؛ صورتحساب ۷٬۴۰۰ و پیمانکار ۲۰۰ را پس داد.
قدم به قدم
- پرداخت: پیشپرداخت سال جاری / بانک پرداخت ۷٬۶۰۰.
- بودجهای (زیر): ۸٬۰۰۰ از اندوخته تعهدات احتمالی؛ ۷٬۶۰۰ به اندوخته غیرقطعی و مازاد ۴۰۰ به اعتبار تعهدنشده.
- تسویه: هزینه ۷٬۴۰۰ و بانک ۲۰۰ جای پیشپرداخت ۷٬۶۰۰ (دو ثبت بعدی).
جواب: اعتبار تعهدنشده جمعا ۶۰۰ و اعتبار مصرفشده ۷٬۴۰۰ میلیون ریال بستانکار میشود.
الگوی حل در یک جمله: هر بار رقم قطعیتر شد، فرقش را به اعتبار تعهدنشده برگردان.
| شرح | بدهکار | بستانکار |
|---|---|---|
| هزینههای سال جاری | ۷٬۴۰۰ | |
| بانک پرداخت | ۲۰۰ | |
| پیشپرداخت سال جاری | ۷٬۶۰۰ |
| شرح | بدهکار | بستانکار |
|---|---|---|
| اندوخته اعتبار پرداختهای غیرقطعی | ۷٬۶۰۰ | |
| اعتبار مصرفشده | ۷٬۴۰۰ | |
| اعتبار تعهدنشده | ۲۰۰ |
★ نکات مهم این مبحث
- پیشپرداخت پیش از تعهد و تحویل است؛ علیالحساب برای ادای بخشی از تعهد و معمولا پس از تحویل.
- پرداخت غیرقطعی اندوخته اعتبار پرداختهای غیرقطعی را بستانکار میکند و تسویه آن را به اعتبار مصرفشده میبرد.
- تجدید تنخواهگردان پرداخت ثبت هزینه قطعی است؛ واریزی پایان سال به اعتبار تعهدنشده برمیگردد.
این مبحث ششم فصل «اعتبارات هزینهای: ثبتهای طی سال» بود؛ نمونه رایگان درسنامه این فصل را دارد و نسخه کامل هر ۱۱ فصل را.
سوالات استخدامی حسابداری دولتی با جواب: مبانی، مبنای تعهدی و مراحل هزینه
بخش اول کتاب، مبانی حسابداری دولتی، ۴ فصل دارد و ۲۸۷ تست پایان فصل: «کلیات حسابداری دولتی»، «اصول، استانداردها و حسابهای مستقل»، «مبانی حسابداری و تبدیل آنها به یکدیگر»، «مراحل تشخیص و وصول درآمد و مراحل انجام هزینه». تستهای این بخش بیشتر مفهومیاند و ۶۹ تست عددی هم دارند که بیشترشان، ۳۷ تست، مال فصل مبانی حسابداری است؛ مثلا درآمد یا هزینه سالی را در مبنای نقدی میدهند و همان را در تعهدی تعدیلشده میخواهند. سه دام از برگههای جمعبندی همین بخش:
- گروه حساب و واحد مالی: گروه حساب فقط واحد حسابداری است و چون واحد مالی ندارد، حساب مستقل شمرده نمیشود. (ص ۲۹)
- درآمد در نقدی تعدیلشده: در نقدی تعدیلشده درآمد عینا مانند نقدی است و پیشدریافت هنگام دریافت درآمد است؛ تعدیل فقط در هزینه است. (ص ۵۲)
- جای تسجیل و تعهد: پس از تأمین اعتبار دین پدید میآید (تعهد) و سپس مبلغ آن تعیین میشود (تسجیل) و بعد حواله. (ص ۷۳)
سؤالهای آزمون جامع اول فقط از همین چهار فصل است و این آزمون در نمونه رایگان هم هست؛ پیش از رفتن سراغ ثبتها، یک بار آن را بزنید.
ثبتهای حسابداری دولتی: تنخواهگردان، اعتبارات هزینهای و عمرانی با پاسخ تشریحی
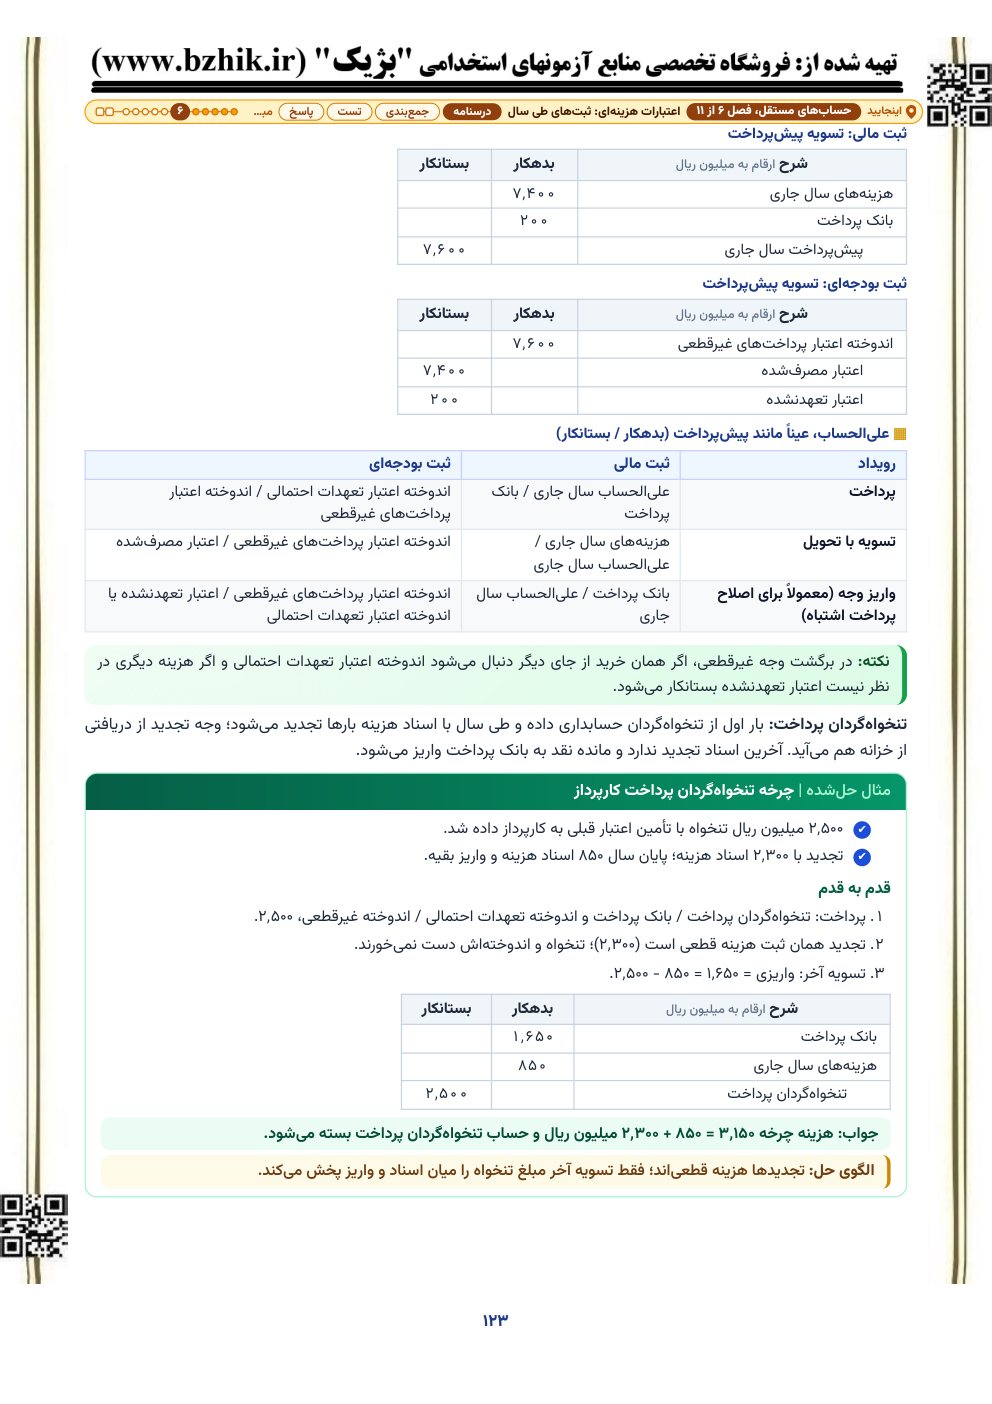
بخش دوم سنگینترین بخش کتاب است، با ۶ فصل و ۴۷۳ تست: «حساب مستقل وجوه عمومی (خزانه)»، «حساب مستقل وجوه اعتبارات هزینهای (۱): ثبتهای طی سال»، «حساب مستقل وجوه اعتبارات هزینهای (۲): عملیات پایان سال و صورتهای مالی»، «حساب مستقل وجوه اعتبارات تملک داراییهای سرمایهای (عمرانی)»، «درآمدهای اختصاصی»، «وجوه امانی (سپردهها و بازنشستگی)». از ۳۳۱ تست عددی فایل، ۲۶۰ تا در همین بخش است. سؤالها بیشتر از این جنساند که پس از چند رویداد، مانده اعتبار تعهدنشده یا وجوه مصرفنشده چقدر میشود، یا در تسویه آخر تنخواهگردان پرداخت چه مبلغی به بانک برمیگردد. برای همین ثبتها جدول به جدول آمدهاند. نمونه زیر از درسنامه فصل «اعتبارات هزینهای: ثبتهای طی سال» است؛ یک رویداد و دو ثبت آن (ص ۱۲۳):
| شرح | بدهکار | بستانکار |
|---|---|---|
| هزینههای سال جاری | ۷٬۴۰۰ | |
| بانک پرداخت | ۲۰۰ | |
| پیشپرداخت سال جاری | ۷٬۶۰۰ |
| شرح | بدهکار | بستانکار |
|---|---|---|
| اندوخته اعتبار پرداختهای غیرقطعی | ۷٬۶۰۰ | |
| اعتبار مصرفشده | ۷٬۴۰۰ | |
| اعتبار تعهدنشده | ۲۰۰ |
تنخواهگردان هم در این بخش چند شکل دارد و هر کدام ثبت خودش را: تنخواهگردان خزانه، تنخواهگردان دستگاههای اجرایی، تنخواهگردان حسابداری که اول سال از خزانه میرسد و تنخواهگردان پرداخت که ذیحساب به کارپرداز میدهد و با اسناد هزینه تجدید میشود.
مهلتها با متن قانون محاسبات عمومی کشور و اصلاحیههای آن یکی است (ص ۱۴۳): اعتبارات تا پایان سال قابل تعهد است، هزینههای جاری تا پایان فروردین سال بعد پرداخت میشوند و مانده ظرف ده روز به خزانه برمیگردد؛ مهلت اعتبارات عمرانی پایان شهریور سال بعد است.
مفاهیم نظری گزارشگری مالی: سوالات حسابداری دولتی و بخش عمومی
بخش سوم یک فصل است با ۷۳ تست: «مفاهیم نظری گزارشگری مالی بخش عمومی». تقریبا همه تستهایش مفهومی است، فقط ۲ تست عددی، و از هدف گزارشگری، واحد و گروه گزارشگر، عناصر صورتهای مالی و ویژگیهای کیفی اطلاعات میپرسد. تعریفهای نزدیک به هم در ۱۸ جدول این فصل کنار هم آمدهاند. دو دام این فصل:
- قدرت قانونی تنها: عضویت در گروه به هر دو شرط قدرت هدایت سیاستها و بهرهگیری از منابع یا نتایج نیاز دارد. (ص ۲۵۲)
- تأمین اعتبار و بدهی: بدهی تعهد فعلی ناشی از رویداد گذشته است؛ قصد آینده، حتی با تأمین اعتبار، بدهی نمیسازد. (ص ۲۵۴)
مفهومهای نظری فقط مال این فصل نیست؛ اصول متداول حسابداری دولتی، بیانیه ۳۴ و انواع حساب مستقل در فصل دوم آمدهاند. آزمون جامع سوم همین فصل را با عمرانی، درآمد اختصاصی و وجوه امانی میسنجد.
برگه جمعبندی و مرور سریع حسابداری دولتی برای شب آزمون
- هر فصل با یک برگه جمعبندی یکصفحهای بسته میشود؛ قاعدهها و رابطههای مانده، تعریفهای اصلی و دامهای تستی همان فصل در یک صفحه.
- در ۱۱ برگه روی هم ۱۰۵ قاعده، ۸۷ تعریف و ۶۶ دام تستی هست؛ کنار هر دام شماره صفحهای آمده که توضیحش را دارد.
- پس از فصل یازدهم ۴ صفحه مرور سریع آمده: قاعدهها و دامهای همه فصلها، پشت سر هم. روز آخر همین چند صفحه کافی است.
- اول فایل دو برنامه ۷ روزه و ۳۰ روزه آمده است. نوار «اینجایید» بالای صفحهها جای شما را در فصل نشان میدهد و از همانجا به درسنامه، تستها یا پاسخهای فصل میپرید.
پیشنمایش رایگان: فهرست، برنامه مطالعه و مرور سریع حسابداری دولتی
۶ صفحه رایگان: فهرست کتاب و شناسنامه فایل، راهنمای «چطور بخوانم؟» با برنامههای ۷ و ۳۰ روزه، و دو صفحه اول مرور سریع.
⚡️ دانلود رایگان فهرست و مرور سریع⚡️ بخشی از متن واقعی برگه جمعبندی حسابداری دولتی
برگه جمعبندی فصل سوم: مبانی حسابداری و تبدیل آنها به یکدیگر
قاعدهها
- درآمد نقدی = درآمد نیمهتعهدی = درآمد نقدی تعدیلشده = کل دریافتهای درآمدی (بیوام)
- هزینه تعهدی = هزینه نیمهتعهدی = هزینه تعهدی تعدیلشده
- درآمد تعهدی = دریافتها + مانده پایان دریافتنی − مانده اول دریافتنی + مانده اول پیشدریافت − مانده پایان پیشدریافت (دریافتنی خالص از ذخیره، بیسوخت مطالبات)
- هزینه تعهدی = پرداختها + مانده پایان پرداختنی − مانده اول پرداختنی + مانده اول پیشپرداخت − مانده پایان پیشپرداخت
- هزینه نقدی تعدیلشده = پرداختها − پیشپرداختهای طی سال + تسویه پیشپرداختهای قبلی
تعریفهای اصلی
- تحقق درآمد: تحویل کالا یا ارائه خدمت به دیگران، بیتوجه به وصول وجه
- تحمل هزینه: دریافت کالا یا خدمت توسط مؤسسه، بیتوجه به پرداخت وجه
- مبنای نیمهتعهدی: درآمد مانند نقدی، هزینه مانند تعهدی
دامهای تستی
- پیشدریافت در تعهدی تعدیلشده: در تعهدی تعدیلشده شرط لازم درآمد تحقق است و پیشدریافت تا تحویل کالا یا خدمت فقط بدهی است. ص ۵۱
- درآمد در نقدی تعدیلشده: در نقدی تعدیلشده درآمد عینا مانند نقدی است و پیشدریافت هنگام دریافت درآمد است؛ تعدیل فقط در هزینه است. ص ۵۲
از برگه فصل «مبانی حسابداری و تبدیل آنها به یکدیگر»، ۵ قاعده از ۹، ۳ تعریف از ۷ و ۲ دام از ۶ را دیدید؛ همه ۱۱ برگه در فایل اصلی است.
این درس در کدام آزمونها به کار شما میآید؟
بژیک این درس را در پکیج چهار شغل هم آورده و برای همه آنها همین یک فایل کافی است. صفحه آخر فایل، «نقشه آزمون»، این پکیجها و درسهای کنار حسابداری دولتی را با پیوند آورده است:
- پکیج کارشناس برنامه و بودجه
- پکیج حسابدار
- پکیج کارشناس امور مالی وزارت بهداشت
- پکیج کارشناس خرید
- درسهای همخانواده، هر کدام جدا: اصول حسابداری، بودجه و مالیه عمومی، حسابداری مالی، اصول علم اقتصاد و اقتصاد خرد و کلان
شغل شما در این فهرست نیست؟ اگر حسابداری دولتی در مواد آزمونتان آمده، همین فایل به کارتان میآید. سهم درس را از دفترچه آزمون خودتان ببینید.
پیش از خرید، بخشهای فایل را ببینید: نمونه رایگان ۱۳ صفحهای را دانلود کنید.
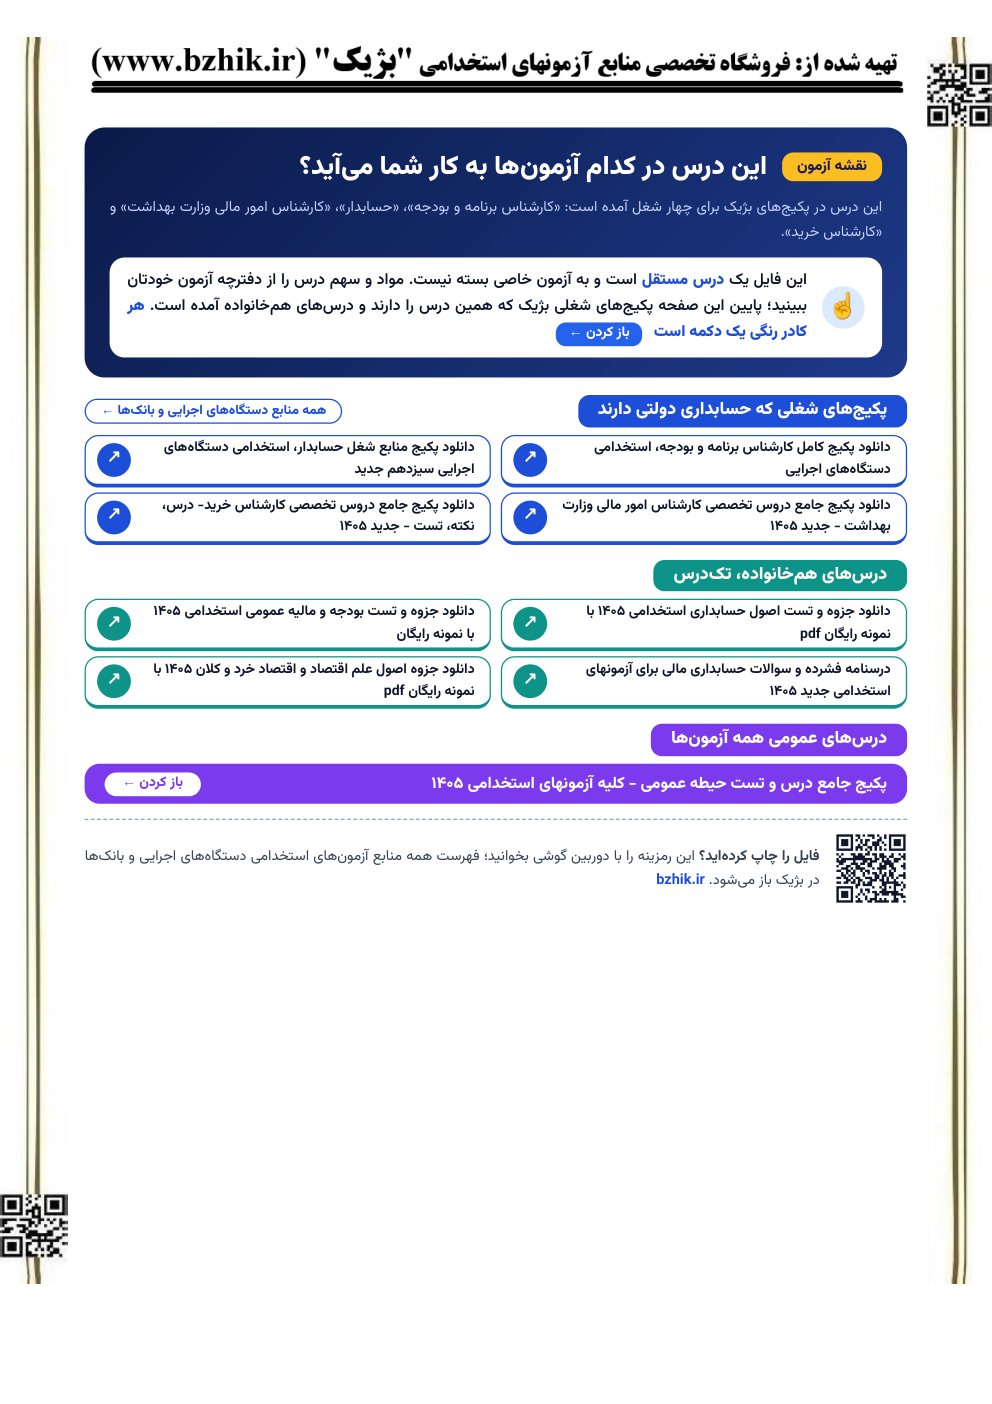
صفحه آخر فایل: نقشه آزمون
مشخصات دقیق بسته دانلودی حسابداری دولتی
نام محصول
دانلود جزوه و تست حسابداری دولتی استخدامی: درسنامه فشرده، جدول ثبت، برگه جمعبندی، تست هر فصل و آزمون جامع در یک فایل pdf
برای کدام آزمون
هر آزمون استخدامی که حسابداری دولتی یا حسابداری بخش عمومی در مواد آن است، بیشتر آزمون دستگاههای اجرایی برای شغلهای مالی؛ این فایل یک درس مستقل است. سهم درس را از دفترچه آزمون خودتان ببینید.
مخاطب هدف
داوطلب شغلهایی مثل حسابدار، کارشناس امور مالی، کارشناس برنامه و بودجه و کارشناس خرید در آزمون استخدامی دستگاههای اجرایی ۱۴۰۵
درسنامه
۱۱ فصل و ۶۰ مبحث، هر مبحث با برچسب اولویت: ۳۶ ضروری، ۲۱ مهم و ۳ تکمیلی
سرفصل
مبانی حسابداری دولتی: کلیات، اصول و استانداردها و حسابهای مستقل، مبانی حسابداری و تبدیل آنها، مراحل درآمد و هزینه؛ حسابهای مستقل وجوه و ثبتها: خزانه، اعتبارات هزینهای (ثبتهای طی سال، عملیات پایان سال و صورتهای مالی)، تملک داراییهای سرمایهای، درآمدهای اختصاصی، وجوه امانی؛ مفاهیم نظری گزارشگری مالی بخش عمومی
سه بخش
مبانی حسابداری دولتی: ۴ فصل، ۳۰ صفحه درسنامه و ۲۸۷ تست؛ حسابهای مستقل وجوه و ثبتها: ۶ فصل، ۶۵ صفحه درسنامه و ۴۷۳ تست؛ مفاهیم نظری گزارشگری مالی بخش عمومی: ۱ فصل، ۸ صفحه درسنامه و ۷۳ تست
قانون و مقررات
یکدست با متن قانون محاسبات عمومی کشور و اصلاحیههای آن، از جمله مهلت پرداخت هزینههای جاری تا پایان فروردین و مهلت اعتبارات عمرانی تا پایان شهریور سال بعد؛ نام امروز حسابها (اعتبارات هزینهای، تملک داراییهای سرمایهای) و سازمانها
جدول ثبت
۱۳۸ جدول ثبت با ستون بدهکار و بستانکار و ارقام میلیون ریال، برای ثبت بودجهای و ثبت مالی رویدادها؛ ۱۱۸ جدول در بخش حسابهای مستقل وجوه
کادرها
۶۹ کادر «قاعده»، ۴۹ مثال حلشده با «الگوی حل»، ۱۰۹ جدول مقایسه و طبقهبندی، ۶۷ نکته و ۶۰ کادر «نکات مهم این مبحث»
برگه جمعبندی
یک صفحه پایان هر فصل؛ ۱۱ برگه با ۱۰۵ قاعده، ۸۷ تعریف و ۶۶ دام تستی، هر دام با صفحه درسنامه
جمع تستها
۹۰۸ تست، یعنی ۸۳۳ تست پایان فصل به اضافه ۷۵ سؤال آزمونهای جامع
نوع تستها
در تستهای فصلها ۳۳۱ تست عددی است و ۵۰۲ تست مفهومی و موقعیتی؛ ۲۶۰ تست عددی در بخش حسابهای مستقل وجوه (مانده حسابها، وجوه مصرفنشده، تسویه تنخواهگردان، کسور صورت وضعیت)؛ مبلغها به میلیون ریال
نوع پاسخنامه
کلید پاسخ تشریحی برای تکتک تستها، با نشانی صفحه درسنامه پای هر پاسخ
آزمونهای جامع
۳ آزمون ۲۵ سؤالی: مبانی، اصول و مراحل درآمد و هزینه؛ خزانه و اعتبارات هزینهای؛ عمرانی، اختصاصی، امانی و مفاهیم نظری؛ هر کدام با پاسخبرگ، درصدگیری و جدول غلطها به تفکیک فصل
برنامه مطالعه
برنامههای ۷ روزه و ۳۰ روزه اول فایل؛ بالای هر صفحه نوار «اینجایید» با پیوند به درسنامه، تستها و پاسخهای همان فصل
صفحهها به تفکیک
درسنامه فشرده۱۰۳ صفحه
برگه جمعبندی پایان فصلها۱۱ صفحه
تست پایان فصل۹۹ صفحه
کلید و پاسخ تشریحی تستها۵۵ صفحه
مرور سریع۴ صفحه
آزمونهای جامع با پاسخنامه۲۲ صفحه
فهرست، شناسنامه و برنامه مطالعه۳ صفحه
جلد و نقشه آزمون۲ صفحه
جمع کل صفحههای فایل pdf:۲۹۹ صفحه
نوع فایل
PDF در قطع A4؛ نسخه کمحجم خریدار حدود ۴٫۷ مگابایت است که روی گوشی راحت باز میشود و برای چاپ هم خوب است
آپدیت محصول
آخرین ویرایش: آبان ۱۴۰۵ · هر ویرایش بعدی، از جمله با تغییر قانون و مقررات مالی، برای خریداران رایگان است (راهنمای دریافت رایگان آپدیت)
پاسخ تشریحی برای ۹۰۸ تست از ۹۰۸ تست فایل حسابداری دولتی ۱۰۰٪
تا آزمون چند روز مانده؟ برنامه خواندن حسابداری دولتی را همینجا بسازید
عدد روزهای باقیمانده را وارد کنید تا سهم هر روز از ۱۱ فصل و ۸۳۳ تست و روزهای آزمون جامع حساب شود. فصلهای ثبت، پنجم تا دهم، از بقیه سنگینترند؛ روزهای اضافه را به آنها بدهید. با روزهای کمتر از شمار فصلها، برنامه سراغ مبحثهای ضروری میرود و بقیه را کنار میگذارد.
- شمار روزها را بنویسید تا برنامه همینجا ساخته شود: سهم فصل و تست هر روز و روزهای آزمون جامع.
نمونه صفحههای فایل PDF حسابداری دولتی
جدول ثبت بودجهای و مالی
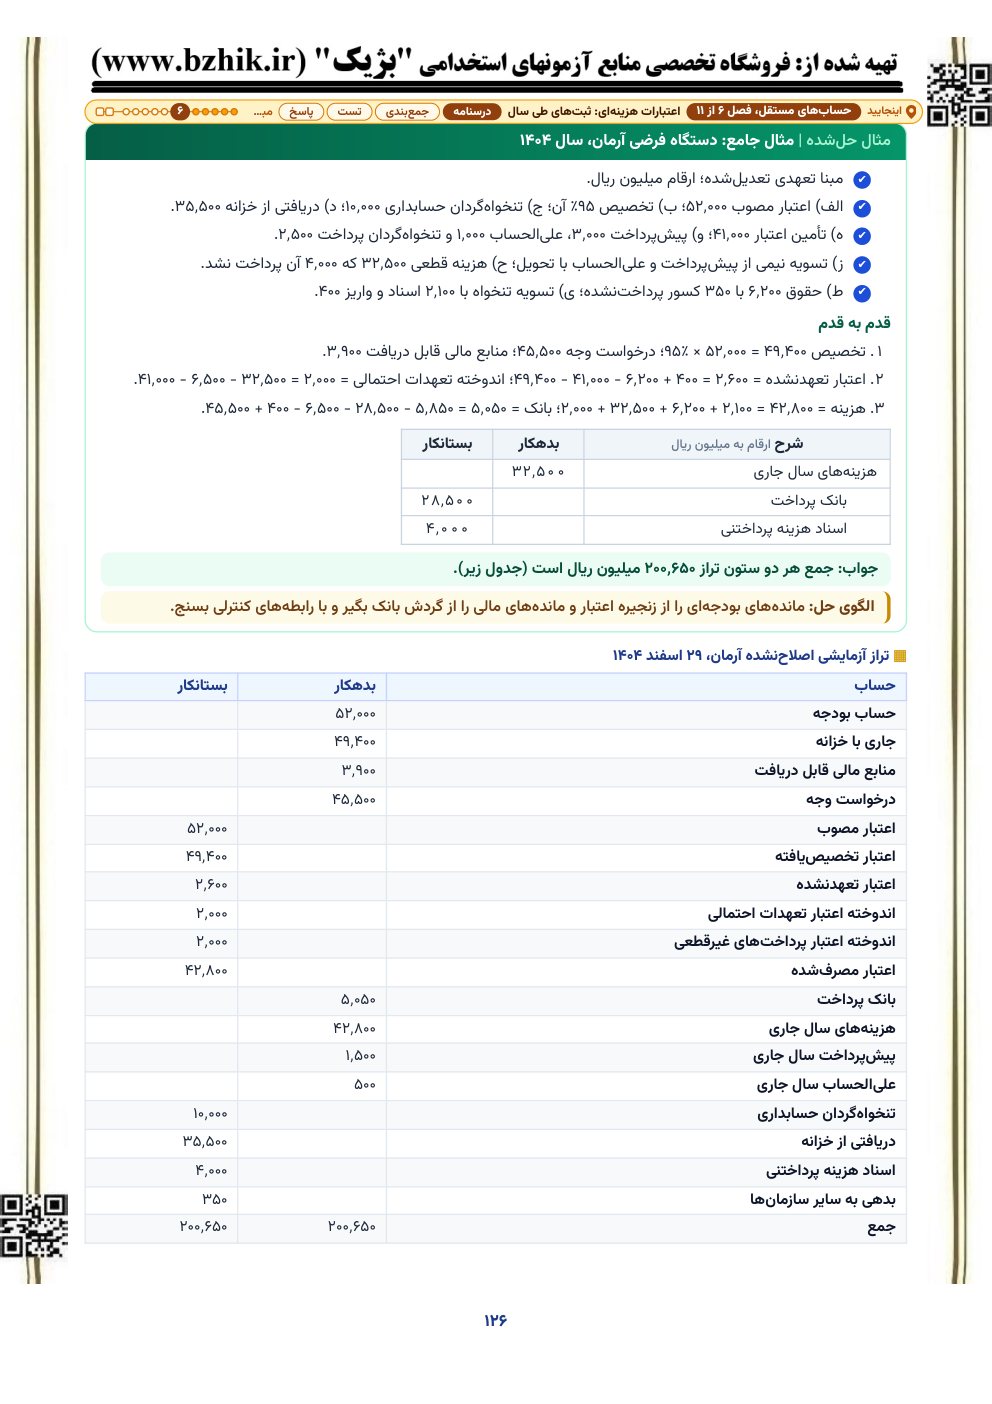
سال مالی یک دستگاه فرضی
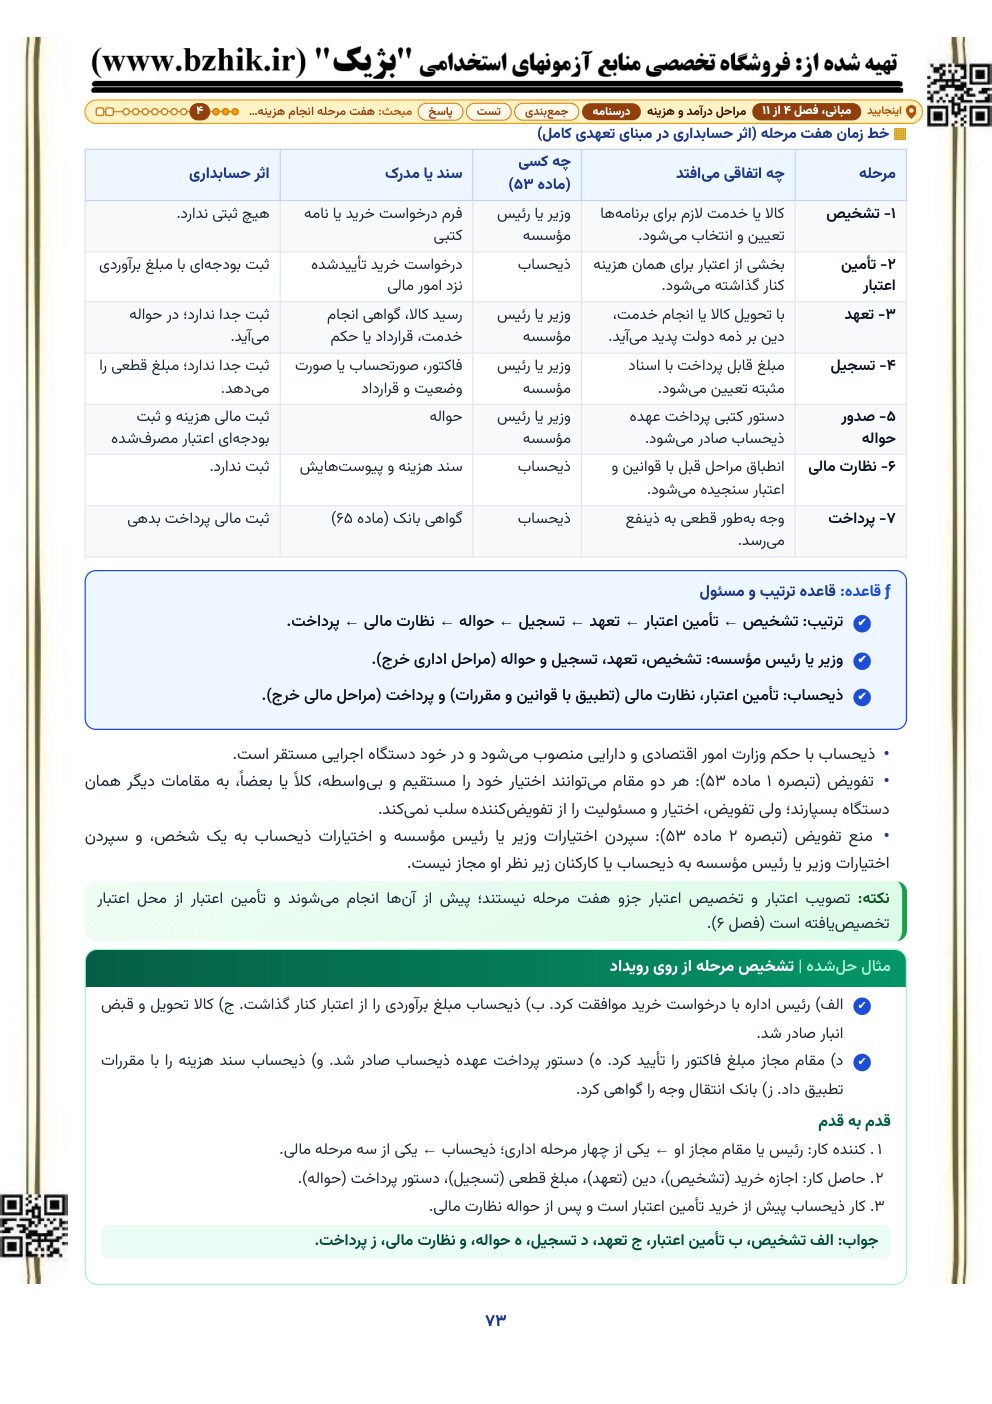
هفت مرحله انجام هزینه
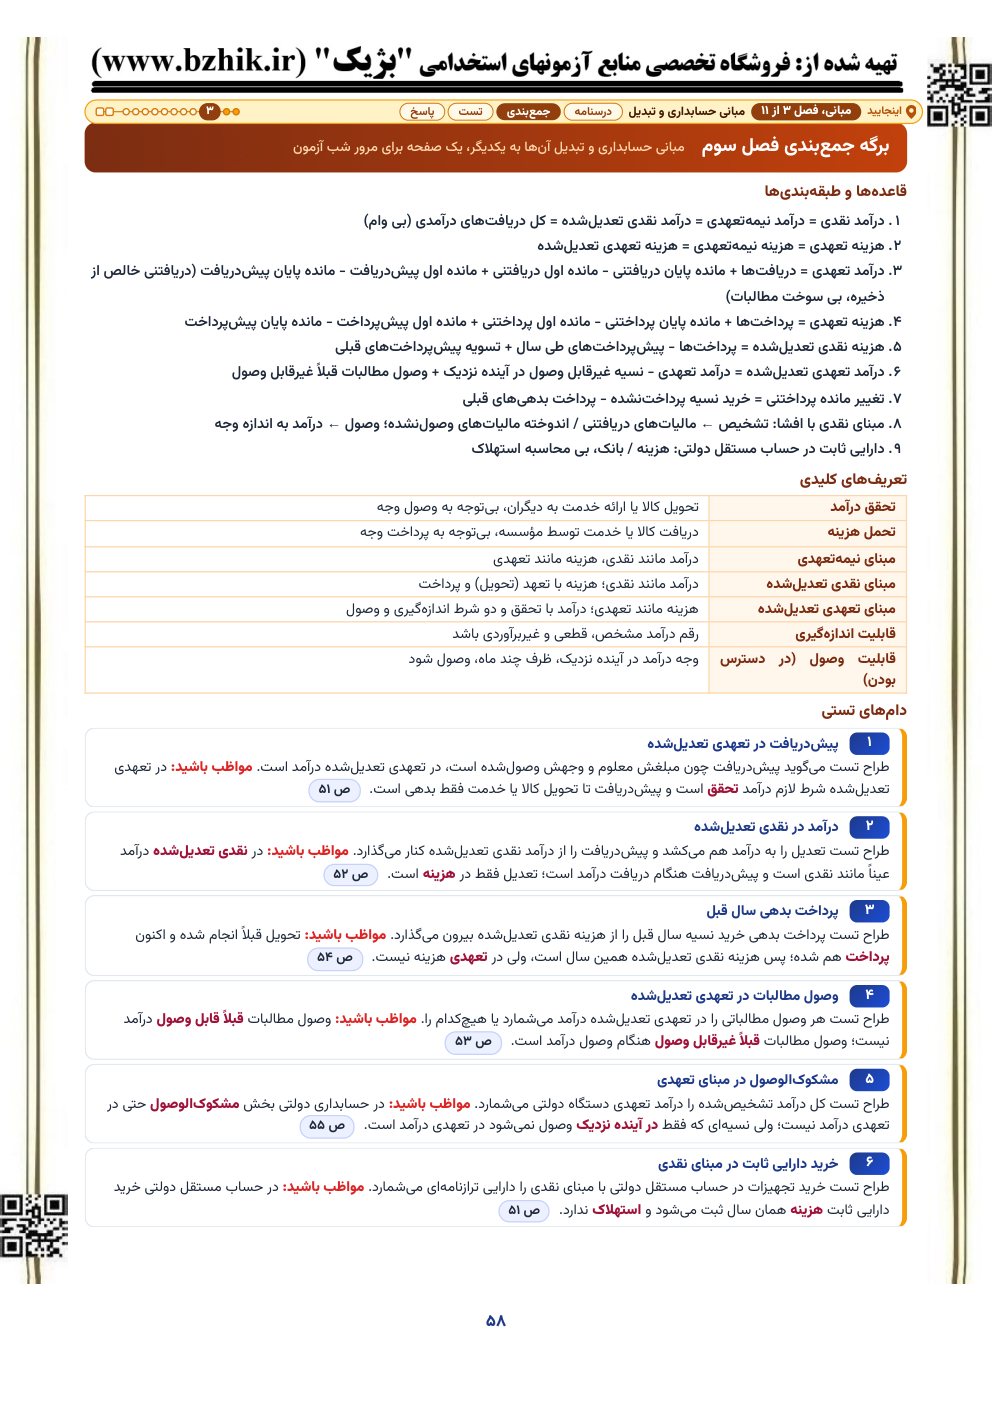
برگه جمعبندی فصل مبانی
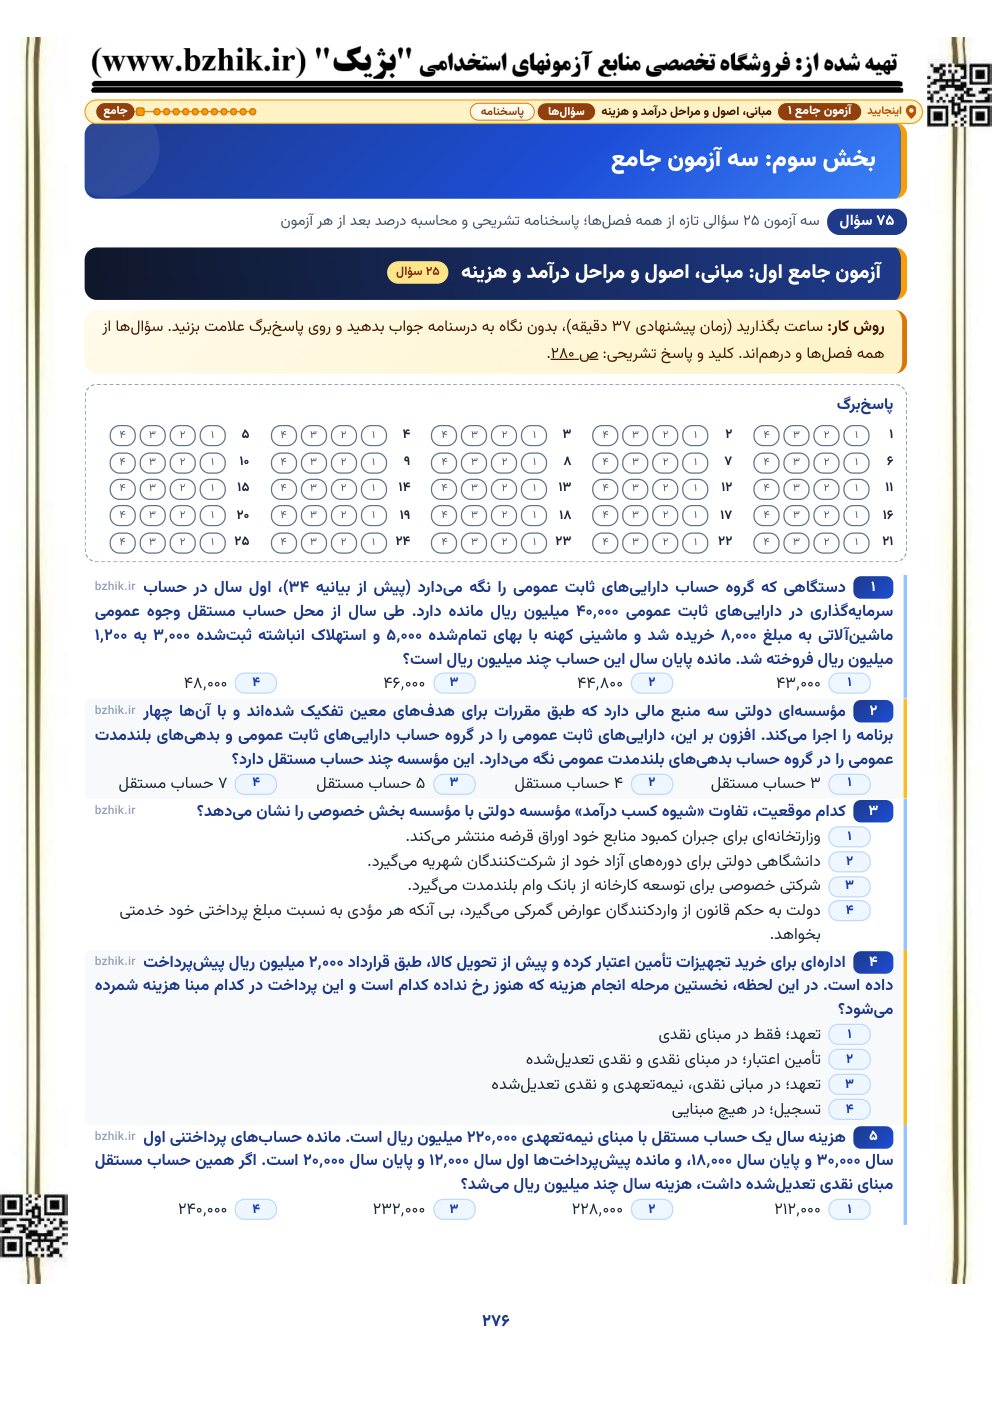
آزمون جامع اول
نقشه آزمون
نمونه سوالات حسابداری دولتی با پاسخ تشریحی، فصل به فصل
- ۸۳۳ تست پایان فصل در ۱۱ فصل: ۳۳۱ تست عددی و ۵۰۲ تست مفهومی و موقعیتی.
- همه تستها تألیفی است. بخش مبانی ۲۸۷ تست دارد، حسابهای مستقل وجوه و ثبتها ۴۷۳ تست و فصل مفاهیم نظری ۷۳ تست.
- در تستهای ثبت، پاسخ تشریحی میگوید کدام حساب بدهکار و کدام بستانکار میشود و در تستهای عددی ماندهها را قدم به قدم حساب کرده است.
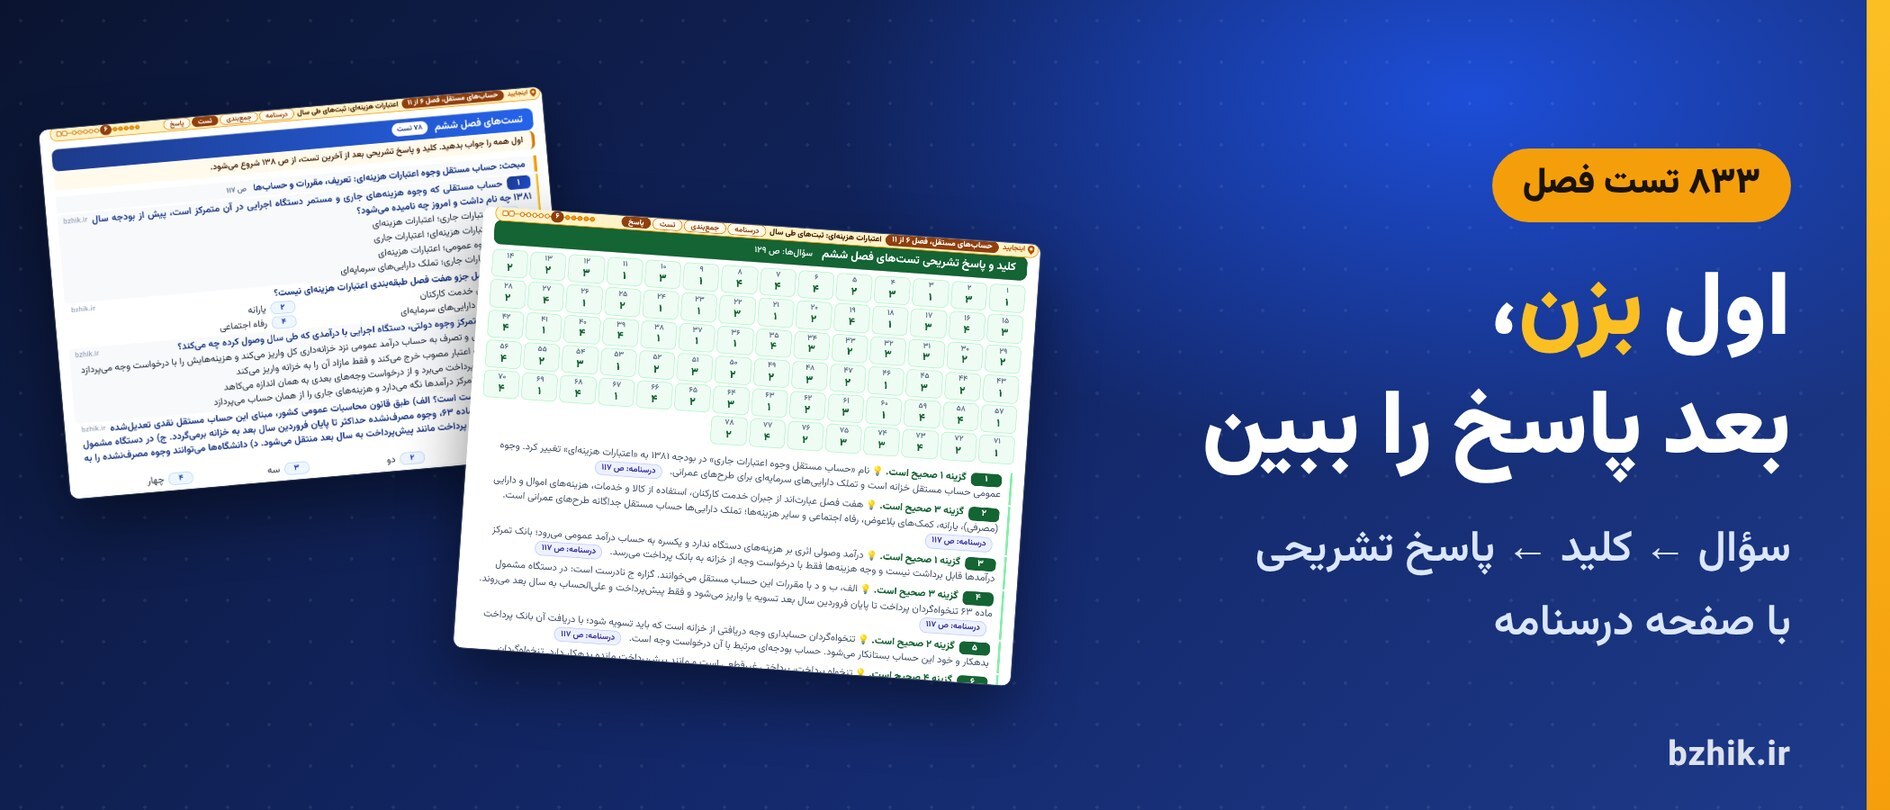
- تستهای هر فصل مبحث به مبحث آمدهاند و بالای هر دسته نام مبحث و صفحه درسنامه آن نوشته شده. بعد از تستها جدول کلید میآید و بعد پاسخ تشریحی، که زیر هر پاسخ دوباره به صفحه درسنامه ارجاع میدهد.
پیشنمایش رایگان: دانلود تستهای فصل «اعتبارات هزینهای: ثبتهای طی سال» با پاسخ تشریحی (PDF)
تستهای این فصل را با جدول کلید و بخشی از پاسخ تشریحی بیهزینه بگیرید و پیش از خرید، سطح تستها را خودتان بسنجید.
⚡️ دانلود رایگان تست اعتبارات هزینهای با پاسخ⚡️ بخشی از متن واقعی تستهای حسابداری دولتی
مبحث: حساب مستقل وجوه اعتبارات هزینهای: تعریف، مقررات و حسابها
سؤال ۱: حساب مستقلی که وجوه هزینههای جاری و مستمر دستگاه اجرایی در آن متمرکز است، پیش از بودجه سال ۱۳۸۱ چه نام داشت و امروز چه نامیده میشود؟
۱) اعتبارات جاری؛ اعتبارات هزینهای
۲) اعتبارات هزینهای؛ اعتبارات جاری
۳) وجوه عمومی؛ اعتبارات هزینهای
۴) اعتبارات جاری؛ تملک داراییهای سرمایهای
گزینه ۱ صحیح است: اعتبارات جاری؛ اعتبارات هزینهای.
نام «حساب مستقل وجوه اعتبارات جاری» در بودجه ۱۳۸۱ به «اعتبارات هزینهای» تغییر کرد. وجوه عمومی حساب مستقل خزانه است و تملک داراییهای سرمایهای برای طرحهای عمرانی. درسنامه: ص ۱۱۷
مبحث: حساب مستقل وجوه اعتبارات هزینهای: تعریف، مقررات و حسابها
سؤال ۸: در دستگاهی با مبنای تعهدی تعدیلشده، کسور بیمه و مالیات حقوق که هنگام پرداخت حقوق به حساب بدهی به سایر سازمانها رفته بود، به سازمانهای ذیربط پرداخت شد. ثبت این پرداخت کدام است؟
۱) ثبت مالی بدهی به سایر سازمانها / بانک پرداخت و ثبت بودجهای اعتبار تعهدنشده / اعتبار مصرفشده
۲) فقط ثبت بودجهای: اندوخته اعتبار تعهدات احتمالی بدهکار، اعتبار مصرفشده بستانکار
۳) ثبت مالی هزینههای سال جاری / بانک پرداخت و ثبت بودجهای هممبلغ
۴) فقط ثبت مالی: بدهی به سایر سازمانها بدهکار، بانک پرداخت بستانکار
گزینه ۴ صحیح است: فقط ثبت مالی: بدهی به سایر سازمانها بدهکار، بانک پرداخت بستانکار.
در تعهدی تعدیلشده هزینه و اعتبار مصرفشده هنگام پرداخت حقوق بهطور کامل ثبت شده است؛ پرداخت بعدی کسور فقط بدهی را تسویه میکند. ثبت هزینه و ثبت بودجهای هنگام پرداخت کسور مخصوص نقدی تعدیلشده است. درسنامه: ص ۱۱۸
اولی تست مفهومی بود و دومی عددی، هر دو از فصل «اعتبارات هزینهای: ثبتهای طی سال»؛ نسخه کامل ۸۳۳ تست پایان فصل را به همین شکل، با کلید و پاسخ و صفحه درسنامه، دارد.
۳ آزمون جامع ۲۵ سوالی حسابداری دولتی با پاسخبرگ و محاسبه درصد
- ۷۵ سؤال در ۳ آزمون ۲۵ سؤالی که در تستهای فصلها نیامدهاند: آزمون اول مبانی، اصول و مراحل درآمد و هزینه (فصل ۱ تا ۴)، دوم خزانه و اعتبارات هزینهای (فصل ۵ تا ۷) و سوم عمرانی، اختصاصی، امانی و مفاهیم نظری (فصل ۸ تا ۱۱).
- هر آزمون را میشود بعد از فصلهای خودش زد؛ لازم نیست برای آزمون اول تا آخر کتاب صبر کنید.
- سؤالها مثل جلسه آزمون درهماند و به ترتیب فصل نیستند. هر آزمون پاسخبرگ جدا دارد و پس از آن کلید با صفحه درسنامه، پاسخ تشریحی، محاسبه درصد با نمره منفی و بدون آن، و جدولی برای شمردن غلطهای هر فصل.
- آزمون اول را از نمونه رایگان بردارید و مثل جلسه آزمون، با ساعت، بزنید؛ جدول تحلیل پایانش نشان میدهد غلطها بیشتر از کدام فصل آمدهاند.
پیشنمایش رایگان: دانلود آزمون جامع اول حسابداری دولتی با پاسخنامه (PDF)
آزمون جامع اول (مبانی، اصول و مراحل درآمد و هزینه) را با پاسخبرگ و بخشی از پاسخنامه تشریحیاش رایگان دانلود کنید و درصدتان را بسنجید.
⚡️ دانلود رایگان آزمون جامع اول⚡️ بخشی از متن واقعی آزمون جامع حسابداری دولتی
سؤال ۱: دستگاهی که گروه حساب داراییهای ثابت عمومی را نگه میدارد (پیش از بیانیه ۳۴)، اول سال در حساب سرمایهگذاری در داراییهای ثابت عمومی ۴۰٬۰۰۰ میلیون ریال مانده دارد. طی سال از محل حساب مستقل وجوه عمومی ماشینآلاتی به مبلغ ۸٬۰۰۰ خریده شد و ماشینی کهنه با بهای تمامشده ۵٬۰۰۰ و استهلاک انباشته ثبتشده ۳٬۰۰۰ به ۱٬۲۰۰ میلیون ریال فروخته شد. مانده پایان سال این حساب چند میلیون ریال است؟
۱) ۴۳٬۰۰۰
۲) ۴۴٬۸۰۰
۳) ۴۶٬۰۰۰
۴) ۴۸٬۰۰۰
گزینه ۳ صحیح است: ۴۶٬۰۰۰.
خرید از وجوه دولتی در گروه حساب، ماشینآلات و تجهیزات را بدهکار و سرمایهگذاری در داراییهای ثابت عمومی را به همان مبلغ بستانکار میکند: ۴۰٬۰۰۰ + ۸٬۰۰۰. با کنار گذاشتن ماشین کهنه، این حساب فقط به اندازه بهای تمامشده منهای استهلاک انباشته (۲٬۰۰۰) بدهکار میشود و ۴۶٬۰۰۰ میماند. وجه فروش در حساب مستقل وجوه دولتی ثبت میشود و به گروه حساب ربطی ندارد. درسنامه: ص ۳۰
سؤال ۳: کدام موقعیت، تفاوت «شیوه کسب درآمد» مؤسسه دولتی با مؤسسه بخش خصوصی را نشان میدهد؟
۱) وزارتخانهای برای جبران کمبود منابع خود اوراق قرضه منتشر میکند.
۲) دانشگاهی دولتی برای دورههای آزاد خود از شرکتکنندگان شهریه میگیرد.
۳) شرکتی خصوصی برای توسعه کارخانه از بانک وام بلندمدت میگیرد.
۴) دولت به حکم قانون از واردکنندگان عوارض گمرکی میگیرد، بیآنکه هر مؤدی به نسبت مبلغ پرداختی خود خدمتی بخواهد.
گزینه ۴ صحیح است: دولت به حکم قانون از واردکنندگان عوارض گمرکی میگیرد، بیآنکه هر مؤدی به نسبت مبلغ پرداختی خود خدمتی بخواهد.
دولت افزون بر فروش کالا و خدمات، با وضع قانون مالیات و عوارض وصول میکند و این مبادله نیست؛ مؤدی به نسبت مبلغی که میپردازد کالا یا خدمت انتظار ندارد. تأمین مالی با وام و اوراق قرضه شباهت دو بخش است و فروش خدمت با دریافت بها هم در هر دو بخش دیده میشود. درسنامه: ص ۶
اینها سؤال ۱ و ۳ آزمون اول بودند؛ نسخه کامل پاسخ تشریحی همه ۷۵ سؤال سه آزمون را دارد.
مسیر پیشنهادی خواندن فایل حسابداری دولتی
۱
برنامه
برنامه ۷ یا ۳۰ روزه آغاز فایل را بردارید یا با شمار روزهای مانده، برنامه همین صفحه را بسازید
←
۲
اول مبانی
بخش اول را پیش از ثبتها بخوانید؛ مبنای حسابداری و مراحل هزینه پایه همه ثبتهاست
←
۳
مبحثهای ضروری
در هر فصل اول مبحثهای «ضروری» را بخوانید، بعد «مهم»
←
۴
تست و پاسخ
تستهای فصل را بزنید و برای هر غلط، صفحه درسنامهای را که پای پاسخ نوشته شده دوباره بخوانید
←
۵
آزمون جامع و برگهها
هر آزمون جامع را بعد از فصلهای خودش با ساعت بزنید و روز آخر فقط برگههای جمعبندی و مرور سریع را ورق بزنید
پرسشهای داوطلبان درباره جزوه و تست حسابداری دولتی
حسابداری دولتی در کدام آزمونهای استخدامی میآید و این فایل به درد کدام شغلها میخورد؟
درس تخصصی شغلهای مالی دستگاههای اجرایی است؛ برای نمونه حسابدار، کارشناس امور مالی، کارشناس برنامه و بودجه و کارشناس خرید. بژیک این درس را در پکیج همین چهار شغل هم آورده است. این فایل درس مستقل است و به آزمون خاصی وابسته نیست؛ سهم درس را از دفترچه آزمون خودتان ببینید.
ثبتهای حسابداری دولتی برای آزمون استخدامی در این فایل چطور آموزش داده شدهاند؟
هر رویداد در جدولی با ستون بدهکار و بستانکار و ارقام میلیون ریال آمده و جدا معلوم است که ثبت بودجهای است یا ثبت مالی؛ روی هم ۱۳۸ جدول ثبت. پیش از هر دسته ثبت، کادر «قاعده» میگوید کدام رویداد فقط ثبت بودجهای دارد، مثل ابلاغ، تخصیص و تأمین اعتبار، و کدام هر دو ثبت را، مثل دریافت وجه و پرداختها. بیشتر مثالهای حلشده هم با همین جدولها تمام میشوند.
تنخواهگردان حسابداری با تنخواهگردان پرداخت چه فرقی دارد؟
تنخواهگردان حسابداری وجهی است که اول سال خزانه به ذیحساب میدهد تا پرداختها تا تکمیل فرایند بودجه معطل نماند (ماده ۲۶). تنخواهگردان پرداخت را ذیحساب از محل همین تنخواه به مأموران مجاز، مثل کارپرداز، میدهد و با اسناد هزینه تجدید میشود (ماده ۲۷). در فصل «اعتبارات هزینهای: ثبتهای طی سال» ثبت دریافت، پرداخت، تجدید و تسویه آخر هر کدام جدول و مثال حلشده دارد.
اعتبارات هزینهای و عمرانی در فایل جدا آمدهاند؟
بله. اعتبارات هزینهای دو فصل دارد: ثبتهای طی سال، و عملیات پایان سال و صورتهای مالی. اعتبارات تملک داراییهای سرمایهای یا عمرانی فصل خودش را دارد، با مراحل اجرای طرح و مناقصه، سپرده و ضمانتنامه، صورت وضعیت و کسور، و ثبتهای پایان سال. مهلتها با متن قانون محاسبات عمومی کشور و اصلاحیههایش یکی است: پرداخت هزینههای جاری تا پایان فروردین و اعتبارات عمرانی تا پایان شهریور سال بعد.
تستهای محاسبهای استخدامی، مثل مبنای نقدی و تعهدی، هم پاسخ تشریحی دارند؟
بله. ۳۳۱ تست از ۸۳۳ تست پایان فصل عددی است؛ ۳۷ تای آنها در فصل مبانی حسابداری و تبدیل آنها به یکدیگر است، مثل اینکه درآمد یا هزینه سال در نقدی تعدیلشده یا تعهدی تعدیلشده چقدر است، و ۲۶۰ تا در فصلهای حسابهای مستقل وجوه. در پاسخ هر کدام محاسبه قدم به قدم آمده و مبلغها میلیون ریال است.
تا آزمون استخدامی وقت زیادی نمانده؛ از کدام مبحثها شروع کنم؟
از مبحثهای «ضروری». ۳۶ مبحث از ۶۰ مبحث این برچسب را دارند و ۵۸۳ تست فصلها به آنها میخورد؛ ۲۱ مبحث «مهم» را بعد بخوانید و ۳ مبحث «تکمیلی» را اگر وقت ماند. ماشینحساب روزمحور همین صفحه هم وقتی روزها کم باشد، برنامه را روی مبحثهای ضروری میبندد.
سه آزمون جامع حسابداری دولتی هر کدام از کدام فصلهاست؟
آزمون اول از مبانی، اصول و مراحل درآمد و هزینه است (فصل ۱ تا ۴)، دومی از خزانه و اعتبارات هزینهای (فصل ۵ تا ۷) و سومی از عمرانی، درآمد اختصاصی، وجوه امانی و مفاهیم نظری (فصل ۸ تا ۱۱). هر آزمون ۲۵ سؤال دارد و هیچکدام از ۷۵ سؤال تکرار تستهای فصلها نیست. پس از هر آزمون، کلید با شماره صفحه درسنامه، پاسخ تشریحی، درصدگیری با نمره منفی و بدون آن، و جدولی برای شمردن غلطهای هر فصل آمده است.
فایل با قانون محاسبات عمومی کشور میخواند یا با استانداردهای حسابداری بخش عمومی؟
با هر دو. حکمها، مادهها و مهلتها با متن قانون محاسبات عمومی کشور و اصلاحیههایش یکی است و هر جا مبنای قانون با استانداردهای پذیرفتهشده فرق دارد، هر دو آمده؛ مثلا مبنای اعتبارات هزینهای طبق قانون نقدی تعدیلشده است و طبق استانداردها بیشتر تعهدی تعدیلشده. فصل آخر هم مفاهیم نظری گزارشگری مالی بخش عمومی است.
نمونه رایگان حسابداری دولتی استخدامی چه صفحههایی دارد؟
پنج pdf، همه بریده از صفحههای خود کتاب: یک برش ۱۳ صفحهای از همه بخشها، درسنامه فصل «اعتبارات هزینهای: ثبتهای طی سال» با برگه جمعبندیاش، تستهای همین فصل با کلید و پاسخ، فهرست و برنامه مطالعه و مرور سریع، و آزمون جامع اول با پاسخنامه.
فایل خریداریشده کجا میماند و حجمش چقدر است؟
لینک دانلود بلافاصله پس از پرداخت باز میشود و فایل در حساب کاربری بژیک شما هم میماند؛ هر بار خواستید، دوباره دانلودش کنید. نسخه خریدار PDF با قطع A4 و حجم حدود ۴٫۷ مگابایت است، روی گوشی سنگین نیست و فهرست و نوار «اینجایید» آن کلیکپذیرند.
سرفصل حسابداری دولتی ویژه آزمون استخدامی: ۶۰ مبحث
مبحثهای هر ۱۱ فصل، به ترتیب سه بخش مبانی، حسابهای مستقل وجوه و ثبتها، و مفاهیم نظری؛ برای دیدن همه، کادر پایین را بکشید.
فصل اول: کلیات حسابداری دولتی
- حسابداری دولتی، انواع فعالیتهای دولت و نهادهای دولتی
- تفاوتهای مؤسسات دولتی با مؤسسات بخش خصوصی
- سیستم اطلاعاتی حسابداری دولتی و تفاوت آن با حسابداری بازرگانی
- استفادهکنندگان اطلاعات حسابداری دولتی
فصل دوم: اصول، استانداردها و حسابهای مستقل
- مفاهیم نظری و مراجع تدوین استانداردهای حسابداری دولتی
- اصول متداول حسابداری و گزارشگری مالی دولتی
- بیانیه ۳۴، معیار اندازهگیری و صورتحساب فعالیتها
- مسئولیت پاسخگویی عمومی و قوانین ایران
- حساب مستقل و انواع آن
- گروه حسابها
فصل سوم: مبانی حسابداری و تبدیل آنها به یکدیگر
- مبنای تعهدی و مبنای نقدی
- مبنای نیمهتعهدی، نقدی تعدیلشده و تعهدی تعدیلشده
- تبدیل مبانی به یکدیگر و بررسی مبانی
- حسابداری دولتی و داراییهای ثابت
فصل چهارم: مراحل تشخیص و وصول درآمد و مراحل انجام هزینه
- درآمد در حسابداری دولتی: تعریف، انواع و مراحل
- هفت مرحله انجام هزینه و مقام مسئول هر مرحله
- تشخیص و تأمین اعتبار
- تعهد، تسجیل و صدور حواله
- نظارت مالی و پرداخت
- چرخه کامل ثبتهای مراحل هزینه
فصل پنجم: حساب مستقل وجوه عمومی (خزانه)
- حساب مستقل وجوه عمومی و اداره کل خزانه
- بودجه، حسابداری بودجهای و تغییرات بودجه
- تخصیص اعتبار، تنخواهگردان خزانه و دریافتهای خزانه
- تأمین اعتبار، پرداخت به دستگاهها و تنخواهگردان دستگاههای اجرایی
- تراز مانده حسابها و بستن حسابها
- صورتهای مالی خزانه
فصل ششم: حساب مستقل وجوه اعتبارات هزینهای (۱): ثبتهای طی سال
- حساب مستقل وجوه اعتبارات هزینهای: تعریف، مقررات و حسابها
- ابلاغ اعتبار مصوب و تغییرات بودجه
- تخصیص اعتبار
- تنخواهگردان حسابداری و دریافتی از خزانه
- تأمین اعتبار
- پرداختهای غیرقطعی و تسویه آنها
- پرداختهای قطعی و حقوق کارکنان
- چرخه کامل و تراز آزمایشی اصلاحنشده
فصل هفتم: حساب مستقل وجوه اعتبارات هزینهای (۲): عملیات پایان سال و صورتهای مالی
- عملیات پایان سال و انتقال وجوه مصرفنشده به خزانه
- تعدیل حسابها و تراز آزمایشی اصلاحشده
- بستن حسابهای موقت و دائمی، تراز مانده حسابها و ترازنامه
- حسابداری حسابهای سنواتی در سال بعد
- مؤسسات خارج از شمول ماده ۶۳ (دانشگاهها)
- سیستمهای سادهتر حسابداری بودجهای
فصل هشتم: حساب مستقل وجوه اعتبارات تملک داراییهای سرمایهای (عمرانی)
- حساب مستقل وجوه تملک داراییهای سرمایهای و طرحهای آن
- مراحل اجرای طرح، مناقصه و تضمینها
- ابلاغ، تخصیص، درخواست وجه و تأمین اعتبار
- سپردهها، ضمانتنامهها و حسابهای انتظامی
- پرداختها، صورت وضعیت و کسور
- ثبتهای پایان سال و بستن حسابها
- صورتهای مالی و حسابهای سنواتی سال بعد
فصل نهم: درآمدهای اختصاصی
- درآمد اختصاصی: قانونها، شرطهای تحقق و مبنای حسابداری
- ابلاغ اعتبار، وصول و انتقال درآمد، تخصیص و دریافت وجه
- تأمین اعتبار، هزینهها و پرداختها و تراز اصلاحنشده
- ثبتهای تعدیلی پایان سال و تراز اصلاحشده
- بستن حسابها و صورتهای مالی
فصل دهم: وجوه امانی (سپردهها و بازنشستگی)
- وجوه امانی و حساب مستقل وجوه سپرده: تعریف و انواع سپرده
- نگهداری وجوه سپرده و ثبتهای دریافت، انتقال، استرداد و ضبط
- حساب مستقل وجوه بازنشستگی و ثبتهای آن
- تراز آزمایشی، بستن حسابها و انتقال به سال بعد
فصل یازدهم: مفاهیم نظری گزارشگری مالی بخش عمومی
- مفاهیم نظری گزارشگری مالی بخش عمومی: هدف، دامنه، استفادهکنندگان و اهداف
- واحد گزارشگر و گروه گزارشگر
- عناصر صورتهای مالی و شناخت
- ویژگیهای کیفی اطلاعات گزارشهای مالی و محدودیتهای آن
سه معیار برای سنجیدن فایل حسابداری دولتی پیش از خرید
درسنامه فشرده، جدول ثبت و تست تألیفی، با نشانی صفحه درسنامه پای هر پاسخ
اول، خلاصهنویسی با کیفیت: فصلها کوتاهاند ولی مبحثی از سرفصل بیرون نمانده؛ ۱۳۸ جدول ثبت، ۱۰۹ جدول مقایسه، ۶۹ کادر «قاعده» و ۴۹ مثال حلشده کار پاراگرافهای بلند را میکنند. دوم، انطباق با سرفصل رسمی درس: ۱۱ فصل کتاب همان سرفصل حسابداری دولتی است، فهرست ۶۰ مبحثش در همین صفحه آمده و حکمها و مهلتها با متن قانون محاسبات عمومی کشور و اصلاحیههایش یکی است. سوم، بهروزرسانی رایگان مادامالعمر: هر ویرایش بعدی این فایل برای کسی که یک بار خریده رایگان است. این سه را با چشم خودتان بسنجید: ۵ فایل نمونه رایگان را بگیرید و تکههایی از متن کتاب را که در همین صفحه آمده، بخوانید.
۹۰۸ تست هر کدام با صفحه درسنامه
۱۳۸ جدول ثبت بدهکار و بستانکار
۵ نمونه رایگان برش از خود فایل
اول نمونه، بعد خرید
برش ۱۳ صفحهای را رایگان بگیرید و یکی از ثبتها یا تستهای مانده اعتبار را خودتان حل کنید؛ اگر درسنامه و پاسخها همان چیزی بود که لازم داشتید، سراغ نسخه کامل بروید.
⚡️ دانلود رایگان نمونه ۱۳ صفحهای⚡️ دریافت آنی نسخه PDF
⚡️ ویرایش آبان ۱۴۰۵
✅ بهروزرسانی رایگان برای خریداران
⚡️ پرداخت امن
درسهای همخانواده حسابداری دولتی (بستههای جدا):
اصول حسابداری بودجه و مالیه عمومی حسابداری مالی اصول علم اقتصاد و اقتصاد خرد و کلان۱ / ۶


هنوز نظری ثبت نشده
اولین نفری باشید که نظر میدهید
ثبت نظر