

دانلود جزوه و تست هنرآموز حسابداری استخدامی ۱۴۰۵ با نمونه رایگان pdf
۷۰۰,۰۰۰ تومان۵۶۰,۰۰۰ تومان
افزودن به سبد خرید
کتاب آموزشی · دروس تخصصی هنرآموز حسابداری (شایستگیهای فنی کارگاهی و دانش فنی) · آزمون استخدامی آموزش و پرورش
دانلود کتاب و سوالات استخدامی هنرآموز حسابداری با جواب
جزوه هر هشت کتاب منبع در یک فایل pdf | بژیک
منبع حیطه تخصصی هنرآموز حسابداری هشت کتاب درسی هنرستان است، از وجوه نقد و خرید و فروش تا حقوق و دستمزد، مالیات و صورتهای مالی. خواندن هر هشت کتاب و پیدا کردن نکتههایی که تست میشوند وقت زیادی میگیرد. این کتاب همان هشت منبع را در ۴۰ فصل درسنامه فشرده آورده و آخر هر فصل تست با پاسخ تشریحی گذاشته است؛ روی هم ۱٬۰۸۲ تست. پیش از خرید، نمونه رایگان را دانلود کنید و چند صفحه از درسنامه و تست را با چشم خودتان ببینید.
۱٬۰۸۲ تست با پاسخ تشریحی ۵ نمونه رایگان مجزا هر هشت کتاب منبع دفترچه ۱۴۰۴ ۲۰۳ مثال حلشده قدم به قدم برنامه ۷ و ۳۰ روزه ویرایش آبان ۱۴۰۵
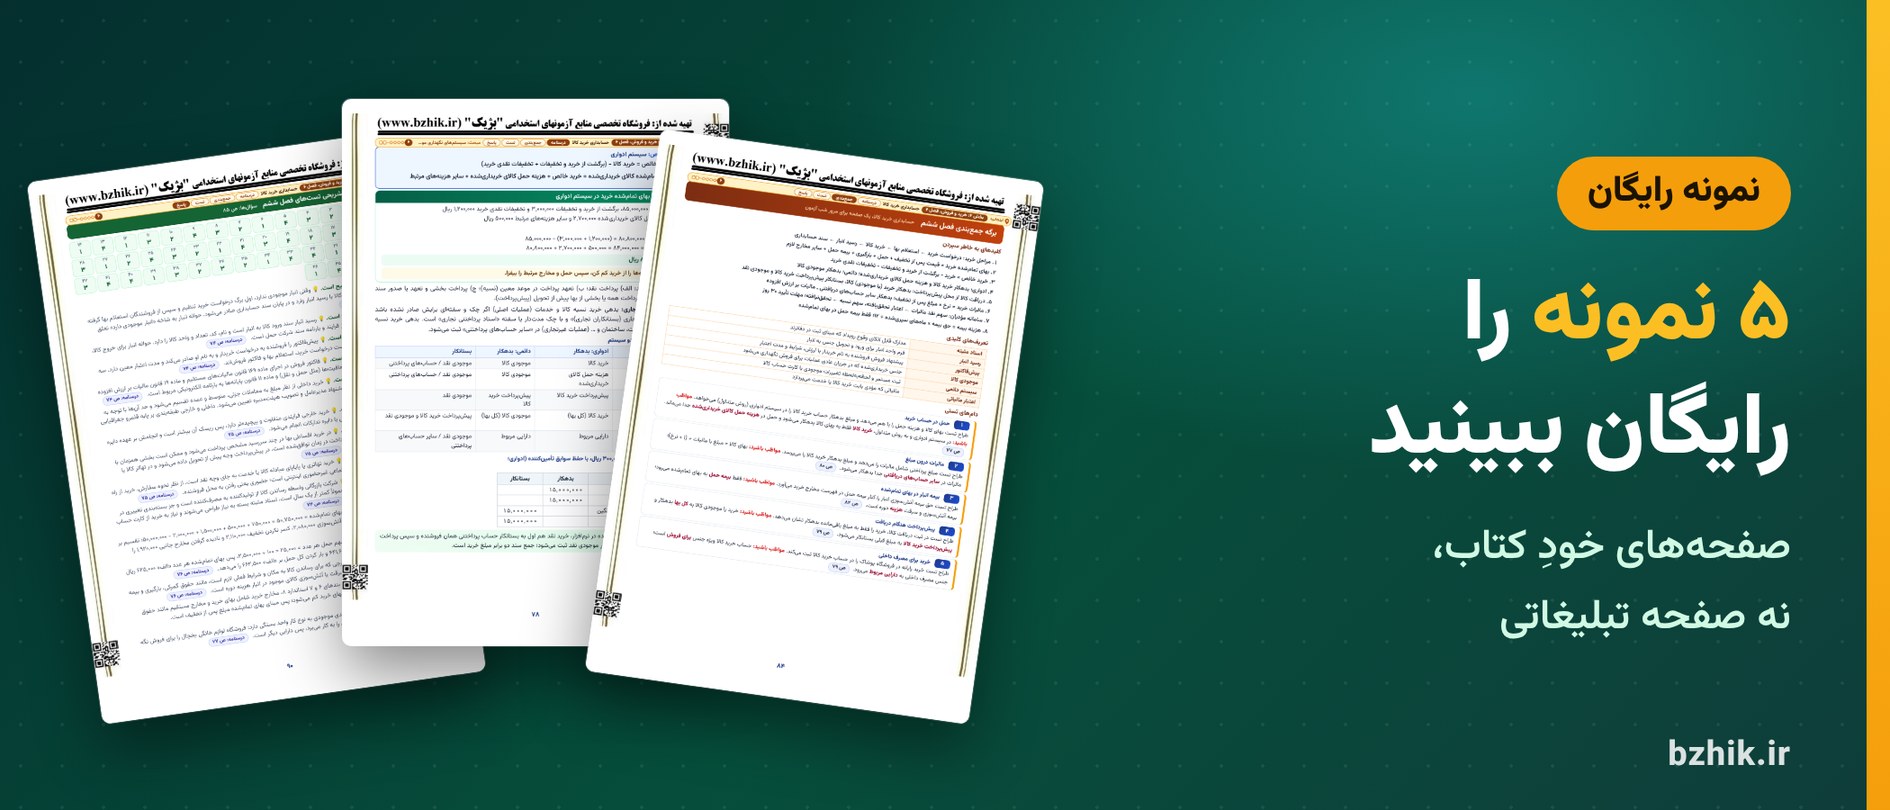
دانلود رایگان نمونه کتاب هنرآموز حسابداری (pdf)
صفحههایی از همه قسمتهای فایل کنار هم: شناسنامه و برنامه مطالعه، درسنامه فصل خرید کالا، برگه جمعبندی، تست و پاسخ تشریحی، مرور سریع و آغاز آزمون جامع. اول همین را باز کنید، بعد تصمیم بگیرید.
⚡️ دانلود رایگان نمونه از همه بخشهاهشت کتاب منبع، هشت بخش: ۴۰ فصل از وجوه نقد تا دانش فنی تخصصی
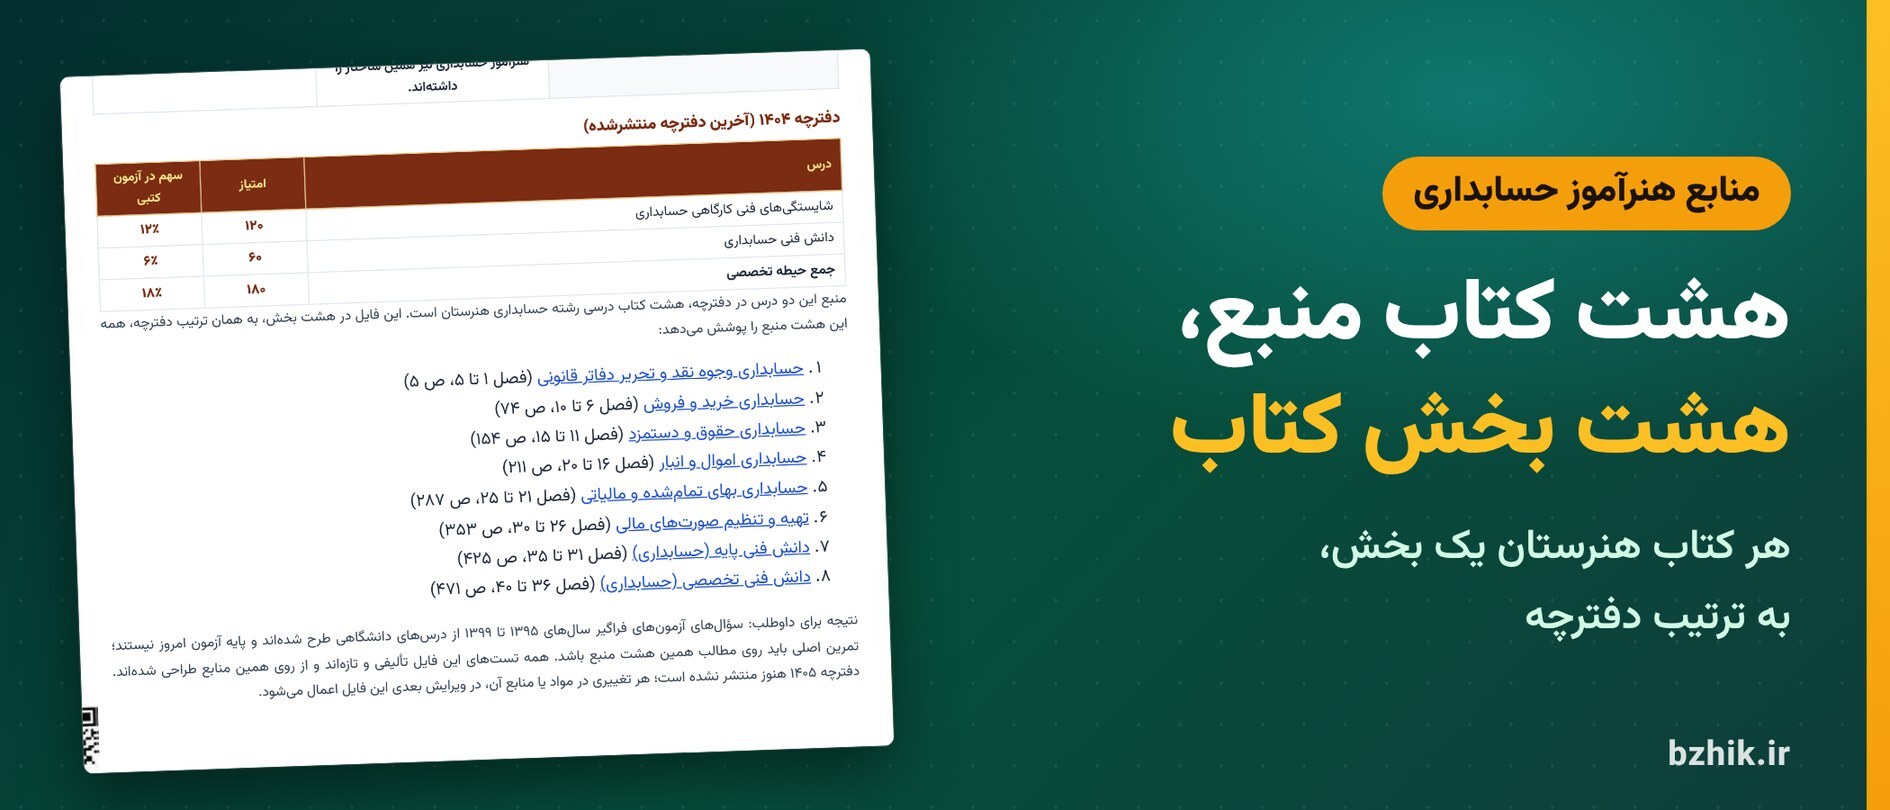
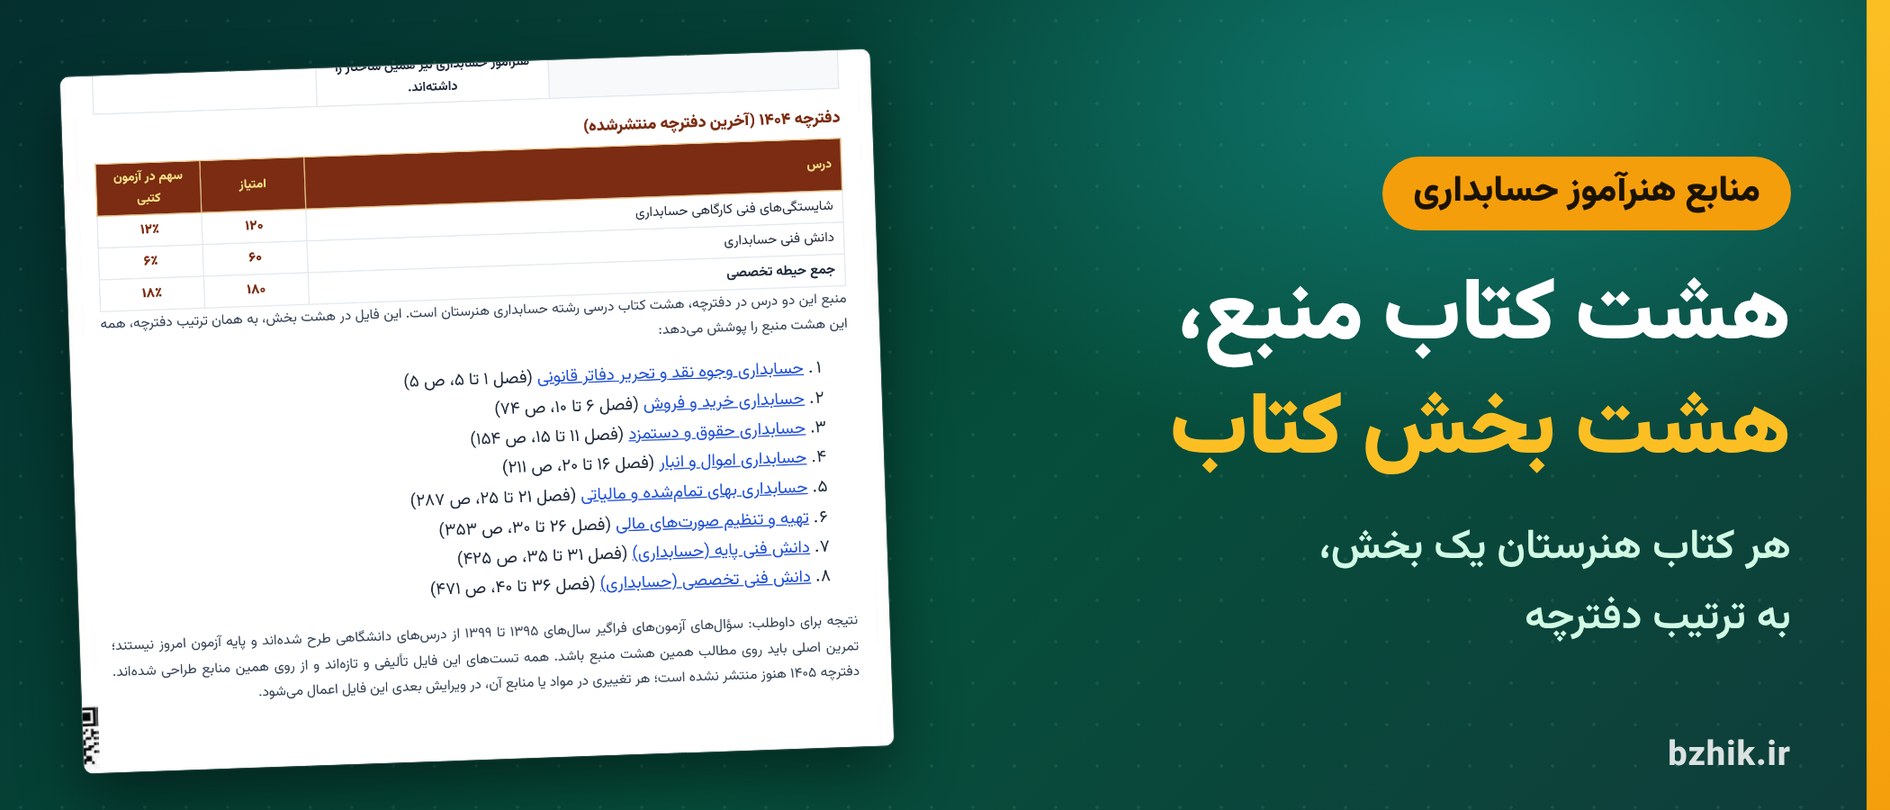
کتاب به همان ترتیبی چیده شده که دفترچه ۱۴۰۴ منابع را نام برده است. هر بخش یکی از کتابهای درسی رشته حسابداری هنرستان است و هر فصل یکی از پودمانهای همان کتاب:
- حسابداری وجوه نقد و تحریر دفاتر قانونی، ۵ فصل و ۱۴۲ تست: حسابداری پرداختها، حسابداری دریافتها، تحریر دفاتر قانونی، حسابداری امور مرتبط با تنخواهگردان، تهیه و تنظیم صورت مغایرت بانکی
- حسابداری خرید و فروش، ۵ فصل و ۱۶۸ تست: حسابداری خرید کالا، حسابداری فروش کالا، تنظیم کارت حساب کالا، تعدیلات خرید کالا، تعدیلات فروش کالا
- حسابداری حقوق و دستمزد، ۵ فصل و ۱۱۰ تست: کنترل ساعات کارکرد پرسنل، محاسبه حقوق و دستمزد، تهیه جداول بیمه و مالیات، حسابداری حقوق و دستمزد، مزایای پایان خدمت و تسویه حساب کارکنان
- حسابداری اموال و انبار، ۵ فصل و ۱۵۲ تست: صدور سند حسابداری خرید و بیمه اموال، صدور سند استهلاک اموال، صدور اسناد کنارگذاری و فروش دارایی ثابت، ثبت هزینههای خدمات پس از فروش، صدور سند تعدیلات موجودی کالا (حسابداری انبار)
- حسابداری بهای تمامشده و مالیاتی، ۵ فصل و ۱۲۲ تست: خرید و مصرف مواد، حقوق و دستمزد (بهای تمامشده)، سربار ساخت، مالیات بر ارزش افزوده، مالیات تکلیفی
- تهیه و تنظیم صورتهای مالی، ۵ فصل و ۱۴۸ تست: تهیه تراز آزمایشی، تهیه و تنظیم صورت سود و زیان، تهیه و تنظیم ترازنامه، بستن حسابهای مالی، مالیات بر عملکرد
- دانش فنی پایه (حسابداری)، ۵ فصل و ۹۰ تست: کلیات، اصول و مبانی، تجهیزات و کاربرد آن، محاسبات و برآوردها، مستندسازی و گزارشنویسی
- دانش فنی تخصصی (حسابداری)، ۵ فصل و ۹۰ تست: ارائه صورت معاملات فصلی، اعتبارات اسنادی، حسابداری سرمایهگذاریها، صورتهای مالی، کسب اطلاعات فنی
- سه آزمون جامع ۲۰ سؤالی با سؤالهایی از هر هشت بخش، جدا از تستهای فصلها، با پاسخبرگ و پاسخنامه تشریحی.
آزمون هنرآموز حسابداری فقط همین دو درس نیست؛ حیطه عمومی و حیطه تخصصی مشترک همه مشاغل هم دارد. منبع آن دو را در پکیج درس و تست حیطه عمومی و پکیج حیطه تخصصی مشترک آموزش و پرورش ببینید.
جزوه هنرآموز حسابداری pdf: از کدام مبحث شروع کنیم؟
کنار نام هر مبحث درسنامه برچسب اولویت آمده است. از ۲۱۵ مبحث، ۱۴۶ مبحث «ضروری»اند، ۶۶ «مهم» و ۳ «تکمیلی». ۷۶۹ تست از ۱٬۰۲۲ تست فصلها به همان مبحثهای ضروری برمیگردد؛ اگر وقتتان کم است، از اینها شروع کنید و برنامه ۷ روزه آغاز فایل را جلو ببرید.
چرا خواندن خود هشت کتاب هنرستان برای آزمون کافی نیست؟
کتاب درسی برای کلاس نوشته شده، نه برای جلسه آزمون چهارگزینهای.
| وقتی… | فقط با کتابهای درسی | با این فایل |
|---|---|---|
| از کجا شروع کنید | هشت جلد جدا، هر کدام صدها صفحه | ۴۰ فصل به ترتیب دفترچه، هر مبحث با برچسب اولویت |
| دو مفهوم نزدیک را قاطی میکنید | تفاوت را خودتان باید پیدا کنید | ۲۰۱ کادر «کلید تشخیص» و ۳۳۳ جدول مقایسه و طبقهبندی |
| تست محاسبهای میزنید | تمرین هست، ولی تست با گزینه انحرافی نه | ۲۰۳ مثال حلشده و ۴۰۴ تست عددی با پاسخ قدم به قدم |
| تستی را غلط زدید | نمیدانید جواب کجای کتاب است | زیر هر پاسخ تشریحی، صفحه درسنامه همان مبحث |
| شب آزمون است | دوبارهخوانی هشت کتاب | ۴۰ برگه جمعبندی و ۱۱ صفحه مرور سریع |
جزوه هنرآموز حسابداری در ۲۱۵ مبحث، با مثال حلشده و جدول ثبت
- ۴۰ فصل و ۲۱۵ مبحث در ۲۷۹ صفحه درسنامه؛ هر فصل یکی از پودمانهای کتاب درسی است.
- کنار هر مبحث برچسب اولویت: ۱۴۶ ضروری، ۶۶ مهم و ۳ تکمیلی.
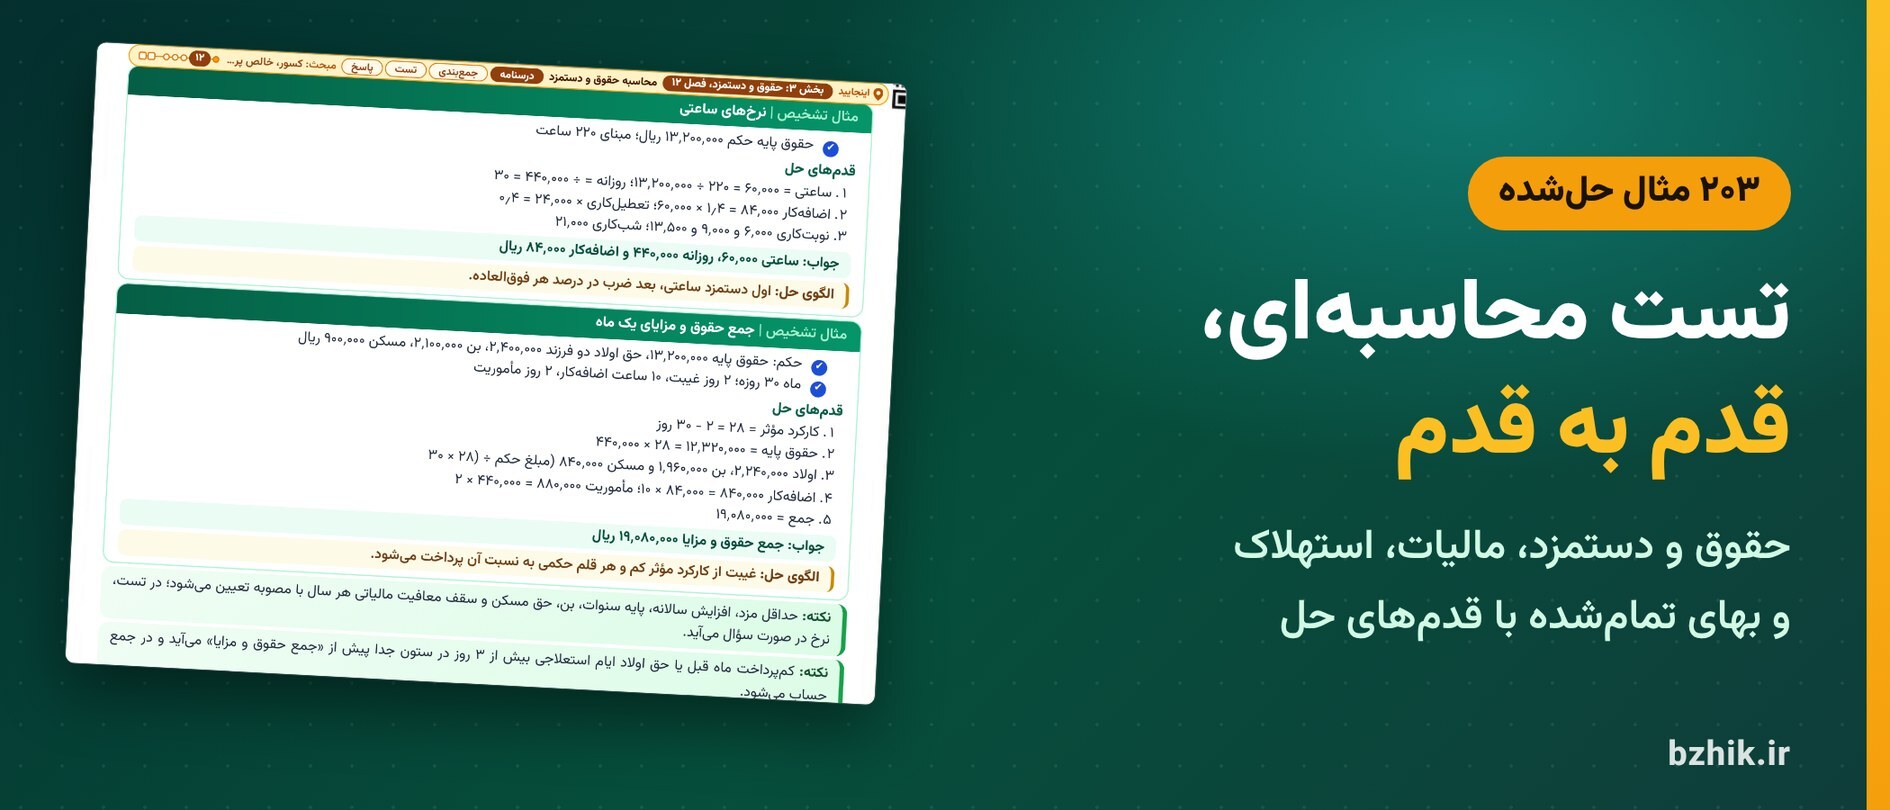
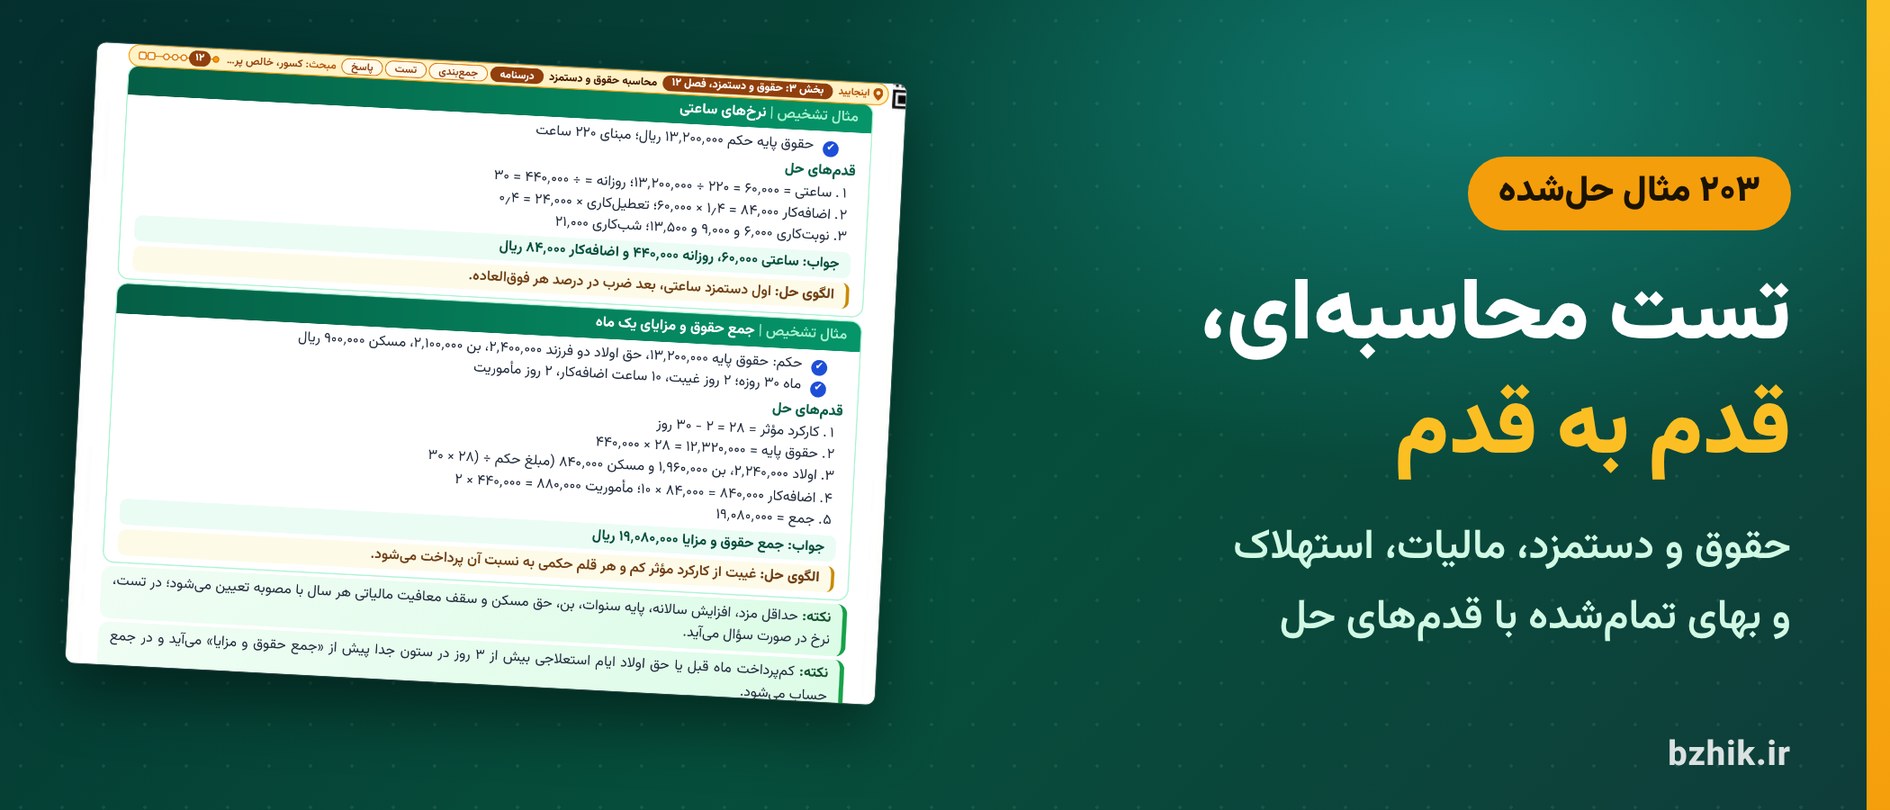
- ۲۰۳ مثال حلشده با «قدمهای حل» و الگوی حل؛ از سررسید سفته و صورت مغایرت بانکی تا حقوق و دستمزد، استهلاک و مالیات.
- ۳۳۳ جدول مقایسه و طبقهبندی، جدولهای ثبت بدهکار و بستانکار، ۲۰۱ کادر «کلید تشخیص» و ۲۱۵ کادر «نکات مهم این مبحث».
درسنامه فصل «حسابداری خرید کالا» را رایگان دانلود کنید (PDF)
یک فصل کامل از بخش خرید و فروش، با برگه جمعبندی پایانش (۱۱ صفحه کتاب). ببینید درسنامه چقدر فشرده است و مثالها چطور حل شدهاند.
⚡️ دانلود رایگان درسنامه یک فصل کامل⚡️ تکهای از خود درسنامه هنرآموز حسابداری
اسناد و مدارک مثبته و فرایند خرید کالا (اولویت مطالعه: ضروری)
اسناد و مدارک مثبته: مدارکی که وقوع رویداد مالی را به شکل قابل اتکا ثابت میکنند و مبنای ثبت در دفاترند. باید روشن، واضح و معتبر باشند، برای رسیدگیهای بعدی بایگانی میشوند و معمولاً شکل ثابت و معینی ندارند (بسته به نیاز طراحی میشوند). هر رویداد ثبتشده باید پشتوانه سند مثبته داشته باشد.
شرکت بازرگانی: کالا را میخرد، حمل و انبار میکند و بیتغییر در شکل و محتوا (جز بستهبندی و مانند آن) به مشتری میدهد؛ واسطه رساندن کالا از تولیدکننده به مصرفکننده است. شرکتها از نظر نوع کار سه دستهاند: خدماتی، بازرگانی و تولیدی.
خرید کالا: همه کارهای مربوط به تهیه و تحصیل کالا در برابر پرداخت یا تعهد پرداخت بهای آن. جنسی که با هدف فروش خریده شود «خرید کالا / موجودی کالا» است؛ جنسی که برای استفاده در بخشهای داخلی خریده شود به حساب دارایی مربوط (ملزومات، اثاثه و …) میرود.
چرخه عملیاتی: گردش موجودی نقد ← خرید کالا (نقد، یا نسیه از راه حسابها و اسناد پرداختنی) ← فروش کالا (نقد، یا نسیه از راه حسابها و اسناد دریافتنی) ← دریافت وجه و بازگشت به موجودی نقد. طول این چرخه در شرکت بازرگانی معمولاً کمتر از یک سال است.
| سند | تنظیم یا صدور | ویژگی کلیدی |
|---|---|---|
| برگ درخواست خرید | انبار؛ با امضای انباردار، مسئول حسابداری و مسئول بخش اداری و مالی؛ به واحد تدارکات میرود | نخستین اقدام فرایند خرید و مهمترین مستند خرید؛ فهرست و مشخصات کالای لازم |
| فرم استعلام بها | کارشناس خرید یا کارپرداز از فروشنده میگیرد؛ مهر و امضای مدیر خرید | مشخصات و مقدار کالا؛ قیمت، شرط فروش، تاریخ و مکان تحویل، اعتبار قیمت، گارانتی |
| پیشفاکتور | فروشنده، به درخواست و به نام خریدار | پیشنهاد فروش یا تعیین ارزش کالا و شرایط فروش با مدت اعتبار معین |
| فاکتور فروش (صورتحساب فروش) | فروشنده (تأمینکننده)؛ در اختیار خریدار | مشخصات خریدار، فروشنده و کالا؛ مبنای ثبت خرید؛ صدور طبق ماده ۱۶۹ قانون مالیاتهای مستقیم و ماده ۱۹ قانون مالیات بر ارزش افزوده |
★ نکات مهم این مبحث
- ترتیب گردش: درخواست خرید، استعلام بها، خرید کالا، رسید انبار، سند حسابداری.
- رسید انبار را واحد انبار تنظیم میکند و ورود کالا را نشان میدهد؛ حواله انبار سند خروج است.
- روشهای خرید پنجتاست: نقد، نسیه، از محل پیشپرداخت، اقساطی و تهاتری.
این تکه آغاز فصل ششم است. بقیه همین فصل، ۲۱۴ مبحث دیگر کتاب و ۱٬۰۸۲ تست با پاسخ تشریحی در نسخه کامل است.
تستهای وجوه نقد، خرید و فروش و حقوق و دستمزد با پاسخ تشریحی
سه کتاب اول درباره کار روزمره حسابدار است: پرداختها و دریافتها، تحریر دفاتر قانونی، تنخواهگردان و صورت مغایرت بانکی؛ خرید و فروش کالا، کارت حساب کالا و تعدیلات؛ و بعد کارکرد، لیست حقوق، بیمه و مالیات و تسویه حساب کارکنان. «حسابداری وجوه نقد و تحریر دفاتر قانونی»، «حسابداری خرید و فروش»، «حسابداری حقوق و دستمزد» روی هم ۱۵ فصل دارند، با ۴۲۰ تست پایان فصل در ۵۱ صفحه تست و ۳۲ صفحه پاسخ تشریحی، و ۱۰۸ صفحه درسنامه.
| اصطلاح | معنا |
|---|---|
| مزد مبنا | مزد کار معین یا یک واحد محصول طبق قانون کار یا قرارداد غیرمغایر؛ اینجا برابر حداقل دستمزد اعلامی دولت، مگر توافق بیشتر |
| پایه سنوات | بخش حمایتی حقوق پایه، مصوب شورای عالی کار؛ معمولاً با حداقل دستمزد جمع میشود |
| مزد ثابت (ماده ۳۶ قانون کار) | مزد شغل + مزایای ثابت پرداختی به تبع شغل |
| مزایای ثابت به تبع شغل (کارگاه بی طرح) | سختی کار، سرپرستی، فوقالعاده شغل |
| مزد مبنا (کارگاه دارای طرح) | مزد گروه و پایه |
| حقوق پایه (کارگاه بی طرح) | حداقل دستمزد اعلامی دولت + پایه سنوات |
سه دام از برگههای جمعبندی همین بخش:
- حمل در حساب خرید: در سیستم ادواری و به روش متداول، خرید کالا فقط به بهای کالا بدهکار میشود و حمل در هزینه حمل کالای خریداریشده جدا میماند.
- معافیت حق اولاد: حق اولاد فقط از کسر بیمه معاف است؛ از هر دو کسر فقط حق مأموریت معاف است.
- سهم کارفرما: در لیست فقط ۷٪ سهم کارگر کسر میشود و سهم کارفرما در محاسبات لیست نمیآید.
اموال و انبار، بهای تمامشده و مالیات: سوالات محاسبهای با ثبت و پاسخ تشریحی
این سه کتاب بیشترین محاسبه را دارند: استهلاک و کنارگذاری دارایی ثابت، حسابداری انبار، مواد و دستمزد و سربار ساخت، مالیات بر ارزش افزوده و مالیات تکلیفی، و در پایان تراز آزمایشی، صورت سود و زیان، ترازنامه، بستن حسابها و مالیات بر عملکرد. «حسابداری اموال و انبار»، «حسابداری بهای تمامشده و مالیاتی»، «تهیه و تنظیم صورتهای مالی» روی هم ۱۵ فصل دارند، با ۴۲۲ تست پایان فصل در ۴۹ صفحه تست و ۳۱ صفحه پاسخ تشریحی، و ۱۱۹ صفحه درسنامه.
| روش | نرخ یا کسر | سال ۱ | سال ۲ | سال ۳ |
|---|---|---|---|---|
| خط مستقیم | ۲۰٪ مأخذ | ۲۱٬۰۰۰٬۰۰۰ | ۲۱٬۰۰۰٬۰۰۰ | ۲۱٬۰۰۰٬۰۰۰ |
| نزولی با نرخ مضاعف | ۴۰٪ ارزش دفتری | ۴۸٬۰۰۰٬۰۰۰ | ۲۸٬۸۰۰٬۰۰۰ | ۱۷٬۲۸۰٬۰۰۰ |
| مجموع سنوات | ۵/۱۵، ۴/۱۵، ۳/۱۵ مأخذ | ۳۵٬۰۰۰٬۰۰۰ | ۲۸٬۰۰۰٬۰۰۰ | ۲۱٬۰۰۰٬۰۰۰ |
سه دام از برگههای جمعبندی همین بخش:
- ماه آغاز استهلاک: جز روز اول ماه، ماه بهرهبرداری حساب نمیشود و استهلاک از اول ماه بعد آغاز میشود؛ مبنا آماده بهرهبرداری است نه تاریخ خرید.
- نرخ روی مبلغ پیش از برگشت: مالیات و عوارض فروش و خرید روی فروش خالص و خرید خالص محاسبه میشود؛ برگشتها پیش از زدن نرخ کم میشوند.
- وجوه مسدود: وجوه محدودشده در سایر داراییها میآید و موجودی نقد فقط صندوق، بانک، تنخواهگردان و وجوه در راه است.
دانش فنی پایه و تخصصی حسابداری: اصول و مبانی، اعتبارات اسنادی و صورتهای مالی
دو کتاب دانش فنی بیشتر مفهومیاند: کلیات و اصول و مبانی حسابداری، تجهیزات، محاسبات و برآوردها و مستندسازی؛ و در کتاب تخصصی، صورت معاملات فصلی، اعتبارات اسنادی، سرمایهگذاریها، صورتهای مالی و کسب اطلاعات فنی. «دانش فنی پایه (حسابداری)»، «دانش فنی تخصصی (حسابداری)» روی هم ۱۰ فصل دارند، با ۱۸۰ تست پایان فصل در ۲۲ صفحه تست و ۱۴ صفحه پاسخ تشریحی، و ۵۲ صفحه درسنامه.
| اصل | حکم | نکته |
|---|---|---|
| بهای تمامشده تاریخی | ثبت به بهای روز وقوع؛ افزایش بعدی ارزش ثبت نمیشود | فرض: معامله با قضاوت درست انجام شده |
| افشای حقایق | افشای کامل هر واقعیت با اهمیت مؤثر بر تصمیم | در متن صورتها یا یادداشتهای همراه |
| تحقق درآمد | شناسایی درآمد هنگام تحقق، مستقل از دریافت وجه | تحقق: کامل شدن همه یا بخش اعظم فرایند کسب سود |
| تطابق هزینهها با درآمدها | هزینههای ایجاد درآمد در دوره همان درآمد | هدف: اندازهگیری درست سود دوره |
سه دام از برگههای جمعبندی همین بخش:
- اهمیت یعنی ثبت نکردن؟: اصل اهمیت فقط اجازه ثبت سادهتر قلم ناچیز را میدهد، مثلاً یکجا بهعنوان هزینه؛ خود ثبت انجام میشود.
- CFR و CIF: در CFR بیمه با خریدار و حمل با فروشنده است؛ در CIF هر دو با فروشنده.
- مبنای بیمه باربری: افزایش ۱۰٪ به CFR و ۲۰٪ به FOB تعلق دارد.
برگه جمعبندی و مرور سریع هنرآموز حسابداری برای شب آزمون
- پایان هر فصل یک برگه جمعبندی یکصفحهای هست؛ ۴۰ برگه روی هم ۳۱۵ رابطه و قاعده، ۲۳۵ تعریف و ۲۰۰ دام تستی دارند، هر کدام با صفحه درسنامه.
- بعد از فصل آخر، ۱۱ صفحه مرور سریع از همه برگهها برای شب آزمون آمده است.
- دو برنامه آماده در آغاز فایل: ۷ روزه برای وقتی یک هفته مانده، و ۳۰ روزه که هر کتاب را در سه روز تمام میکند و سه روز آخر را به برگهها و آزمونهای جامع میدهد.
فهرست، برنامه مطالعه و مرور سریع هنرآموز حسابداری، رایگان
فهرست کامل ۴۰ فصل، برنامه ۷ و ۳۰ روزه و صفحههای آغاز مرور سریع (۶ صفحه کتاب). همینها را دانلود کنید تا ببینید فایل چطور چیده شده است.
⚡️ دانلود رایگان فهرست و برنامه مطالعه⚡️ تکهای از برگه جمعبندی فصل «حسابداری خرید کالا»
رابطهها و قاعدهها
- مراحل خرید: درخواست خرید ← استعلام بها ← خرید کالا ← رسید انبار ← سند حسابداری
- بهای تمامشده خرید = قیمت پس از تخفیف + حمل + بارگیری + بیمه حمل + سایر مخارج لازم
- خرید خالص = خرید − برگشت از خرید و تخفیفات − تخفیفات نقدی خرید
- ادواری: بدهکار خرید کالا و هزینه حمل کالای خریداریشده؛ دائمی: بدهکار موجودی کالا
تعریفها
- اسناد مثبته: مدارک قابل اتکای وقوع رویداد که مبنای ثبت در دفاترند
- رسید انبار: فرم واحد انبار برای ورود و تحویل جنس به انبار
- پیشفاکتور: پیشنهاد فروش فروشنده به نام خریدار با ارزش، شرایط و مدت اعتبار
دامهای تستی
- حمل در حساب خرید: در سیستم ادواری و به روش متداول، خرید کالا فقط به بهای کالا بدهکار میشود و حمل در هزینه حمل کالای خریداریشده جدا میماند.
- مالیات درون مبلغ: بهای کالا = مبلغ با مالیات ÷ (۱ + نرخ)؛ مالیات در سایر حسابهای دریافتنی جدا بدهکار میشود.
۴۰ برگه مثل این، یکی برای هر فصل، در نسخه کامل است.
منابع آزمون هنرآموز حسابداری: دو درس حیطه تخصصی، ۱۸ درصد نمره
در دفترچه ۱۴۰۴ آزمون استخدامی آموزش و پرورش، حیطه تخصصی هنرآموز حسابداری دو درس است: «شایستگیهای فنی کارگاهی حسابداری» با ۱۲۰ امتیاز (۱۲٪ آزمون کتبی) و «دانش فنی حسابداری» با ۶۰ امتیاز (۶٪). منبع هر دو، هشت کتاب درسی رشته حسابداری هنرستان است و این فایل هر هشت کتاب را پوشش میدهد.
- رشتههای مجاز در دفترچه ۱۴۰۴: امور مالی، حسابداری، دبیری فنی حسابداری و علمیکاربردی حسابداری، در کارشناسی و کارشناسی ارشد
- دفترچه ۱۴۰۵ هنوز منتشر نشده است؛ اگر منابع عوض شود، ویرایش تازه برای خریداران رایگان است
- آزمون جز این حیطه، حیطه عمومی و حیطه تخصصی مشترک همه مشاغل را هم دارد: پکیج حیطه عمومی و پکیج حیطه تخصصی مشترک
منابع حیطه تخصصی این شغل همیشه این نبوده است: تا آزمونهای فراگیر ۱۴۰۰ درسهای دانشگاهی رشته حسابداری منبع بود و از ۱۴۰۲ به بعد کتابهای هنرستان جای آن را گرفت. صفحه چهارم کتاب همین دو دوره را کنار هم گذاشته تا وقت مطالعه صرف منبعی شود که امروز اعلام شده است.
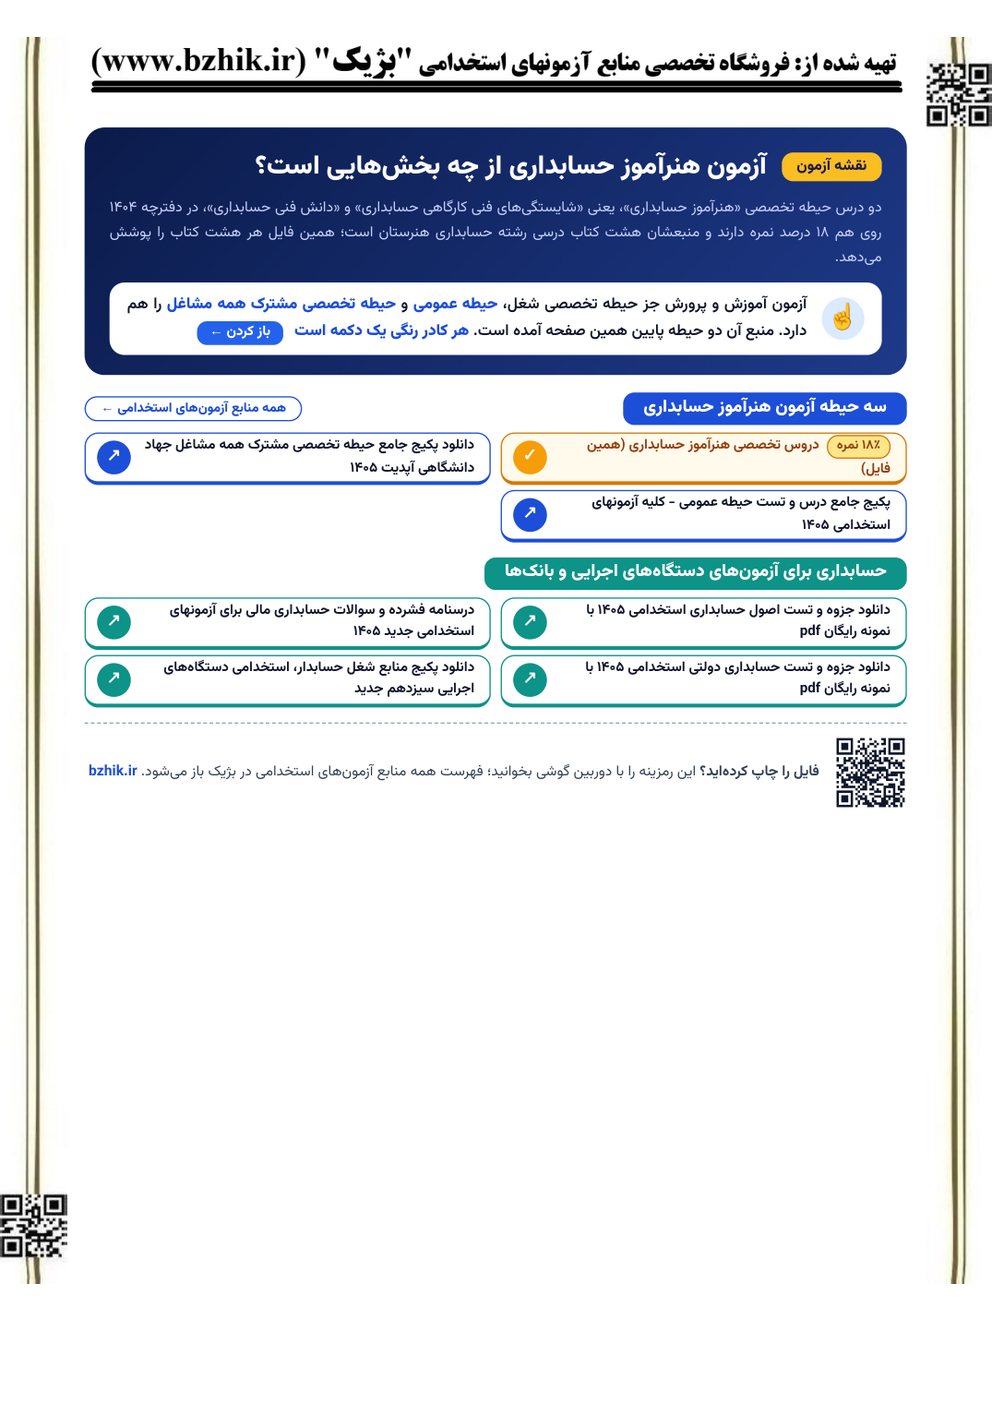
صفحه آخر فایل: نقشه آزمون
مشخصات فایل دانلودی هنرآموز حسابداری
نام محصول
دانلود کتاب هنرآموز حسابداری استخدامی: درسنامه فشرده هشت کتاب منبع، تست فصل به فصل و سه آزمون جامع با پاسخ تشریحی
برای کدام آزمون
حیطه تخصصی هنرآموز حسابداری در آزمون استخدامی آموزش و پرورش: «شایستگیهای فنی کارگاهی حسابداری» (۱۲۰ امتیاز، ۱۲٪) و «دانش فنی حسابداری» (۶۰ امتیاز، ۶٪) طبق دفترچه ۱۴۰۴
منابع پوششداده
حسابداری وجوه نقد و تحریر دفاتر قانونی، حسابداری خرید و فروش، حسابداری حقوق و دستمزد، حسابداری اموال و انبار، حسابداری بهای تمامشده و مالیاتی، تهیه و تنظیم صورتهای مالی، دانش فنی پایه (حسابداری)، دانش فنی تخصصی (حسابداری)؛ همه به ترتیب دفترچه
مخاطب هدف
داوطلب هنرآموز حسابداری با رشته امور مالی، حسابداری، دبیری فنی حسابداری یا علمیکاربردی حسابداری
درسنامه
۴۰ فصل و ۲۱۵ مبحث، هر مبحث با برچسب اولویت: ۱۴۶ ضروری، ۶۶ مهم و ۳ تکمیلی
کادرها
۲۰۳ مثال حلشده با قدمهای حل، ۲۰۱ کادر «کلید تشخیص»، ۳۳۳ جدول مقایسه و طبقهبندی، ۲۱۵ کادر «نکات مهم این مبحث» و جدولهای ثبت بدهکار و بستانکار
برگه جمعبندی
۴۰ برگه یکصفحهای، یکی پایان هر فصل: روی هم ۳۱۵ رابطه و قاعده، ۲۳۵ تعریف و ۲۰۰ دام تستی؛ و ۱۱ صفحه مرور سریع
جمع تستها
۱٬۰۸۲ تست: ۱٬۰۲۲ تست پایان فصلها و ۶۰ سؤال سه آزمون جامع
نوع تستها
۴۰۴ تست عددی و ۶۱۸ تست مفهومی و موقعیتی در تستهای فصلها
نوع پاسخنامه
برای هر تست کلید و پاسخ تشریحی با محاسبه یا استدلال، و زیر هر پاسخ صفحه درسنامه همان مبحث
آزمونهای جامع
۳ آزمون ۲۰ سؤالی از هر هشت بخش، با پاسخبرگ، کلید، تحلیل فصل به فصل و محاسبه درصد با و بی نمره منفی
برنامه مطالعه
دو برنامه ۷ و ۳۰ روزه در آغاز فایل؛ نوار «اینجایید» بالای صفحهها که به فصلها و به درسنامه، تست و پاسخ همان فصل پیوند دارد
صفحهها به تفکیک
درسنامه فشرده ۲۷۹ صفحه · برگه جمعبندی پایان فصلها ۴۰ صفحه · تست پایان فصل ۱۲۲ صفحه · پاسخ تشریحی ۷۷ صفحه · مرور سریع ۱۱ صفحه · آزمون جامع و پاسخنامه ۱۸ صفحه · آغاز فایل و برنامه مطالعه ۴ صفحه · نقشه آزمون ۱ صفحه
جمع کل صفحههای فایل pdf
۵۵۳ صفحه، با جلد
نوع فایل
PDF با قطع A4؛ حدود ۹٫۶ مگابایت، روی گوشی و رایانه باز میشود و چاپشدنی است
آپدیت محصول
آخرین ویرایش: آبان ۱۴۰۵ · هر ویرایش بعدی، از جمله با دفترچه ۱۴۰۵، برای خریداران رایگان است
هر ۱٬۰۸۲ تست فایل هنرآموز حسابداری پاسخ تشریحی دارند ۱۰۰٪
تا آزمون چند روز مانده؟ برنامه خواندن هنرآموز حسابداری را همینجا بسازید
عدد روزهای باقیمانده را وارد کنید تا سهم هر روز از ۴۰ فصل و ۱٬۰۲۲ تست و روزهای آزمون جامع حساب شود. بخشهای «خرید و فروش» (۱۶۸ تست)، «اموال و انبار» (۱۵۲ تست)، «تهیه و تنظیم صورتهای مالی» (۱۴۸ تست) بیشترین تست را دارند؛ روزهای اضافه را به آنها بدهید. اگر روزها از شمار فصلها کمتر باشد، برنامه فقط مبحثهای ضروری را نگه میدارد.
- عدد روزها را وارد کنید و دکمه را بزنید؛ سهم فصل و تست هر روز و روزهای آزمون جامع همینجا نوشته میشود.
نمونه صفحههای فایل PDF هنرآموز حسابداری
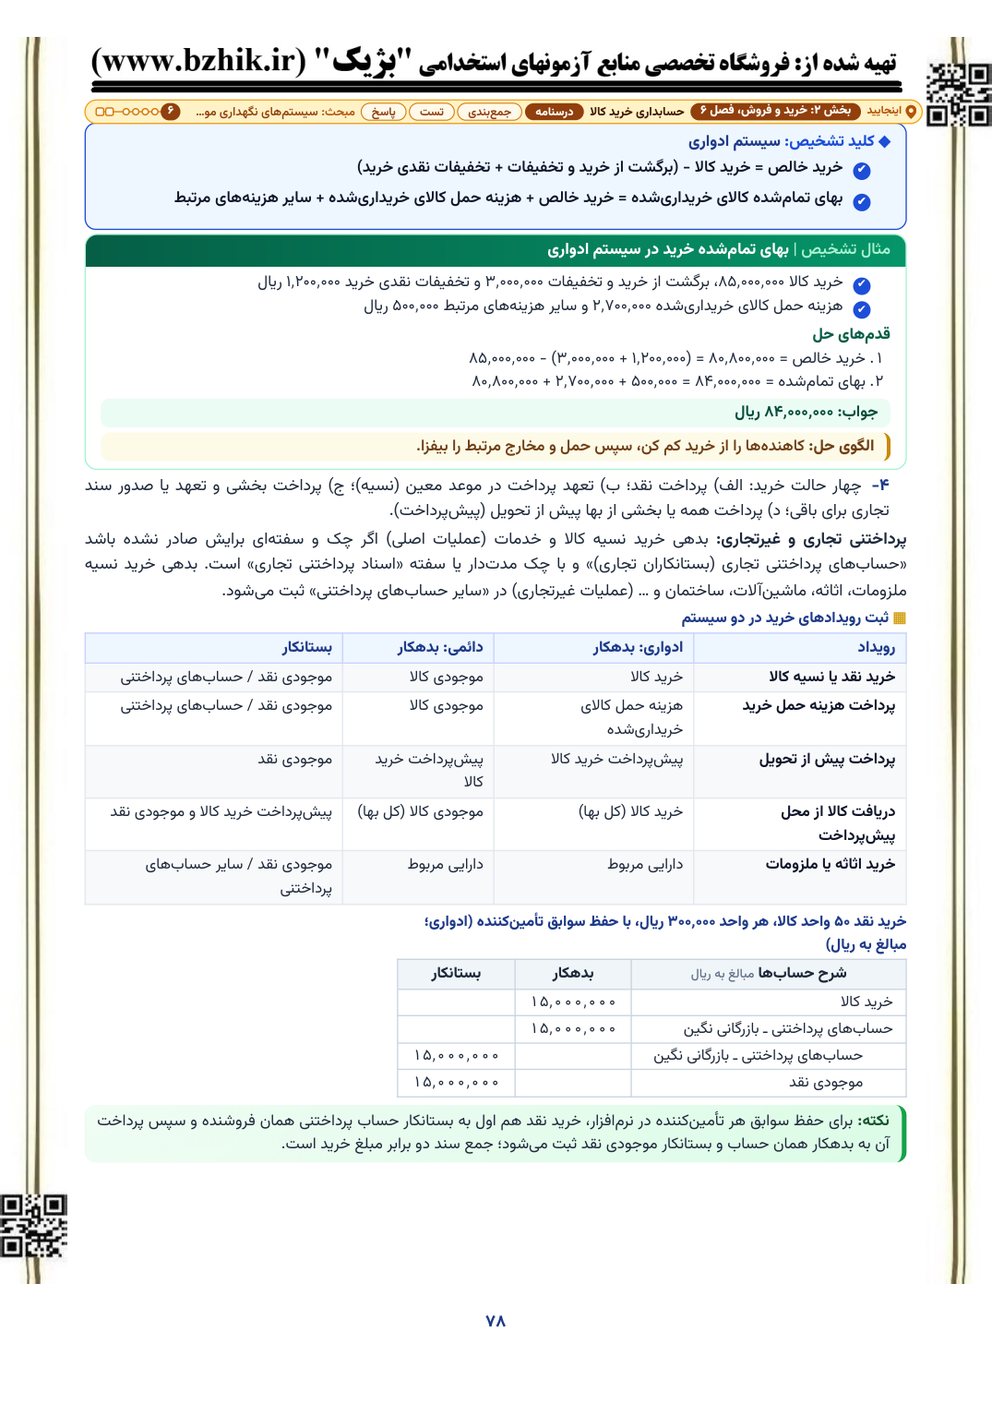
جدول ثبت خرید کالا
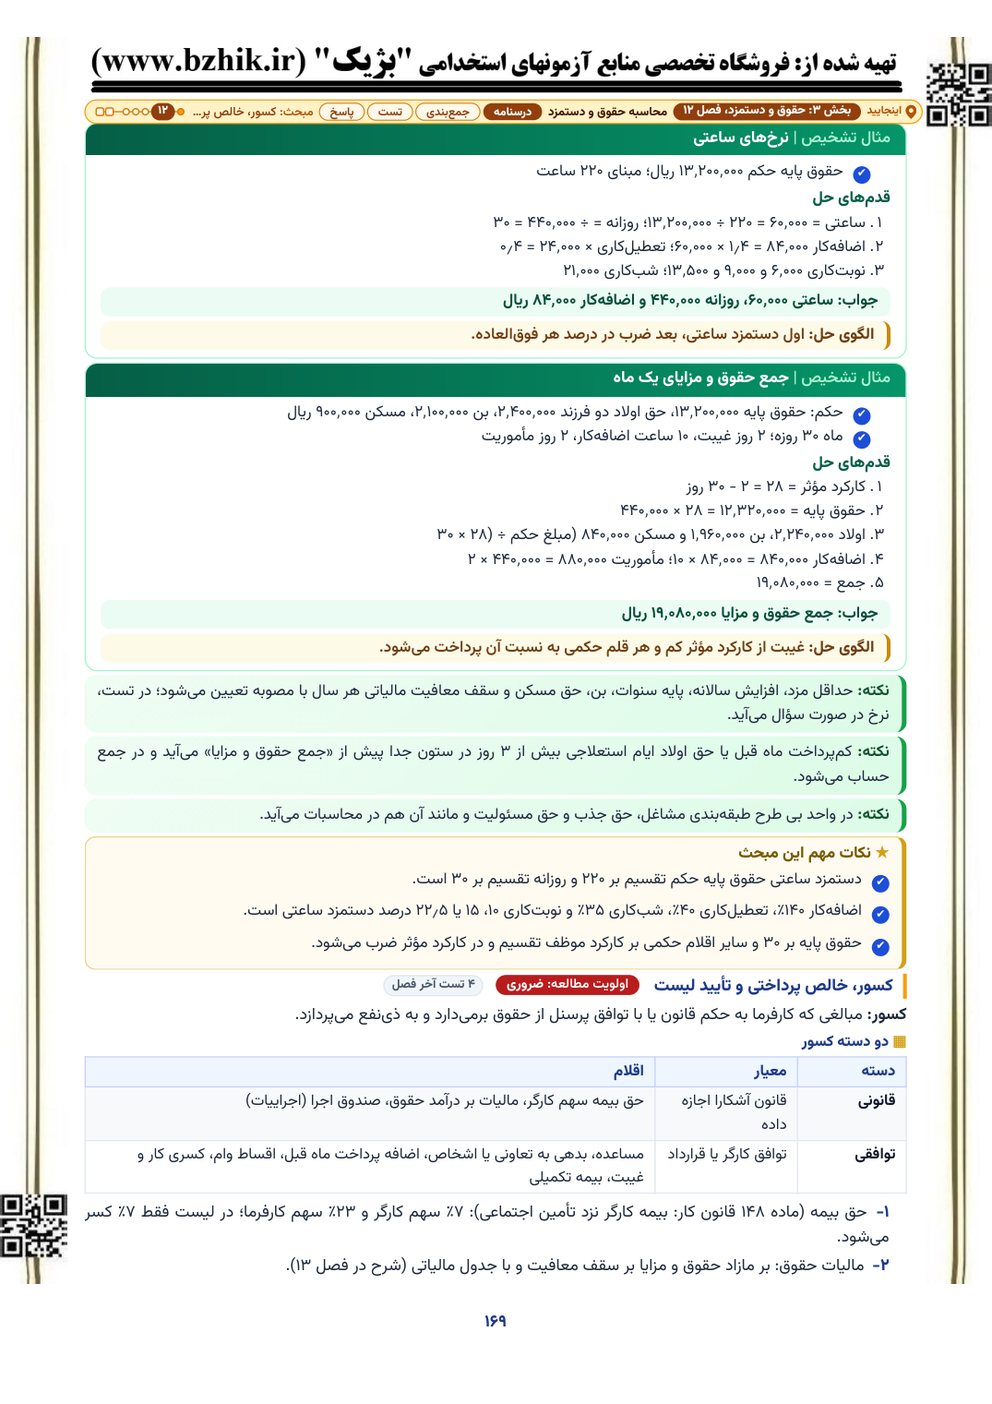
مثال حلشده حقوق و دستمزد
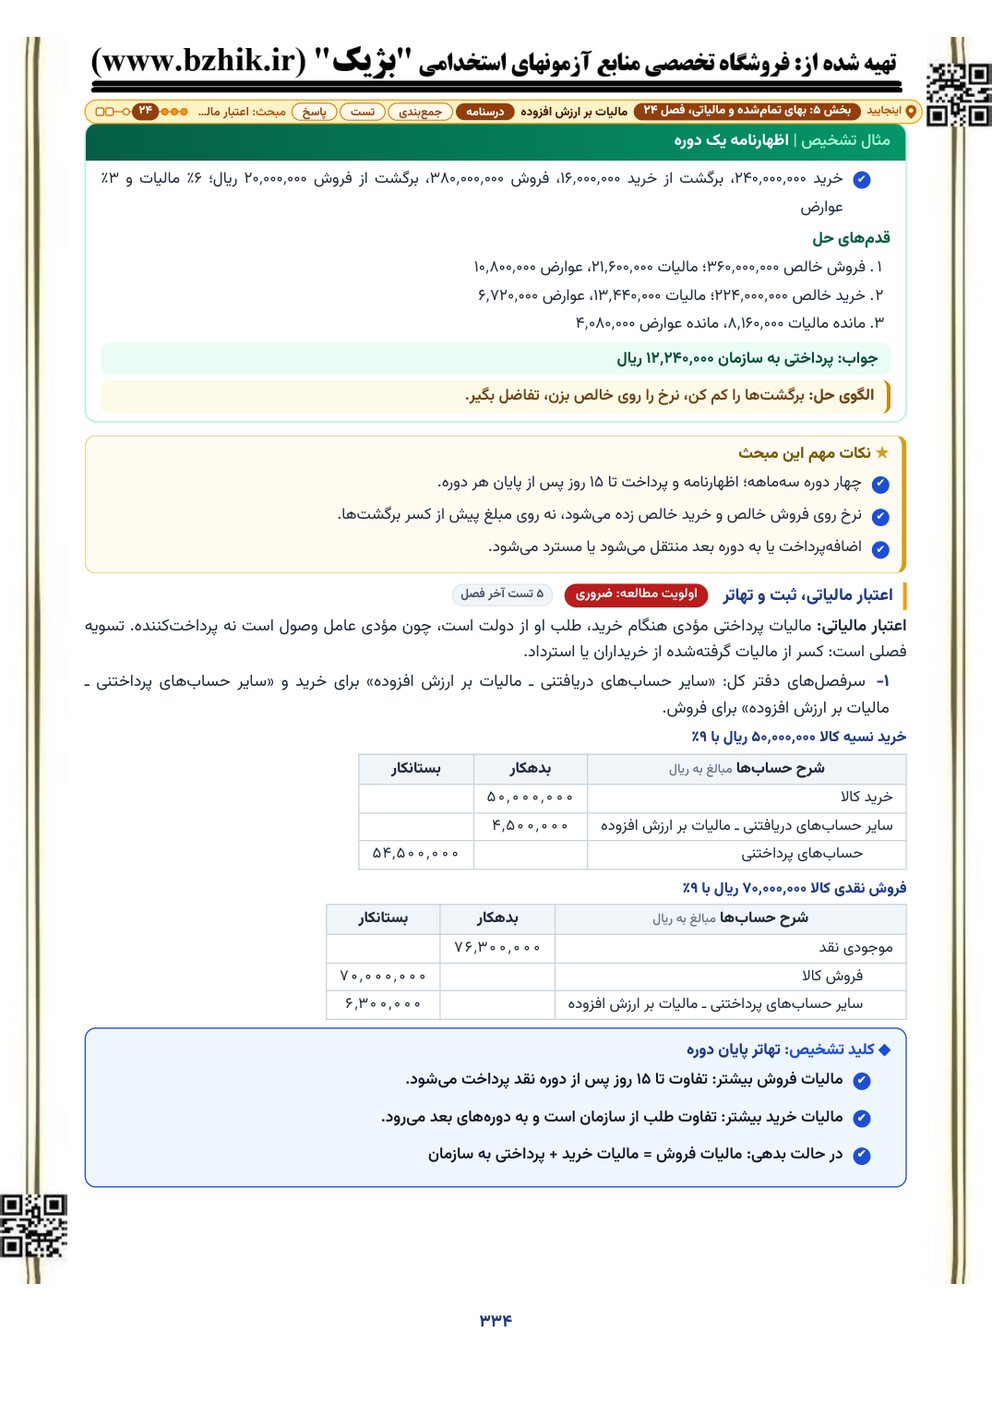
مالیات بر ارزش افزوده
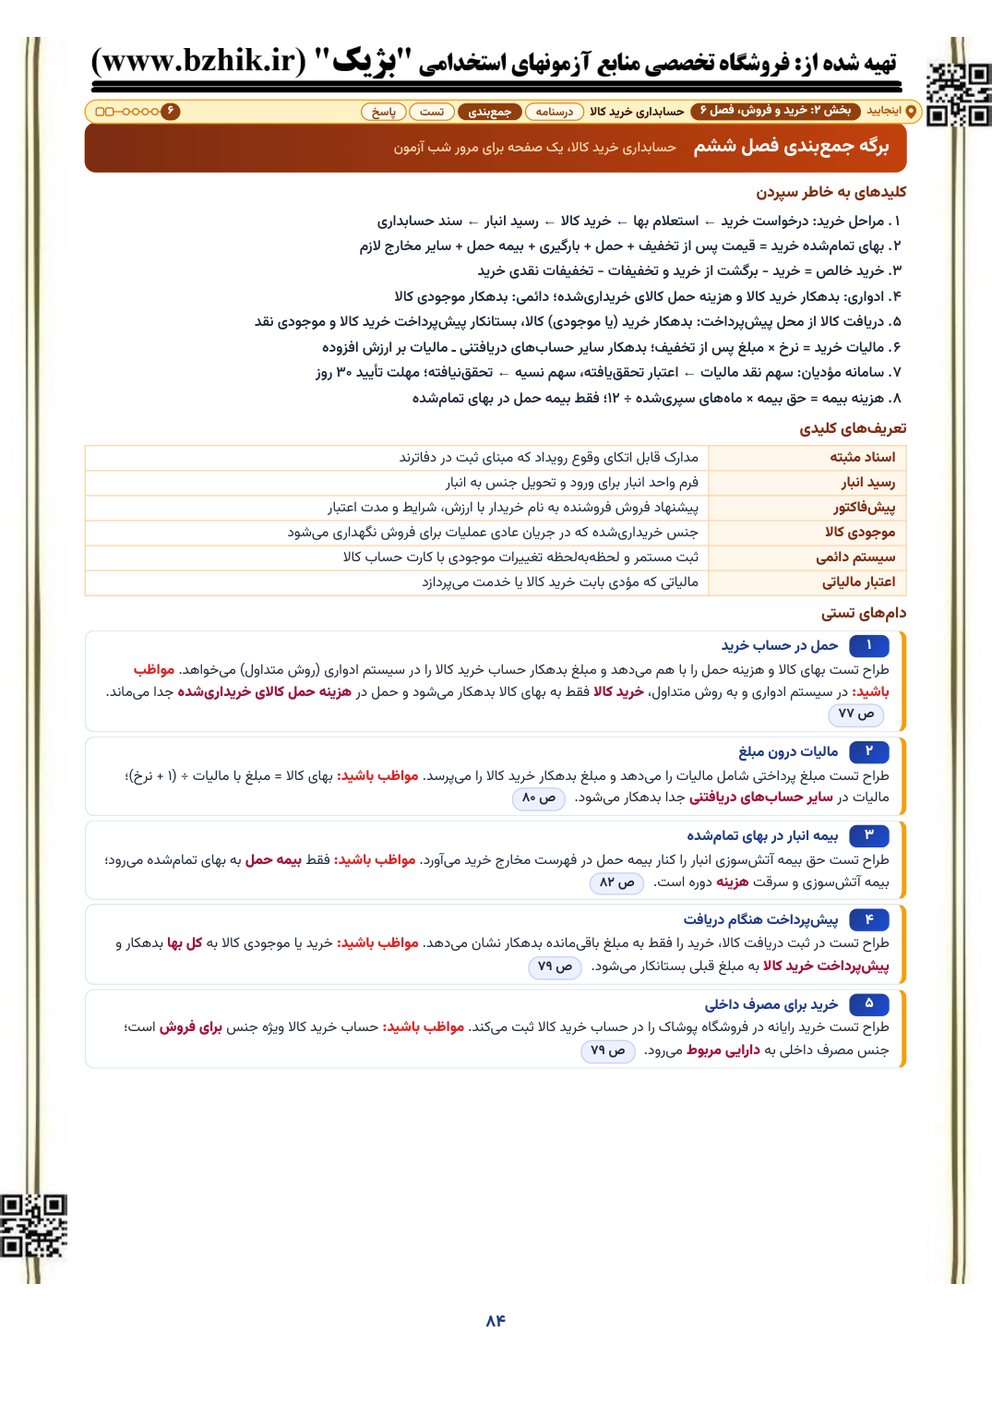
برگه جمعبندی فصل
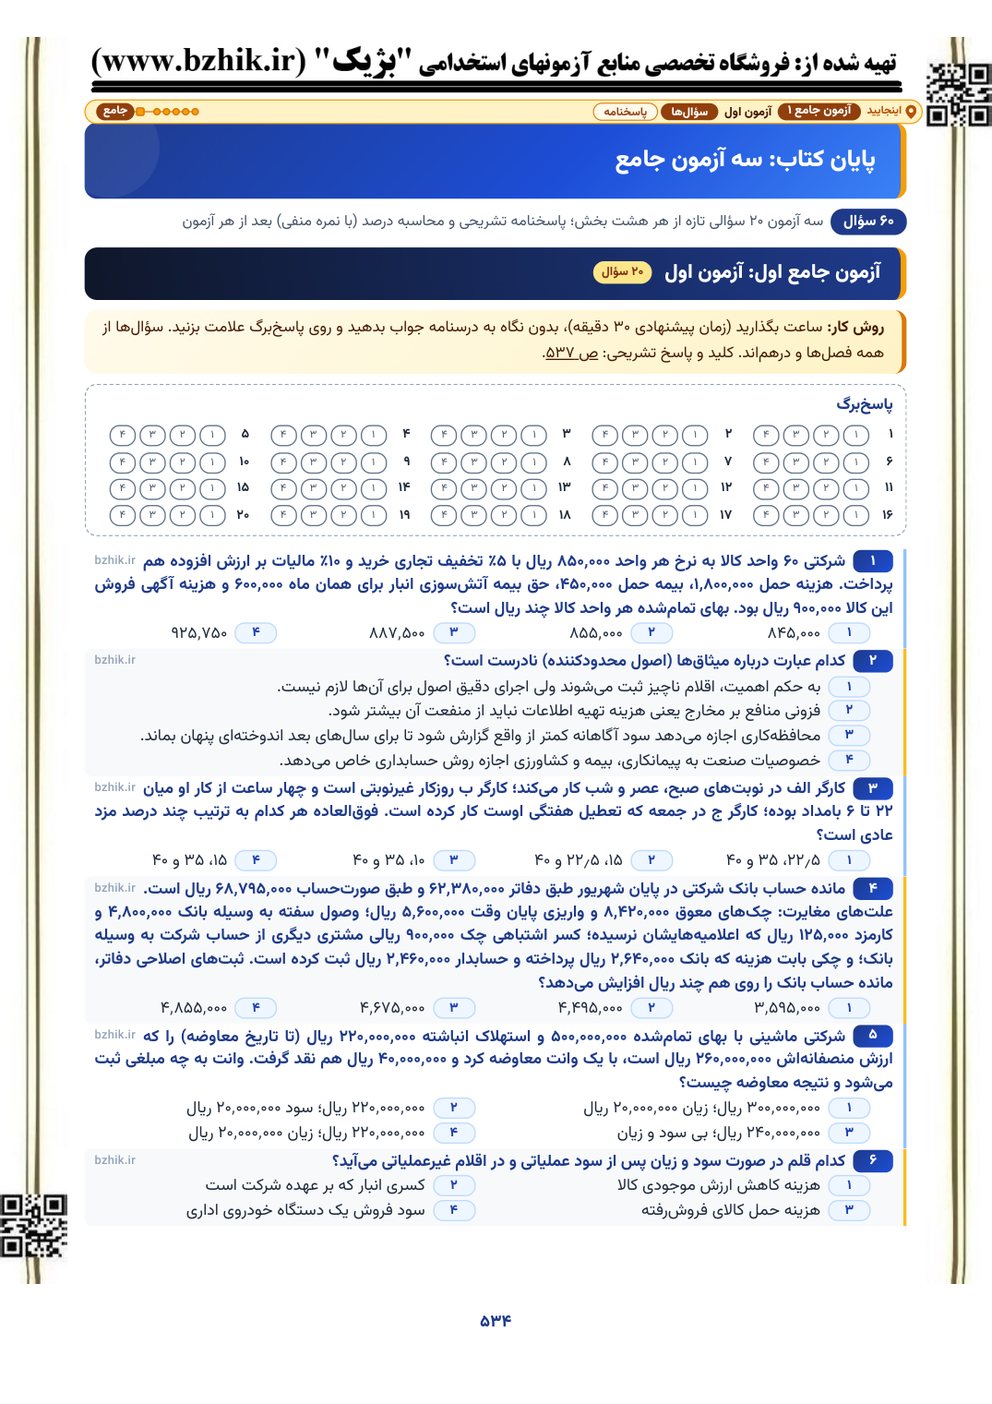
آزمون جامع با پاسخبرگ
نقشه آزمون
نمونه سوالات استخدامی هنرآموز حسابداری با پاسخ تشریحی، فصل به فصل
- ۴۰ فصل روی هم ۱٬۰۲۲ تست پایان فصل دارند؛ ۴۰۴ تست عددی و ۶۱۸ تست مفهومی و موقعیتی.
- تست به تفکیک کتاب: وجوه نقد و تحریر دفاتر قانونی ۱۴۲، خرید و فروش ۱۶۸، حقوق و دستمزد ۱۱۰، اموال و انبار ۱۵۲، بهای تمامشده و مالیاتی ۱۲۲، تهیه و تنظیم صورتهای مالی ۱۴۸، دانش فنی پایه ۹۰، دانش فنی تخصصی ۹۰.
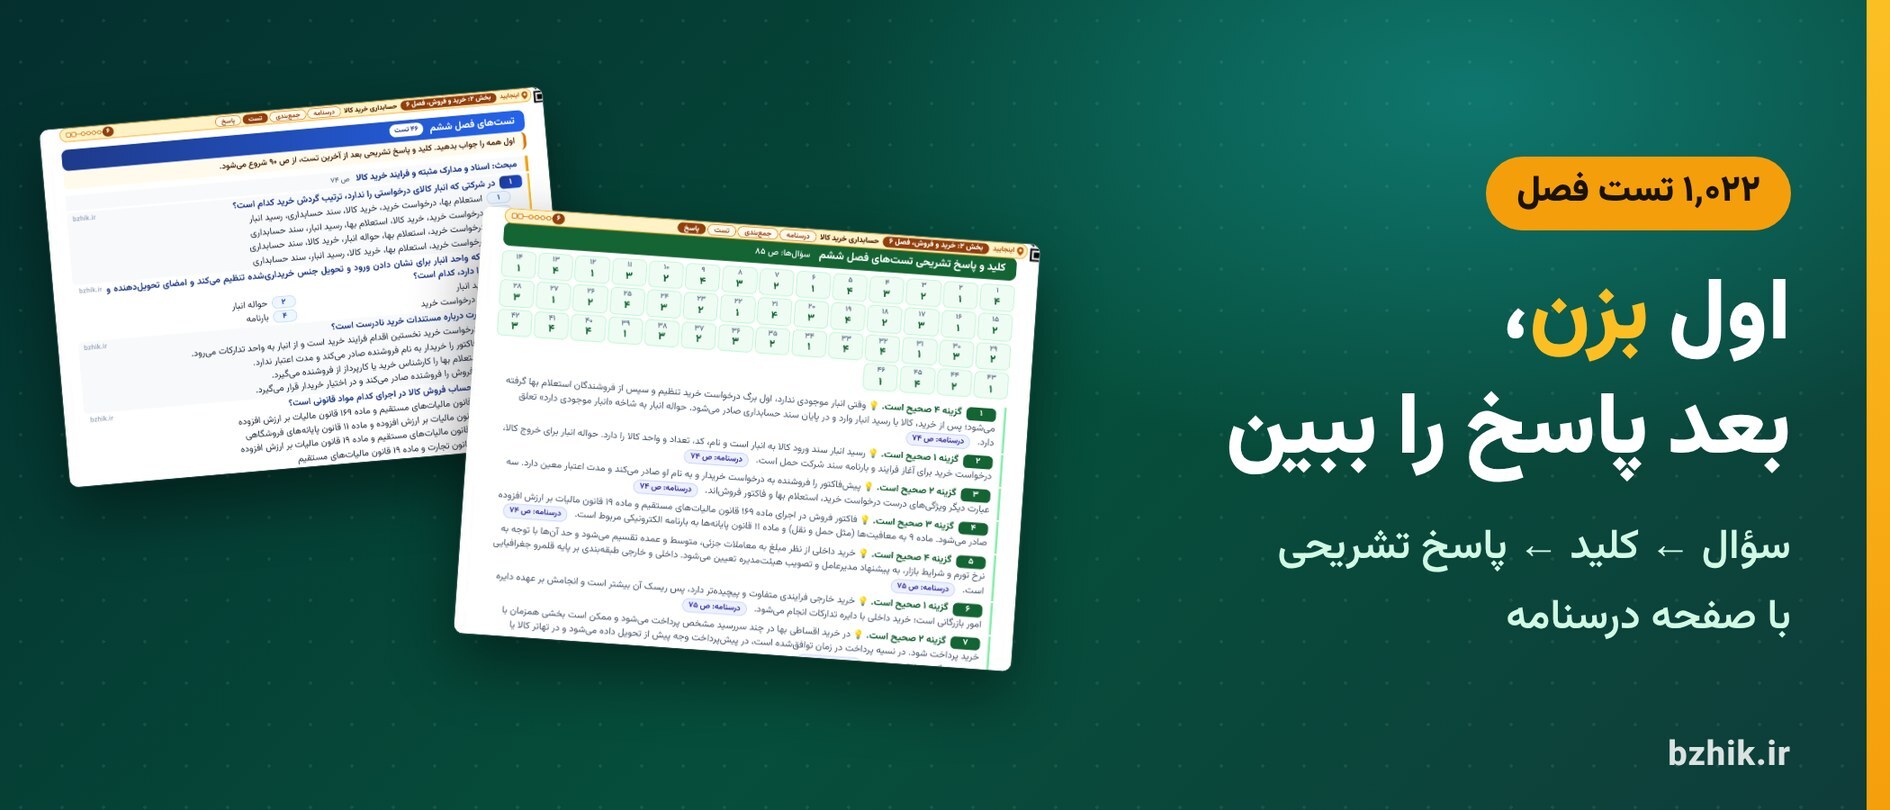
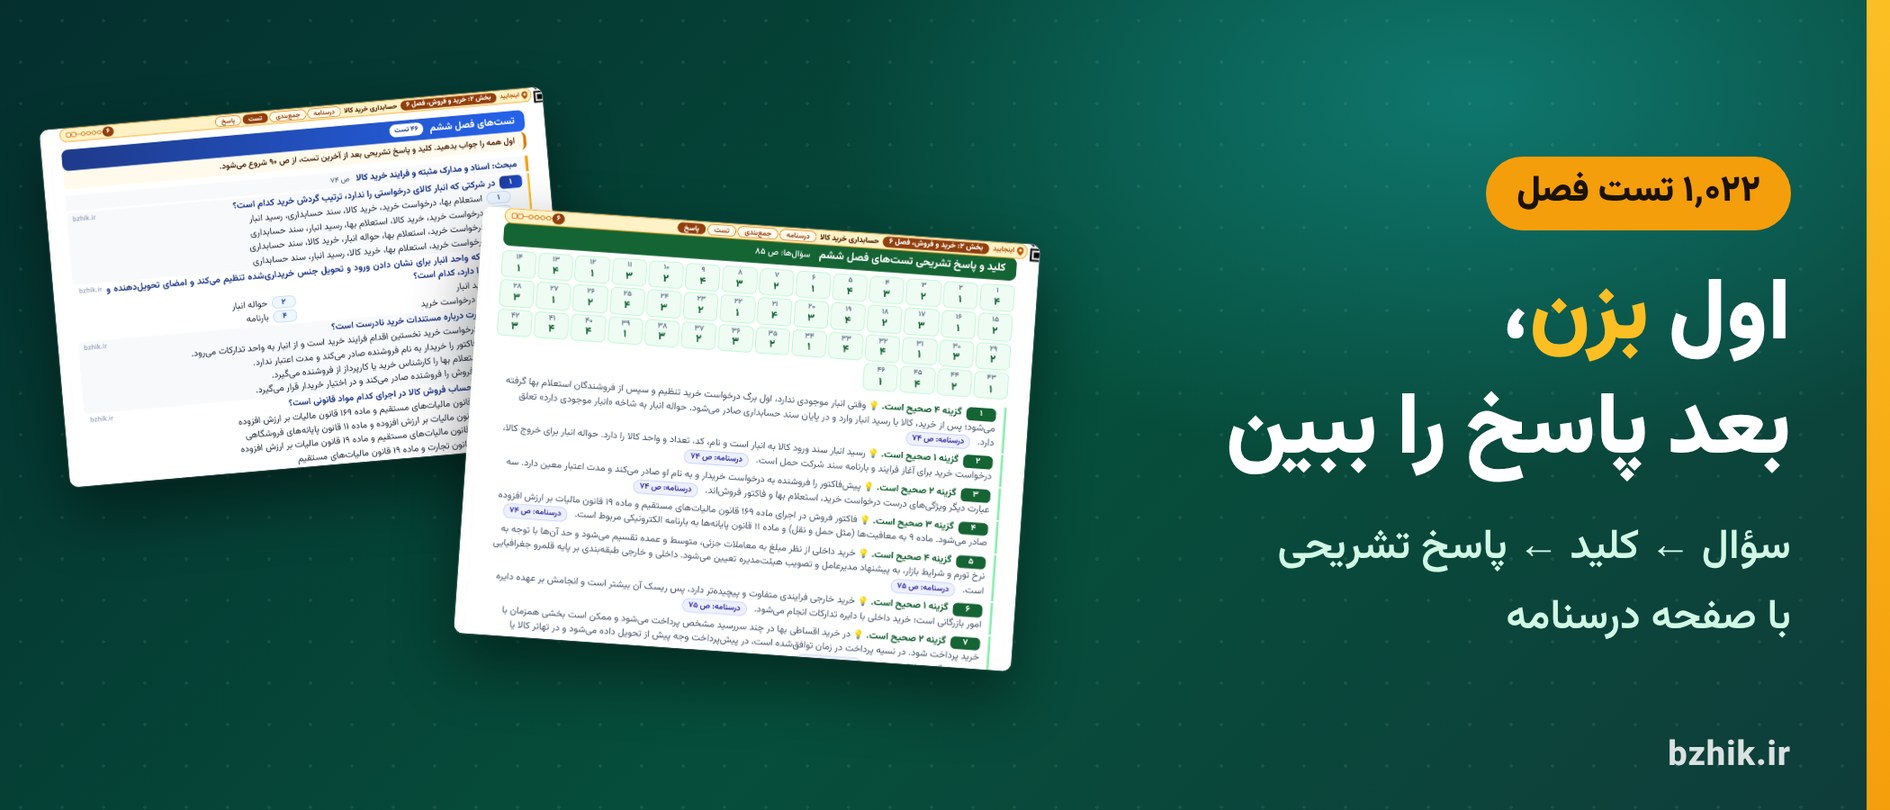
- ترتیب هر فصل: اول همه سؤالها، بعد جدول کلید و بعد پاسخ تشریحی؛ زیر هر پاسخ صفحه درسنامه همان مبحث.
- گزینههای غلط از اشتباههای رایج ساخته شدهاند، مثل جا انداختن حمل یا مالیات، شمردن روز اضافه یا نرخ جابهجا؛ پاسخ تشریحی میگوید هر گزینه از کجا آمده است.
تستهای فصل «حسابداری خرید کالا» با کلید و پاسخ تشریحی، رایگان (PDF)
همه سؤالهای یک فصل و بخشی از پاسخ تشریحیاش (۷ صفحه کتاب). اول خودتان بزنید، بعد پاسخ را ببینید.
⚡️ دانلود رایگان تست یک فصل⚡️ دو تست از خود فایل، فصل «حسابداری خرید کالا»
سؤال ۱: در شرکتی که انبار کالای درخواستی را ندارد، ترتیب گردش خرید کدام است؟
۱) استعلام بها، درخواست خرید، خرید کالا، سند حسابداری، رسید انبار
۲) درخواست خرید، خرید کالا، استعلام بها، رسید انبار، سند حسابداری
۳) درخواست خرید، استعلام بها، حواله انبار، خرید کالا، سند حسابداری
۴) درخواست خرید، استعلام بها، خرید کالا، رسید انبار، سند حسابداری
گزینه ۴ صحیح است: وقتی انبار موجودی ندارد، اول برگ درخواست خرید تنظیم و سپس از فروشندگان استعلام بها گرفته میشود؛ پس از خرید، کالا با رسید انبار وارد و در پایان سند حسابداری صادر میشود. حواله انبار به شاخه «انبار موجودی دارد» تعلق دارد.
سؤال ۲: شرکتی ۲۵ دستگاه کالا جمعاً ۵۰٬۰۰۰٬۰۰۰ ریال خرید و ۲٬۰۰۰٬۰۰۰ ریال تخفیف گرفت. هزینه حمل ۱٬۵۰۰٬۰۰۰، بارگیری ۵۰۰٬۰۰۰ و بیمه حمل ۷۵۰٬۰۰۰ ریال بود و همان ماه ۱٬۲۵۰٬۰۰۰ ریال حق بیمه آتشسوزی انبار پرداخت شد. بهای تمامشده هر دستگاه چند ریال است؟
۱) ۱٬۹۲۰٬۰۰۰
۲) ۲٬۰۳۰٬۰۰۰
۳) ۲٬۰۸۰٬۰۰۰
۴) ۲٬۱۱۰٬۰۰۰
گزینه ۲ صحیح است: بهای تمامشده = ۵۰٬۰۰۰٬۰۰۰ − ۲٬۰۰۰٬۰۰۰ + ۱٬۵۰۰٬۰۰۰ + ۵۰۰٬۰۰۰ + ۷۵۰٬۰۰۰ = ۵۰٬۷۵۰٬۰۰۰؛ تقسیم بر ۲۵ میشود ۲٬۰۳۰٬۰۰۰. افزودن بیمه آتشسوزی ۲٬۰۸۰٬۰۰۰، کسر نکردن تخفیف ۲٬۱۱۰٬۰۰۰ و نادیده گرفتن مخارج جانبی ۱٬۹۲۰٬۰۰۰ را میدهد.
این دو تست از ۴۶ تست همین فصلاند. ۱٬۰۸۰ تست دیگر با پاسخ تشریحی در نسخه کامل است.
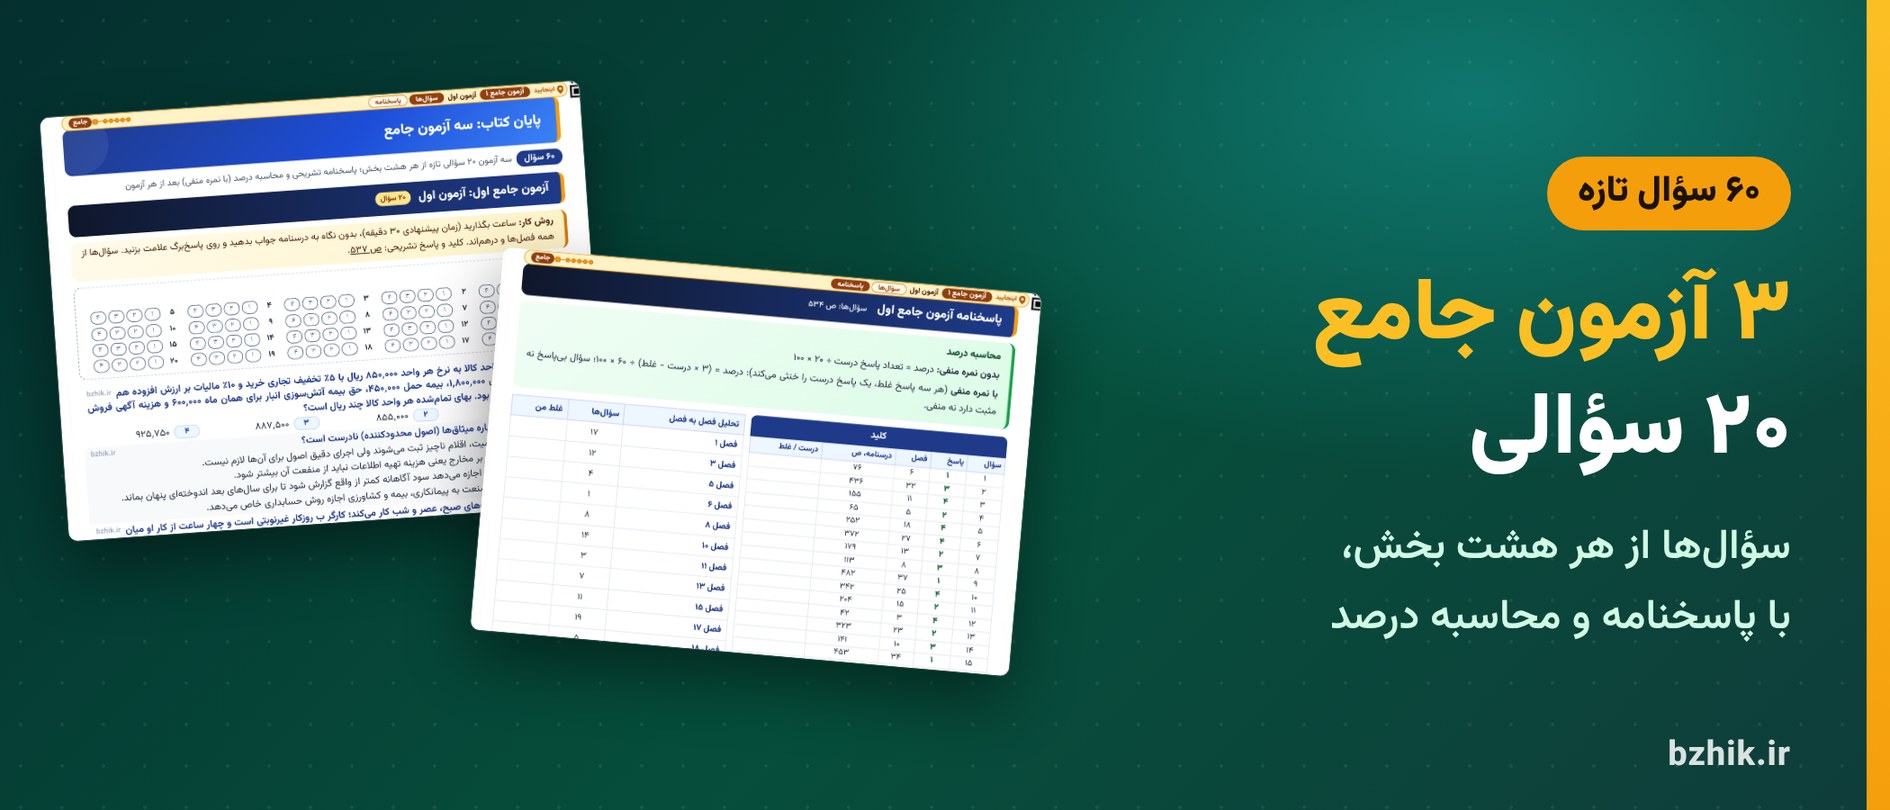
۳ آزمون جامع ۲۰ سوالی هنرآموز حسابداری با پاسخبرگ و محاسبه درصد
- ۶۰ سؤال در ۳ آزمون ۲۰ سؤالی که در تستهای فصلها نیامدهاند؛ سؤالهای هر آزمون از همه بخشها و درهماند.
- زمان پیشنهادی هر آزمون ۳۰ دقیقه، بدون نگاه به درسنامه؛ پاسخها را روی پاسخبرگ همان صفحه علامت بزنید.
- پاسخنامه هر آزمون: کلید، شماره فصل و صفحه درسنامه هر سؤال، پاسخ تشریحی، تحلیل فصل به فصل و محاسبه درصد با نمره منفی و بدون آن.
آزمون جامع اول هنرآموز حسابداری با پاسخنامه، رایگان (PDF)
آغاز آزمون اول با پاسخبرگ و صفحه اول پاسخنامهاش (۴ صفحه کتاب). سر وقت بزنید و درصدتان را حساب کنید.
⚡️ دانلود رایگان آزمون جامع اول⚡️ دو سؤال از آزمون جامع اول
سؤال ۱: شرکتی ۶۰ واحد کالا به نرخ هر واحد ۸۵۰٬۰۰۰ ریال با ۵٪ تخفیف تجاری خرید و ۱۰٪ مالیات بر ارزش افزوده هم پرداخت. هزینه حمل ۱٬۸۰۰٬۰۰۰، بیمه حمل ۴۵۰٬۰۰۰، حق بیمه آتشسوزی انبار برای همان ماه ۶۰۰٬۰۰۰ و هزینه آگهی فروش این کالا ۹۰۰٬۰۰۰ ریال بود. بهای تمامشده هر واحد کالا چند ریال است؟
۱) ۸۴۵٬۰۰۰
۲) ۸۵۵٬۰۰۰
۳) ۸۸۷٬۵۰۰
۴) ۹۲۵٬۷۵۰
گزینه ۱ صحیح است: قیمت پس از تخفیف ۴۸٬۴۵۰٬۰۰۰ است و با حمل و بیمه حمل به ۵۰٬۷۰۰٬۰۰۰ ریال میرسد؛ تقسیم بر ۶۰ میشود ۸۴۵٬۰۰۰ ریال. مالیات خرید طلب از سازمان است و در سایر حسابهای دریافتنی مینشیند؛ بیمه آتشسوزی انبار و آگهی فروش هزینه دورهاند. دامها از کسر نکردن تخفیف، افزودن بیمه انبار یا افزودن مالیات به بها میآیند.
سؤال ۷: کدام قلم از حقوق و مزایای مشمول حق بیمه کم میشود ولی بهطور کامل مشمول مالیات حقوق است؟
۱) حق مأموریت
۲) حق اولاد
۳) عیدی
۴) فوقالعاده اضافهکاری
گزینه ۲ صحیح است: حق اولاد در پایه حق بیمه نمیآید ولی مالیات کامل دارد. حق مأموریت هم از بیمه و هم از مالیات معاف است؛ عیدی از بیمه معاف و فقط تا یکدوازدهم معافیت سالانه از مالیات معاف است؛ اضافهکاری هم مشمول بیمه و هم مشمول مالیات است.
سه آزمون کامل با پاسخبرگ و تحلیل فصل به فصل در نسخه کامل است.
مسیر پیشنهادی خواندن این فایل دانلودی
۱
برنامه
یکی از دو برنامه آغاز فایل را انتخاب کنید یا با ماشینحساب همین صفحه برنامه خودتان را بسازید.
←
۲
مبحثهای ضروری
هر فصل را از مبحثهای «ضروری» شروع کنید و مثالهای حلشده را با کاغذ و قلم دوباره حل کنید.
←
۳
تست و پاسخ
بعد از هر فصل تستهایش را بزنید؛ هر غلط را با صفحهای که زیر پاسخ آمده، در درسنامه پیدا کنید.
←
۴
برگه جمعبندی
آخر هر فصل برگه یکصفحهایاش را بخوانید و دامهای تستی را علامت بزنید.
←
۵
آزمون جامع
سه آزمون جامع را سر وقت خودشان با ساعت بزنید و شب آزمون فقط مرور سریع را بخوانید.
پرسشهای داوطلبان درباره کتاب و تست هنرآموز حسابداری
منابع آزمون هنرآموز حسابداری در دفترچه ۱۴۰۴ کدام کتابهاست و این فایل همه را دارد؟
دو درس حیطه تخصصی، یعنی «شایستگیهای فنی کارگاهی حسابداری» (۱۲۰ امتیاز، ۱۲٪) و «دانش فنی حسابداری» (۶۰ امتیاز، ۶٪)، منبع مشترک دارند: هشت کتاب درسی رشته حسابداری هنرستان. این فایل هر هشت کتاب را دارد، هر کتاب یک بخش و به همان ترتیب دفترچه: ۱) حسابداری وجوه نقد و تحریر دفاتر قانونی، ۲) حسابداری خرید و فروش، ۳) حسابداری حقوق و دستمزد، ۴) حسابداری اموال و انبار، ۵) حسابداری بهای تمامشده و مالیاتی، ۶) تهیه و تنظیم صورتهای مالی، ۷) دانش فنی پایه (حسابداری)، ۸) دانش فنی تخصصی (حسابداری).
دفترچه ۱۴۰۵ هنوز منتشر نشده؛ اگر منابع عوض شد، فایلی که خریدهام چه میشود؟
آخرین دفترچه منتشرشده ۱۴۰۴ است و این ویرایش بر پایه آن است. اگر دفترچه ۱۴۰۵ کتابی را عوض کند یا اضافه کند، ویرایش تازه برای خریداران رایگان است و از ناحیه کاربری دوباره دانلود میشود.
منابع حیطه تخصصی هنرآموز حسابداری در سالهای قبل هم همین هشت کتاب بود؟
نه. تا آزمونهای فراگیر ۱۴۰۰، مواد تخصصی این شغل درسهای دانشگاهی رشته حسابداری بود، مثل «اصول حسابداری ۱ و ۲» و «حسابداری صنعتی». از ۱۴۰۲ به بعد کتابهای درسی هنرستان جای آنها را گرفت و دفترچه ۱۴۰۴ همین هشت کتاب را نام برده است. صفحه چهارم کتاب این دو دوره را کنار هم آورده است.
هزینه حمل کالای خریداریشده را هم به حساب خرید کالا بدهکار کنم؟
در سیستم ادواری و به روش متداول نه. برگه جمعبندی فصل خرید کالا میگوید: «خرید کالا فقط به بهای کالا بدهکار میشود» و حمل در حساب «هزینه حمل کالای خریداریشده» جدا میماند. در سیستم دائمی، موجودی کالا بدهکار میشود. طراح تست همین دو را کنار هم میگذارد.
حق اولاد هم مثل حق مأموریت از مالیات معاف است؟
نه، و این یکی از دامهای فصل محاسبه حقوق و دستمزد است: «حق اولاد فقط از کسر بیمه معاف است». از هر دو کسر، یعنی بیمه و مالیات، فقط حق مأموریت معاف است. در آزمون جامع اول هم سؤالی روی همین تفاوت هست.
تستهای محاسبهای، مثل حقوق و دستمزد، استهلاک و مالیات، پاسخ قدم به قدم دارند؟
بله. ۴۰۴ تست از ۱٬۰۲۲ تست فصلها عددی است و پاسخ تشریحیشان محاسبه را قدم به قدم میآورد و میگوید هر گزینه غلط از کدام اشتباه آمده است. زیر هر پاسخ هم صفحه درسنامه آمده و در خود درسنامه ۲۰۳ مثال حلشده با «قدمهای حل» هست.
وقتم تا آزمون کمه؛ اول کدوم مبحثها رو بخونم؟
اول مبحثهای «ضروری» را؛ ۱۴۶ مبحث از ۲۱۵ مبحثاند و ۷۶۹ تست فصلها از همینهاست. اگر یک هفته مانده، برنامه ۷ روزه آغاز فایل هر روز شش یا هفت فصل را با مبحثهای ضروری و مهم و نیمی از تستها جلو میبرد و روز هفتم فقط برگهها، مرور سریع و تستهای غلطزده میماند.
سه آزمون جامع هنرآموز حسابداری چطورند؟
هر کدام ۲۰ سؤال تازه از هر هشت بخش، درهم و جدا از تستهای فصلها، با زمان پیشنهادی ۳۰ دقیقه و پاسخبرگ. پاسخنامه هر آزمون کلید، شماره فصل و صفحه درسنامه هر سؤال، پاسخ تشریحی و تحلیل فصل به فصل دارد و درصد را با نمره منفی و بدون آن حساب میکند.
نمونه رایگان این کتاب چه صفحههایی دارد؟
پنج pdf، همه بریده از صفحههای خود کتاب: ۱) نمونهای از همه قسمتها (۱۰ صفحه کتاب)، ۲) درسنامه کامل فصل حسابداری خرید کالا با برگه جمعبندی (۱۱ صفحه)، ۳) تستهای همان فصل با کلید و بخشی از پاسخ تشریحی (۷ صفحه)، ۴) فهرست، برنامه مطالعه و مرور سریع (۶ صفحه)، ۵) آغاز آزمون جامع اول با پاسخنامه (۴ صفحه).
بعد از خرید فایل را کجا پیدا کنم و روی گوشی باز میشود؟
پس از پرداخت، لینک دانلود همان لحظه باز میشود و فایل در ناحیه کاربری شما در بژیک میماند و هر وقت خواستید دوباره دانلود میکنید. فایل pdf حدود ۹٫۶ مگابایت است و روی گوشی، تبلت و رایانه بدون برنامه جانبی باز و چاپ میشود.
سرفصل دروس تخصصی هنرآموز حسابداری: ۴۰ فصل و ۲۱۵ مبحث
مبحثهای هر ۴۰ فصل، به ترتیب هشت کتاب منبع؛ عنوانها همان عنوان مبحثهای درسنامه است.
فصل اول: حسابداری پرداختها
- موجودی نقد و اسناد تجاری (چک و سفته)
- محاسبه سررسید اسناد تجاری
- آییننامههای خزانه، اسناد مثبته و کنترل اسناد
- انواع مؤسسه و معادله حسابداری
- چرخه حسابداری، حساب و سند حسابداری
- حسابداری اسناد پرداختنی
فصل دوم: حسابداری دریافتها
- دریافتها، کنترل اسناد دریافتی و سررسید
- معادله حسابداری و ثبت دوطرفه در دریافتها
- کسر و اضافه صندوق
- حساب بانک و ثبت رویدادهای بانکی
- اسناد دریافتنی: دریافت، تجدید و وصول
- نکول و واخواست سفته
- اسناد تضمینی و حسابهای انتظامی
فصل سوم: تحریر دفاتر قانونی
- اسناد مثبته، کنترل اسناد مالی و سند حسابداری
- دفاتر حسابداری و دفتر روزنامه
- دفتر کل و ماندهگیری
- تراز آزمایشی
- دفتر معین
فصل چهارم: حسابداری امور مرتبط با تنخواهگردان
- تنخواهگردان: مفهوم، دو روش و چهار مرحله
- افتتاح حساب تنخواهگردان
- کنترل اسناد هزینه و گزارش تنخواهگردان
- ثبت هزینهها و ترمیم تنخواهگردان
- بستن (تسویه) حساب تنخواهگردان
فصل پنجم: تهیه و تنظیم صورت مغایرت بانکی
- صورتحساب بانک، اعلامیههای بانکی و دفتر معین بانکها
- مطابقت صورتحساب با دفاتر؛ اقلام بسته و باز
- تنظیم صورت مغایرت بانکی
- ثبت اسناد اصلاحی طبق صورت مغایرت
فصل ششم: حسابداری خرید کالا
- اسناد و مدارک مثبته و فرایند خرید کالا
- بهای تمامشده کالای خریداریشده و موجودی کالا
- سیستمهای نگهداری موجودی و ثبت خرید کالا
- مالیات بر ارزش افزوده خرید
- سامانه مؤدیان و سامانه جامع تجارت در خرید
- بیمه موجودی کالا
فصل هفتم: حسابداری فروش کالا
- فروش کالا: انواع، روشها و فرایند
- مستندات فروش کالا
- صورتحساب الکترونیکی، سامانه مؤدیان و سامانه جامع تجارت
- صدور سند حسابداری فروش کالا
- مالیات بر ارزش افزوده فروش
فصل هشتم: تنظیم کارت حساب کالا
- کارتحساب کالا (کاردکس) و ستونهای آن
- مستندات کارت: رسید انبار و حواله انبار
- بهای تمامشده خرید، کالای آماده برای فروش و کالای فروشرفته
- روشهای قیمتگذاری؛ FIFO و LIFO
- روش میانگین: موزون (ادواری) و متحرک (دائمی)
- روش شناسایی ویژه و روشهای برآوردی
فصل نهم: تعدیلات خرید کالا
- برگشت از خرید: دلایل، مستندات و سامانهها
- ثبت برگشت از خرید در سیستم ادواری و دائمی
- انواع تخفیفات خرید و ثبت آنها
- تخفیف نقدی خرید
- خرید خالص، بهای تمامشده خرید و مقایسه ثبتها
- برداشت کالا به وسیله مالکان
فصل دهم: تعدیلات فروش کالا
- برگشت از فروش: مفهوم، اسناد و فرایند
- صورتحساب الکترونیکی مرجع و ارجاعی
- ثبت برگشت از فروش در سیستم ادواری و دائمی
- تخفیفات فروش و اشانتیون
- فروش خالص، بهای تمامشده کالای فروش رفته و سود ناخالص
فصل یازدهم: کنترل ساعات کارکرد پرسنل
- ساعات کار موظف و انواع کارکرد
- اضافهکاری، نوبتکاری، شبکاری و تعطیلکاری
- مأموریت
- مرخصیها و کسری کار و غیبت
- حضور و غیاب و خلاصه لیست کارکرد
فصل دوازدهم: محاسبه حقوق و دستمزد
- حکم کارگزینی و اصطلاحات مزدی
- حقوق پایه روزانه و پایه سنوات
- لیست حقوق و دستمزد و اطلاعات کارکرد
- محاسبه حقوق و مزایا
- کسور، خالص پرداختی و تأیید لیست
فصل سیزدهم: تهیه جداول بیمه و مالیات
- حق بیمه: تعریف، مبنا، سقف و سهمها
- حقوق و مزایای مشمول و غیرمشمول بیمه؛ وضعیتهای خاص
- ارسال لیست بیمه، درخواست صدور چک و جریمهها
- مالیات حقوق: تعریف و معافیتها
- محاسبه مالیات ماهیانه و سالانه؛ ارسال لیست مالیات
فصل چهاردهم: حسابداری حقوق و دستمزد
- بدهی بیمه حقوق و دستمزد و ثبت آن
- مالیات حقوق و دستمزد در سند لیست
- مراحل سهگانه ثبت حقوق و دستمزد
- اسناد مثبته، طبقهبندی و بایگانی
- مرخصی و مبلغ مانده مرخصی
- ذخیره دستمزد ایام مرخصی و بازخرید مرخصی
فصل پانزدهم: مزایای پایان خدمت و تسویه حساب کارکنان
- حسابداری عیدی و پاداش سالانه
- سنوات پایان خدمت: تعریف و محاسبه
- ذخیره، تعدیل و پرداخت سنوات
- تسویه حساب با کارکنان
فصل شانزدهم: صدور سند حسابداری خرید و بیمه اموال
- مستندات خرید اموال و گردش آن
- طبقهبندی داراییها
- بهای تمامشده و مخارج جاری و سرمایهای
- بهای تمامشده و سند خرید هر سرفصل دارایی ثابت
- بیمه اموال و سند حسابداری آن
فصل هفدهم: صدور سند استهلاک اموال
- کنترل اموال: کارت، برچسب، بارکد و صورتبرداری
- مفهوم استهلاک، عوامل آن و قواعد مالیاتی
- روش خط مستقیم
- روشهای نزولی: مانده نزولی، نرخ مضاعف و مجموع سنوات
- استهلاک بر اساس کارکرد: ساعات کارکرد و میزان تولید
- مستحدثات زمین، منابع طبیعی و داراییهای نامشهود
- دارایی کاملاً مستهلک، توقف موقت استفاده و مخارج بعد از تحصیل
فصل هجدهم: صدور اسناد کنارگذاری و فروش دارایی ثابت
- مخارج پس از تحصیل و مستندات خروج دارایی ثابت
- فروش دارایی ثابت
- اهدای دارایی ثابت
- معاوضه داراییهای ثابت
- خروج اجباری: حوادث غیرمترقبه و واگذاری به حکم قانون
- کنارگذاری دائمی و موقت، اسقاط، نقل و انتقال و واگذاری امانی
فصل نوزدهم: ثبت هزینههای خدمات پس از فروش
- خدمات پس از فروش، انواع و مستندات
- روشهای ثبت هزینه تضمین: واقعی و ذخیرهگیری
- روشهای برآورد ذخیره تضمین
- تفاوت هزینه واقعی با ذخیره و ضمانت بیش از یک سال
- اقلام کوچک، بدهی احتمالی، مالیات و نمایش
فصل بیستم: صدور سند تعدیلات موجودی کالا (حسابداری انبار)
- انبارداری، انبارگردانی و تگ شمارش
- کنترل مستندات و دلایل تعدیل انبار
- محاسبه مبلغ تعدیل موجودی کالا
- ثبت کسری و اضافی انبار
- کاهش ارزش موجودی و بستن حسابهای تعدیل
فصل بیستویکم: خرید و مصرف مواد
- مواد، طبقهبندی آن و مستندات خرید
- ثبت خرید مواد، کاردکس و حساب معین
- کنترل موجودی و برگ سفارش خرید
- مفهوم و طبقهبندی هزینهها و مراکز هزینه
- درخواست مواد، حواله انبار و روشهای قیمتگذاری
- ثبت مصرف و برگشت مواد و گزارش مواد مصرفشده
فصل بیستودوم: حقوق و دستمزد (بهای تمامشده)
- ثبت اوقات کار و فوقالعادههای قانونی
- اجزای مزد و کسور حقوق
- تفکیک دستمزد مستقیم و غیرمستقیم
- لیست حقوق و ثبتهای حسابداری
- مسائل خاص: سهم کارفرما، مرخصی، اوقات تلفشده
فصل بیستوسوم: سربار ساخت
- ماهیت سربار ساخت، زمان شناسایی و مستندات
- طبقهبندی سربار بر پایه حجم تولید
- حساب کنترل سربار؛ ثبت سربار واقعی و جذبشده
- مراکز هزینه، تسهیم اولیه و تسهیم ثانویه
- نرخ جذب سربار، کسر یا اضافه جذب و بستن حسابها
فصل بیستوچهارم: مالیات بر ارزش افزوده
- مفهوم، جایگاه و ثبتنام در نظام مالیات بر ارزش افزوده
- موارد مشمول و معاف، نرخ، تکالیف و جرایم
- اظهارنامه و گزارش فصلی
- اعتبار مالیاتی، ثبت و تهاتر
فصل بیستوپنجم: مالیات تکلیفی
- مفهوم، انواع و اسناد مالیات تکلیفی
- مالیات بر درآمد اجاره املاک
- مالیات نقل و انتقال املاک و ساخت و فروش
- مالیات تکلیفی حقوق، حقالتدریس و حق پژوهش
- جرایم مالیاتی، بخشودگی و فرار مالیاتی
- ثبت مالیات تکلیفی پرداختنی و پرداخت آن
فصل بیستوششم: تهیه تراز آزمایشی
- چرخه حسابداری و تراز آزمایشی
- مبانی اصلاح و تعدیل حسابها
- اصلاح ملزومات و پیشپرداخت هزینهها
- پیشدریافت، اقلام ثبتنشده، استهلاک و ذخیره پایان خدمت
- تعدیل حساب موجودی کالا
- تراز آزمایشی اصلاحشده
فصل بیستوهفتم: تهیه و تنظیم صورت سود و زیان
- صورتهای مالی و ساختار صورت سود و زیان
- درآمد و هزینه و طبقهبندی آنها
- سود ناخالص و سود (زیان) عملیاتی
- سود (زیان) خالص: اقلام غیرعملیاتی، هزینههای مالی و مالیات
- سود (زیان) انباشته و تعدیلات سنواتی
فصل بیستوهشتم: تهیه و تنظیم ترازنامه
- ترازنامه: مفهوم، عناصر، طبقهبندی و شکل
- بخش داراییها: جاری و غیرجاری
- بخش بدهیها: جاری و غیرجاری
- بخش حقوق صاحبان سرمایه
- حسابهای انتظامی و بدهیهای احتمالی
فصل بیستونهم: بستن حسابهای مالی
- مفهوم بستن حسابها؛ حسابهای موقت، دائمی و خلاصه سود و زیان
- بستن حسابهای موقت در مؤسسات خدماتی
- بستن حسابهای موقت در مؤسسات بازرگانی و تولیدی
- تراز آزمایشی اختتامی و بستن حسابهای دائمی
- حسابهای انتظامی و افتتاح حسابها در دوره جدید
فصل سیام: مالیات بر عملکرد
- سود و زیان قبل از مالیات و مشمولان مالیات
- مالیات بر درآمد مشاغل: درآمد مشمول، گروهبندی و تکالیف
- معافیتها و محاسبه مالیات مشاغل
- مالیات پرداختنی: محاسبه، پرداخت و ثبت
- شماره اقتصادی و اظهارنامه مالیاتی
فصل سیویکم: کلیات
- تعریف، هدف و ماهیت حسابداری
- تاریخچه حسابداری در ایران و جهان
- دورنمای شغلی، نقش و مهارتهای حسابدار
- وظایف حسابدار و نقش او در توسعه پایدار
- اخلاق و آیین رفتار حرفهای حسابداری
فصل سیودوم: اصول و مبانی
- رویداد مالی، حسابداری و استفادهکنندگان
- انواع واحدهای اقتصادی
- مفاهیم اساسی و مفروضات حسابداری
- اصول حسابداری
- میثاقها یا اصول محدودکننده
- ویژگیهای کیفی اطلاعات حسابداری
- استانداردهای حسابداری
فصل سیوسوم: تجهیزات و کاربرد آن
- تجهیزات حسابداری و مشخصات استاندارد آنها
- سیستم حسابداری و طبقهبندی آن
- اجرای دستی و رایانهای، طراحی سیستم و زیرسیستمها
- کلیدهای ویژه ماشینحساب حسابداری
- جدول کلیدهای ماشینحساب و کلیدهای کشویی
فصل سیوچهارم: محاسبات و برآوردها
- تسهیم به نسبت و برآورد بهای تمامشده
- محاسبه استهلاک داراییهای ثابت
- کاربرد معادلات درجه اول: هزینه، نقطه سربهسر و تعادل
- محاسبات حقوق و دستمزد
- همبستگی متغیرها و ضریب همبستگی
- اعداد شاخص و قدرت خرید پول
فصل سیوپنجم: مستندسازی و گزارشنویسی
- مستندسازی، مکاتبات و صورتجلسه
- گزارش و ساختار آن
- صورتهای مالی: هدف، مسئولیت، اجزا و ارائه مطلوب
- ترازنامه
فصل سیوششم: ارائه صورت معاملات فصلی
- مبنای قانونی صورت معاملات فصلی
- انواع گزارش، روش ارسال و مهلت
- حد نصاب معاملات و ثبت تجمیعی
- اشخاص مشمول و گروهبندی مشاغل
- جریمههای گزارش معاملات فصلی
- ثبتنام و ارسال گزارش در سامانه
فصل سیوهفتم: اعتبارات اسنادی
- مفهوم، فرایند و انواع اعتبار اسنادی
- پروفرما و ثبت سفارش
- مقررات گمرکی، اینکوترمز ۲۰۱۰ و بیمه باربری
- خرید خارجی: اسناد و روشهای پرداخت
- هزینههای گشایش، پیشپرداخت ارزی و اسناد ترخیص
- حسابداری اعتبارات اسنادی
فصل سیوهشتم: حسابداری سرمایهگذاریها
- مفهوم و طبقهبندی سرمایهگذاریها
- تحصیل سرمایهگذاری و سود سهام
- ارزیابی سرمایهگذاریها در پایان سال مالی
- فروش سرمایهگذاریهای کوتاهمدت
- سرمایهگذاری در اوراق مشارکت
فصل سیونهم: صورتهای مالی
- هدف، اجزا و عناصر صورتهای مالی
- ترازنامه: تعریف، اقلام و طبقهبندی
- سودمندی، محدودیتها، ارزشگذاری و شکل ترازنامه
- صورت سود و زیان
- صورتهای مالی نمونه و قالب جدید
فصل چهلم: کسب اطلاعات فنی
- معادله حسابداری
- حساب، ثبت دوطرفه و دفاتر
- صورتهای مالی
- مؤسسات بازرگانی
- بهای تمامشده در مؤسسات تولیدی
- دارایی ثابت و استهلاک
پیش از خرید، کتاب هنرآموز حسابداری را با این سه معیار بسنجید
درسنامه فشرده هشت کتاب، تست با پاسخ تشریحی و نشانی صفحه، در یک فایل
اول، خلاصهنویسی با کیفیت: درسنامه فشرده است، ولی هیچ مبحثی که در کتابهای درسی آمده جا نیفتاده و هر مثال قدم به قدم حل شده است. دوم، انطباق با سرفصل: هر بخش یکی از هشت کتابی است که دفترچه ۱۴۰۴ نام برده و ترتیب هم همان ترتیب دفترچه است. سوم، بهروزرسانی رایگان: اگر دفترچه ۱۴۰۵ منبعی را عوض کند، ویرایش تازه را از ناحیه کاربری رایگان میگیرید. برای سنجیدن هر سه، نمونه رایگان و تکههای متن کتاب در همین صفحه کافی است.
۱٬۰۸۲ تست با پاسخ تشریحی
۲۰۳ مثال حلشده با قدمهای حل
۵ نمونه رایگان از صفحههای خود کتاب
اول نمونه، بعد خرید
نمونه رایگان از همه بخشها را بگیرید و یکی از تستهای عددی فصل خرید کالا را بی نگاه به پاسخ بزنید. اگر پاسخ تشریحی و صفحه درسنامهاش به کارتان آمد، نسخه کامل همین است، برای هر ۴۰ فصل.
⚡️ دانلود رایگان نمونه از همه بخشها⚡️ دریافت آنی نسخه PDF
⚡️ ویرایش آبان ۱۴۰۵
✅ بهروزرسانی رایگان برای خریداران
⚡️ پرداخت امن
دو حیطه دیگر آزمون و درسهای حسابداری همخانواده (هر کدام جدا):
پکیج حیطه عمومی پکیج حیطه تخصصی مشترک اصول حسابداری حسابداری مالی حسابداری دولتی پکیج شغل حسابدار۱ / ۶



هنوز نظری ثبت نشده
اولین نفری باشید که نظر میدهید
ثبت نظر